2013выпуск C0753-58
Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
Исторические скрипты переключали свинговое состояние хай-лоу только после того, как цена пересекала комбинированный порог из процента и ATR, затем применяли необязательные свечные проверки на этих пивотах. Второй слой оценивал дивергенцию цены и индикатора по скоростям изменения линейной регрессии на закрытии и объёме, а флаг срабатывал только когда стандартизированная разность превышала входной множитель.
- Порог пивота хай-лоу использовал неотрицательный процент от цены, неотрицательный множитель ATR к закрытию или оба компонента и отклонял случай, когда оба компонента равны нулю.
- Проверки свечных паттернов выполнялись в точках пивотов зигзага, и каждый из upstep, downstep, gap-up, gap-down, engulfing и harami можно было включать или отключать независимо.
- Скорости изменения линейной регрессии цены закрытия и объёма вычитались и стандартизировались, а дивергенция цены и индикатора отмечалась только когда это значение превышало входной множитель.
- Редакция: держите масштабированную по волатильности машину состояний, свечной гейт и оценку дивергенции как слои, которые можно отключать и проверять по отдельности.
Что разделяла эта конструкция
Архивные скрипты отслеживали свинговое состояние хай-лоу, затем разрешали проверке свечного паттерна срабатывать только в точках зигзага, где это состояние могло измениться.
Вторая пара рядов, цена закрытия и объём, оценивалась скоростями изменения линейной регрессии. Дивергенция цены и индикатора была стандартизированной разностью этих двух скоростей.
Закодированный набор паттернов включал upstep, downstep, gap-up, gap-down, engulfing и harami. Смена состояния тренда, совпавшая с включённым паттерном, трактовалась как условие сигнала.
Машина состояний хай-лоу
Порог пивота хай-лоу строился из неотрицательного процента от цены, неотрицательного множителя ATR к закрытию или из обоих. Конструкция отклоняла случай, когда оба компонента равны нулю.
Один скрипт использовал входные значения по умолчанию 5 для процента и длины ATR и 1.5 для фактора ATR. Он переключал восходящий или нисходящий тренд только после того, как цена пересекала отслеживаемый экстремум на этот комбинированный порог.
Переходы волн подтверждались пробоем порогов, масштабированных по ATR. Метки step и engulfing ставились на этих стыках, а не на каждом баре.
Редакция: читайте lookback ATR и фактор ATR как входы волатильности из расчёта размера позиции по ATR, применённые к порогу свинга. Архивный рабочий процесс не использовал эти входы, чтобы задавать размер капитала счёта или ставить стоп.
Свечные проверки на стыках пивотов
Проверки свечных паттернов применялись в точках пивотов зигзага. Каждый перечисленный паттерн можно было включать или отключать независимо.
Одна кодировка сопоставляла бычьи паттерны положительным целым 1, 2 и 3, а медвежьи паттерны — -1, -2 и -3, чтобы один и тот же детектор мог питать последующий слой прогноза или стратегии.
Дивергенция линейной регрессии на второй паре
Скорость изменения линейной регрессии вычислялась для объёма и для цены закрытия по конечным точкам каждой линии. Знак наклона задавал знак скорости.
Дивергенция цены и индикатора оценивалась как разность этих двух скоростей, делённая на стандартное отклонение разности. Флаг срабатывал только когда это стандартизированное значение превышало входной множитель.
Входы, которые сохраняют слои проверяемыми
Реализации выставляли процент зигзага, lookback ATR, фактор ATR, оформление линий и выбор паттернов как настраиваемые входы конструкции.
Редакция: держите эти входы привязанными к своему слою. Если переключение состояния, совпадение свечи и флаг дивергенции соединены как один объект, нельзя понять, какой слой породил событие.
Дневной зигзаг Ford по максимумам и минимумам, April–August 2010
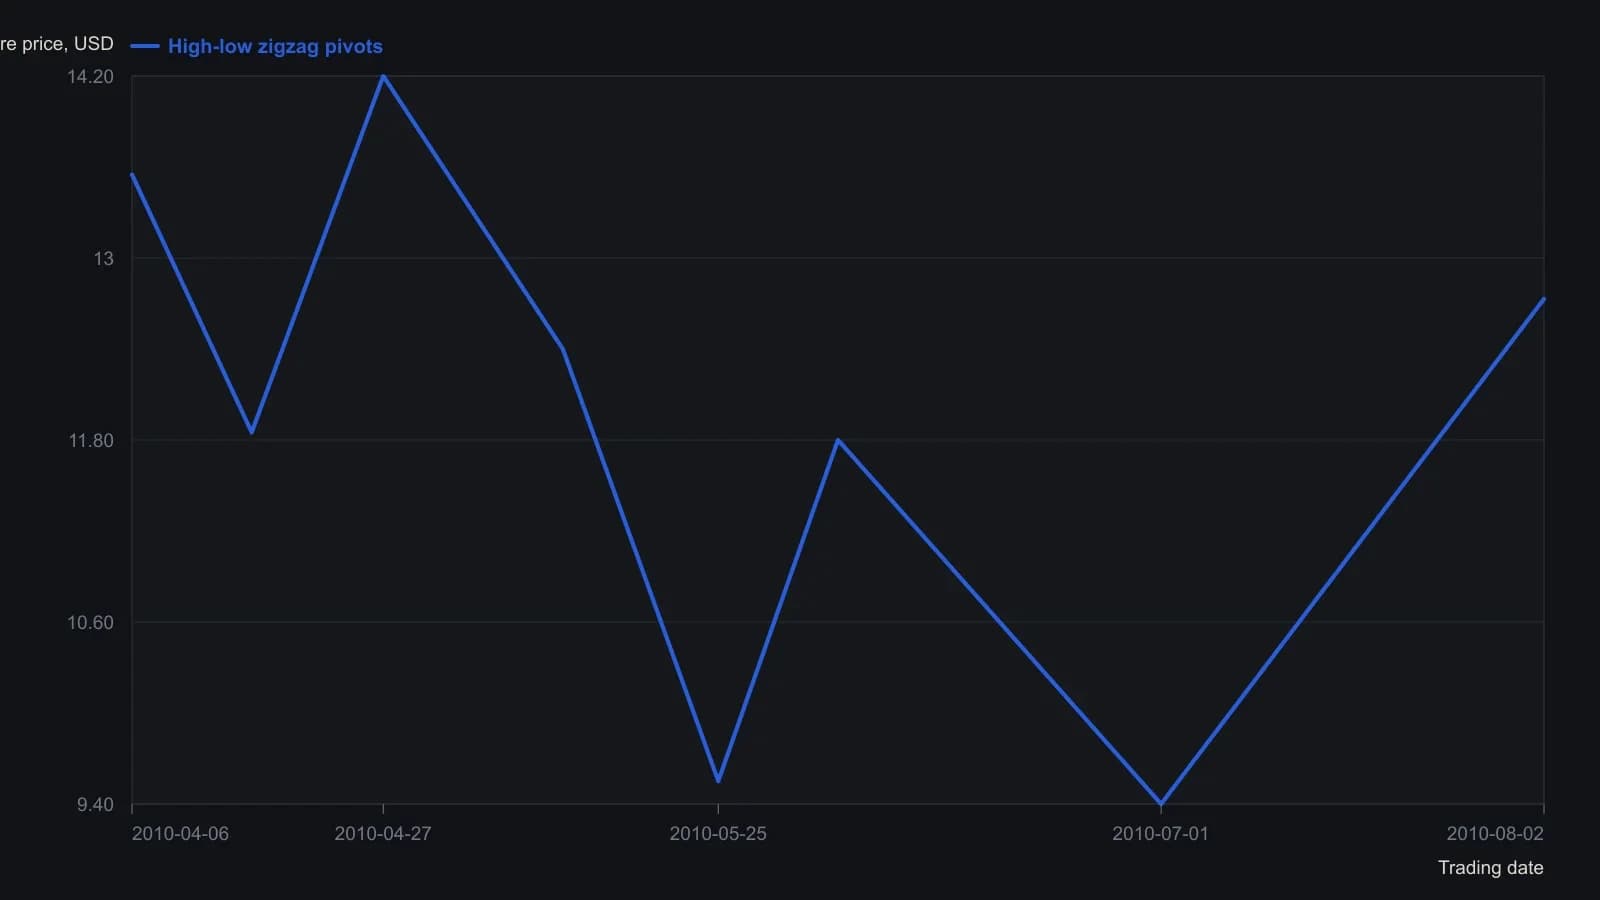
Даты неподписанных разворотных точек выведены по оси месяцев и приблизительны с точностью до нескольких сессий. Цены, кроме нанесённого закрытия 12.73, сняты с сетки 0.50 доллара и округлены до ближайших 0.05. На рисунке не указаны значения ZZPercent, ATRPeriod и ATRFactor, по которым построены эти развороты.
Все разборы дорожки · 20 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии