2012выпуск C0336-43
Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
Percent-b и BandWidth превращают один конверт волатильности во взаимодополняющие фильтры импульса, тренда и моментума, поэтому одна и та же ценовая серия может показать, расширяется ли движение, выровнены ли конверты и затухают ли последующие повышения.
- Percent-b помещает цену в 1 на верхней полосе, в 0 на нижней полосе и в 0.5 на средней скользящей, а BandWidth измеряет, насколько широк конверт относительно той же средней скользящей.
- BB Impulse — это percent-b текущего периода минус percent-b предыдущего периода, поэтому умеренное движение может дать большое значение, когда полосы узкие, и меньшее значение, когда полосы широкие.
- BB Momentum выражает многопериодное изменение цены как функцию полос, а BB Trend сравнивает конверты разных периодов, со знаком от +1 до -1, чтобы отличить трендовые условия от нетрендовых.
- В последовательности трёх толчков к максимуму BB Impulse последовательно даёт всё более низкие группы положительных значений, BB Trend затухает около второго толчка, а BB Momentum формирует понижающиеся максимумы, причём значение третьего толчка явно ниже первого или второго.
Один конверт, три взаимодополняющих фильтра
Полосы Боллинджера — это конверт волатильности вокруг скользящей средней, который масштабирует другие индикаторы так, чтобы значения адаптировались к тому, насколько широк или узок рынок. Рабочий процесс архива начинается с этого единственного конверта и преобразует ту же упорядоченную ценовую серию в percent-b, BandWidth и семейство фильтров, относительных к полосам.
Эти фильтры взаимодополняющие, а не избыточные. BB Impulse — однопериодный снимок того, насколько сильно цена толкает к полосе. BB Momentum растягивает ту же идею на многопериодное окно. BB Trend спрашивает, выровнены ли конверты разных lookback трендовым или нетрендовым образом.
Percent-b и BandWidth
Percent-b — нормализованное значение того, где цена находится между нижней и верхней полосами. Оно помещает цену в 1 на верхней полосе, в 0 на нижней полосе и в 0.5 на средней скользящей.
BandWidth измеряет, насколько широк конверт, используя среднюю скользящую как ориентир, поэтому тот же график показывает, насколько конверт расширен или сжат. Вместе они дают последующим фильтрам шкалу, которая уже знает, узок рынок или широк.
BB Impulse как однопериодный снимок
BB Impulse определяется как percent-b текущего периода минус percent-b предыдущего периода. Поскольку вычитание применяется к значению, относительному к полосам, фильтр фиксирует и изменение цены, и изменение ширины полос.
Поскольку BB Impulse относителен к полосам, умеренное движение может дать большое значение, когда полосы узкие, и меньшее значение, когда полосы широкие. Значение — это адаптивный снимок того, сильнее ли цена толкает к одной полосе или к другой после того, как сам конверт уже смог расшириться или сжаться.
BB Momentum как многопериодное значение
BB Momentum выражает изменение цены на многопериодном окне, например за 10 периодов, как функцию полос, а не как немасштабированную скорость изменения. Поэтому одно и то же ценовое движение выглядит большим в узком диапазоне и малым в волатильном тренде.
BB Trend по выровненным конвертам
BB Trend сравнивает выравнивание конвертов разных периодов, например 20-периодных и 50-периодных полос, чтобы отличить трендовые условия от нетрендовых.
В промежуточном восходящем тренде верхние 20-периодные и 50-периодные полосы обычно идут почти вместе. Сильный нисходящий тренд показывает сходное выравнивание на нижних полосах.
BB Trend имеет знак от +1 до -1, поэтому сильные значения выше нуля отмечают положительный тренд, а сильные значения ниже нуля отмечают отрицательный тренд.
Дневные закрытия Microsoft внутри полос Боллинджера, May–November 2011
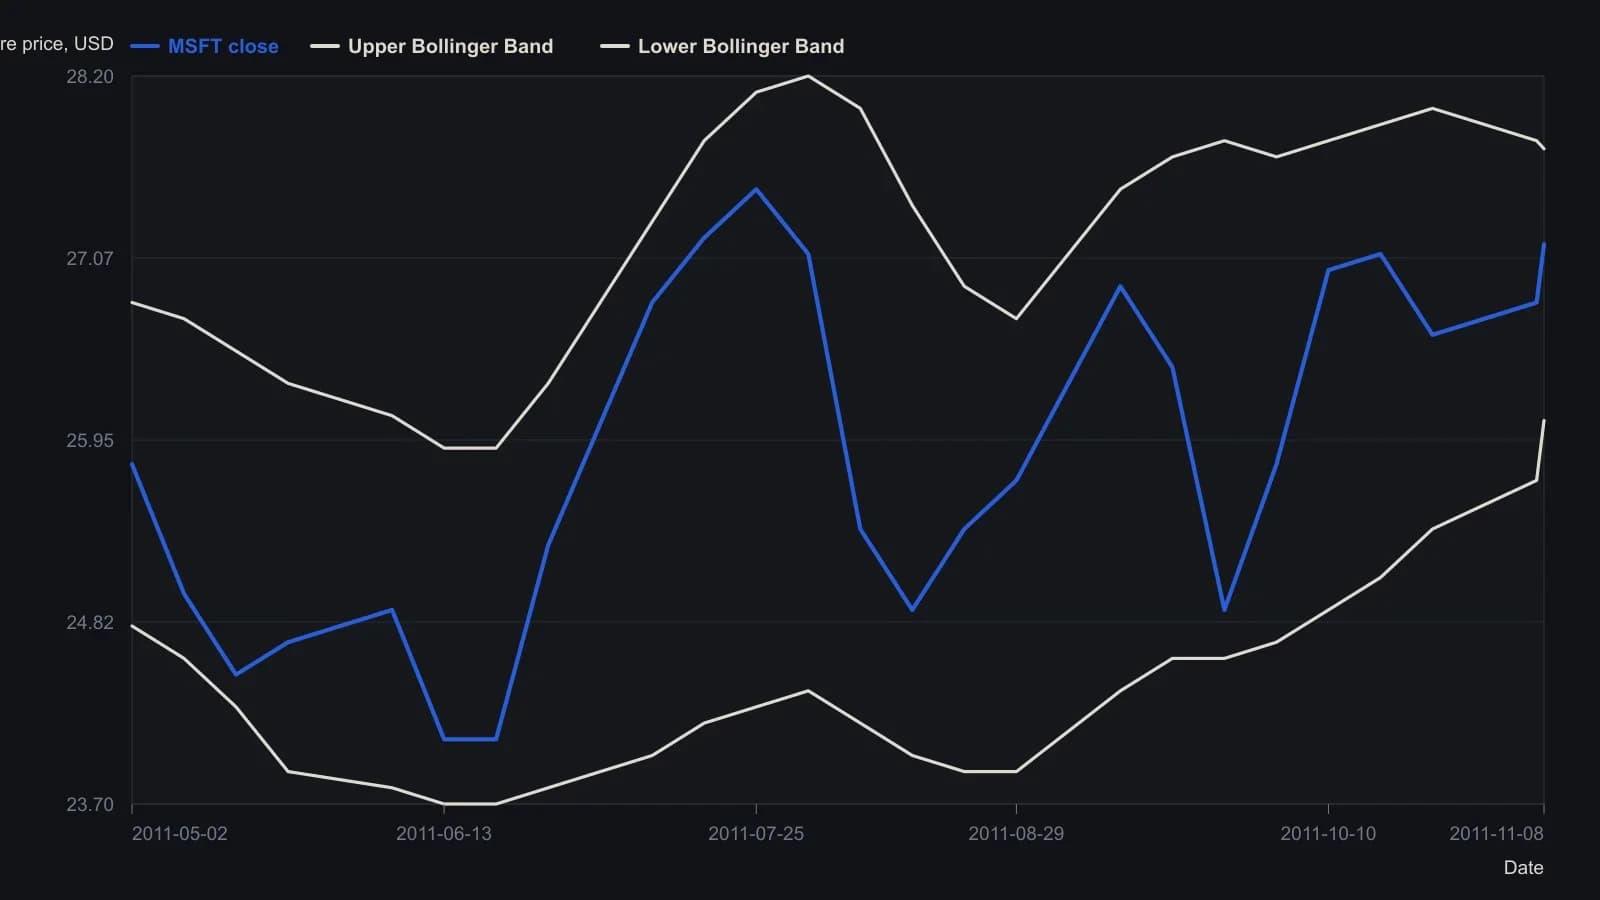
Внутридневные максимумы и минимумы не снимались. Даты следуют понедельничным засечкам на рисунке; печать 8 November и её изменение +0.36 фиксируют эту сессию и предыдущее закрытие. Края полос — бежевый конверт, считанный по правой долларовой шкале; разрешение растра — примерно десятая доля доллара.
Три толчка к максимуму
Последовательность трёх толчков к максимуму — это паттерн вершины, в котором последующие повышения теряют импульс и силу тренда, даже если цена всё ещё обновляет максимум, причём третье повышение часто выступает как ретест.
В этой последовательности BB Impulse последовательно даёт всё более низкие группы положительных значений, BB Trend затухает около второго толчка, а BB Momentum формирует понижающиеся максимумы, причём значение третьего толчка явно ниже первого или второго. Три фильтра описывают одну и ту же серию с разных окон: ослабевающий толчок, затухающее выравнивание тренда и максимум моментума, который не подтверждается.
Позиция с гладкими значениями
Более поздний выбор моделирования заменил бинарную и трёхсостоянную логику long-flat-short на позицию с гладкими значениями, чтобы можно было выразить частичную long- или short-экспозицию. Логика гладких значений — это градуированная позиция от long к short, которая допускает частичную экспозицию вместо принудительного бинарного решения long или short.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних