2007выпуск C021-10
Предвосхищение пересечений скользящих средних на один бар вперёд
Простая скользящая средняя за K периодов — это выпуклая комбинация новейшего закрытия и предыдущей средней за (K-1) период, поэтому завтрашние средние линейны по ещё неизвестному закрытию. Приравнивание этих средних на один шаг вперёд даёт единственную пороговую цену закрытия, которую можно сравнить с текущим закрытием на данном баре.
- Простая скользящая средняя за K периодов — это выпуклая комбинация новейшего закрытия и предыдущей средней за (K-1) период, поэтому завтрашние средние линейны по ещё неизвестному закрытию.
- Приравнивание двух средних на один шаг вперёд даёт единственную пороговую цену закрытия; для средних за 20 и 30 периодов она равна 58, умноженным на среднюю за 29 периодов, минус 57, умноженным на среднюю за 19 периодов.
- Сравнение текущего закрытия с этим порогом предназначено для того, чтобы на текущем баре отметить, встретятся ли две простые скользящие средние на следующем баре.
- Конструкция оставляет простую скользящую среднюю невзвешенной. Сокращение лага на один бар достигается за счёт алгебраического прогноза цены встречи, а не за счёт экспоненциальной или взвешенной средней.
Две средние и одно неизвестное закрытие
Пересечение скользящих средних — это сигнал, который срабатывает, когда простая скользящая средняя более короткого периода встречается с простой скользящей средней более длинного периода. Его принято считывать после закрытия, которое даёт касание.
Простая скользящая средняя — это невзвешенное среднее последних K закрытий. Эквивалентно, это выпуклая комбинация новейшего закрытия и предыдущей средней за (K-1) период. Конструкция здесь оставляет это определение неизменным и решает уравнение относительно пороговой цены закрытия: единственного закрытия следующей сессии, при котором две выбранные простые скользящие средние совпадут.
Выпуклая комбинация новейшего закрытия
Простую скользящую среднюю за K периодов можно записать как выпуклую комбинацию новейшего закрытия и предыдущей простой скользящей средней за (K-1) период, поэтому завтрашние средние линейны по ещё неизвестному закрытию.
Единственная пороговая цена закрытия
Приравнивание двух простых скользящих средних на один шаг вперёд и решение относительно неизвестного закрытия даёт единственную пороговую цену закрытия вида (P*(K-1)*MA(K-1) - K*(P-1)*MA(P-1))/(K-P). Это значение получается перестановкой рекурсивного обновления простой скользящей средней.
Для конкретной пары простых скользящих средних за 20 и 30 периодов пороговая цена закрытия упрощается до 58, умноженных на среднюю за 29 периодов, минус 57, умноженных на среднюю за 19 периодов.
Флаг на текущем баре
Сравнение текущего закрытия с этой пороговой ценой закрытия предназначено для того, чтобы на текущем баре отметить, встретятся ли две простые скользящие средние на следующем баре.
Средняя остаётся невзвешенной
Конструкция оставляет простую скользящую среднюю невзвешенной. Сокращение лага пересечения на один бар достигается за счёт алгебраического прогноза цены встречи, а не за счёт перехода к экспоненциальной или взвешенной средней.
Та же формула на платформе
Платформенные реализации трактуют ту же формулу пороговой цены закрытия как нанесённый на график уровень, маркер пересечения «прогноз против факта» и табличный журнал событий, а не как переписанное определение скользящей средней.
Проверка по следующему закрытию
Линейная регрессия в этой постановке — это обычная оценка методом наименьших квадратов ряда пороговых цен закрытия по последующей цене. Она используется как количественная проверка того, что найденный уровень отслеживает следующее закрытие, а не как торговое правило.
Средняя прибыль на одну бумагу S&P 100: вход по TC на бар раньше против ожидания пересечения скользящих средних
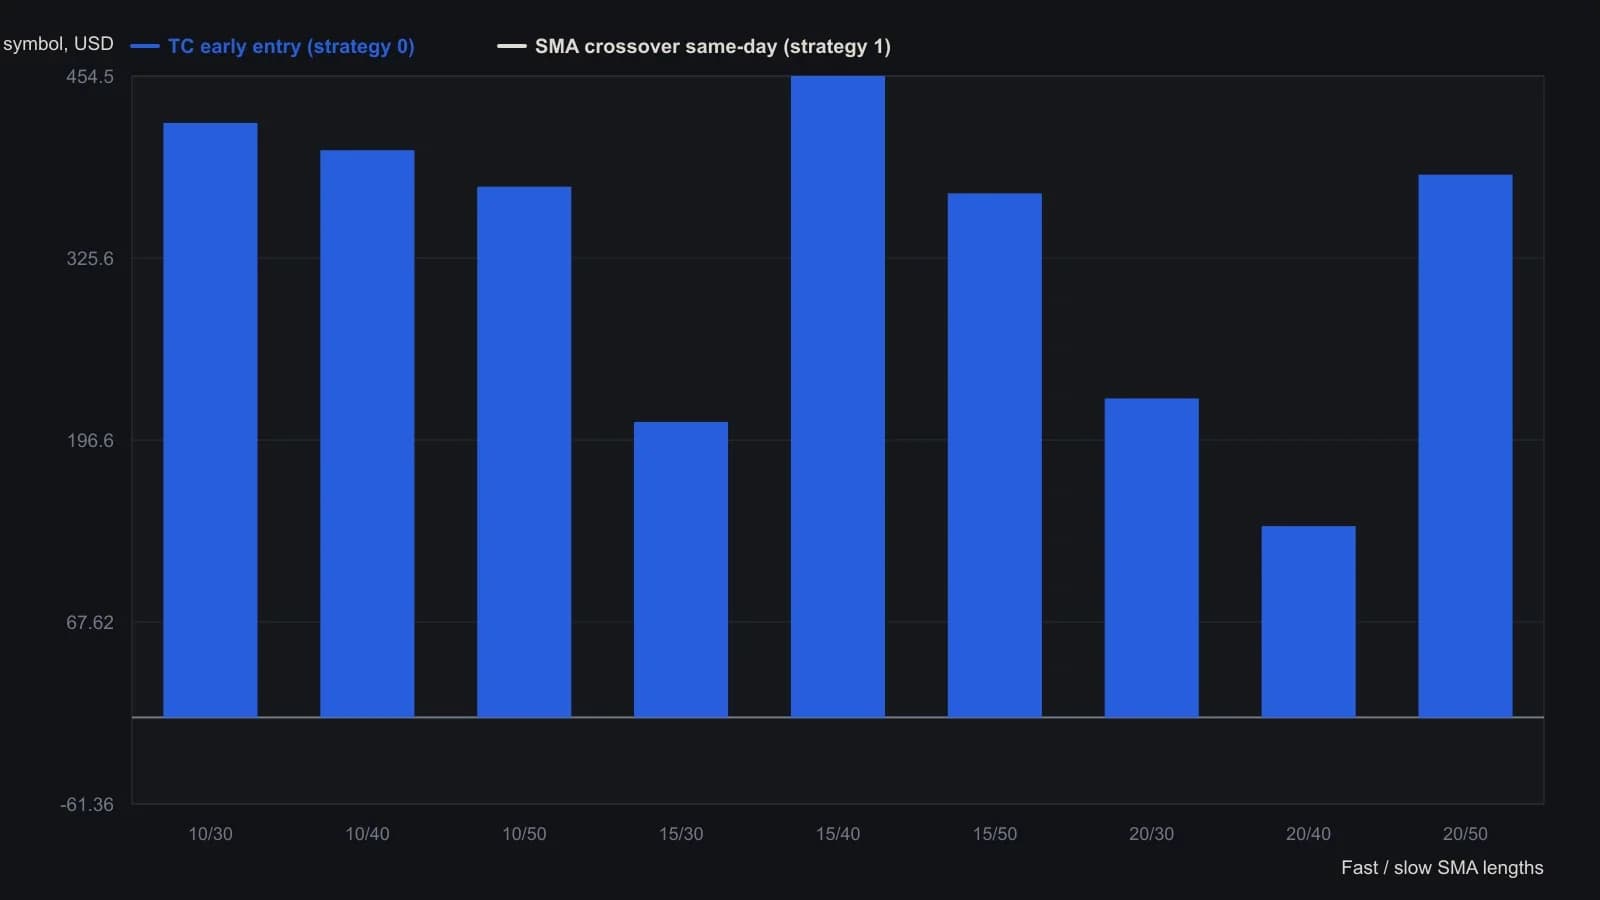
Стратегия 0 покупает, когда завтрашнее закрытие пересекает текущее закрытие сверху вниз, держит позицию через ночь и продаёт на следующем закрытии. Стратегия 1 покупает после пересечения скользящих средних и продаёт на том же закрытии. Быстрые периоды 10, 15, 20; медленные периоды 30, 40, 50. Фиксированный размер позиции 10000 долларов.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover