1993выпуск C101-2
Построение индикатора restoring-pull из частоты цикла и объёма
Индикатор restoring-pull преобразует длину цикла каждой сессии в угловую частоту, взвешивает эту частоту объёмом сессии, а затем стабилизирует сырой ряд экспоненциальной средней, калиброванной по простой скользящей средней.
- Длина цикла — рыночный входной параметр, который может меняться изо дня в день, поэтому её нужно оценивать для каждой сессии до формирования значения restoring-pull.
- Угловая частота — это two times pi, делённое на текущую длину цикла, а частота трактуется как величина, обратная этой длине.
- Сырое значение restoring-pull умножает объём сессии на квадрат угловой частоты этой сессии.
- Применяется шестипериодная экспоненциальная средняя с константой сглаживания 0.2857, чтобы сглаживатель совпадал с шестидневной простой скользящей средней.
Что строит индикатор
Индикатор restoring-pull — это построенный ряд, который сочетает текущую длину цикла рынка с объёмом этой сессии, а затем обычно сглаживает результат.
Длина цикла трактуется как рыночный входной параметр, который может меняться изо дня в день. Её необходимо оценивать для каждой сессии до того, как можно сформировать значение restoring-pull.
Преобразование длины цикла в угловую частоту
Угловая частота формируется делением two times pi на текущую длину цикла. Сама частота трактуется как величина, обратная этой длине.
Поскольку длина может меняться от сессии к сессии, частота, используемая в построении, берётся из последней оценённой длины цикла, а не удерживается фиксированной.
Взвешивание частоты объёмом сессии
Построение restoring-pull умножает объём сессии на квадрат угловой частоты, взятой из длины цикла этой сессии. Произведение — одно сырое наблюдение restoring-pull для сессии.
Стабилизация сырого ряда экспоненциальным сглаживанием
Несглаженный дневной ряд restoring-pull описывается как неустойчивый, поэтому к нему применяется шестипериодная экспоненциально сглаженная скользящая средняя.
Экспоненциальное сглаживание — это рекурсивная средняя, которая смешивает сегодняшнее сырое значение restoring-pull со вчерашним сглаженным значением с помощью фиксированной константы сглаживания. Константа сглаживания 0.2857 задана так, чтобы сглаживатель совпадал с шестидневной простой скользящей средней.
Как можно запустить экспоненциальную среднюю
Экспоненциальную среднюю можно запустить, скопировав первое сырое наблюдение, либо сначала вычислив простую скользящую среднюю и затем перейдя к рекурсивному обновлению.
Второй путь — затравка simple moving average. Сначала строится короткая простая средняя сырого ряда, затем вступает рекурсия.
Историческое сопоставление объёма и длины цикла
Разобранный пример строит ряд по парным дневным наблюдениям объёма и длины цикла на фьючерсном контракте Standard & Poor’s June 1993.
Фьючерсы S&P, июнь 1993 — сырой RPI и шестидневная экспоненциальная скользящая средняя
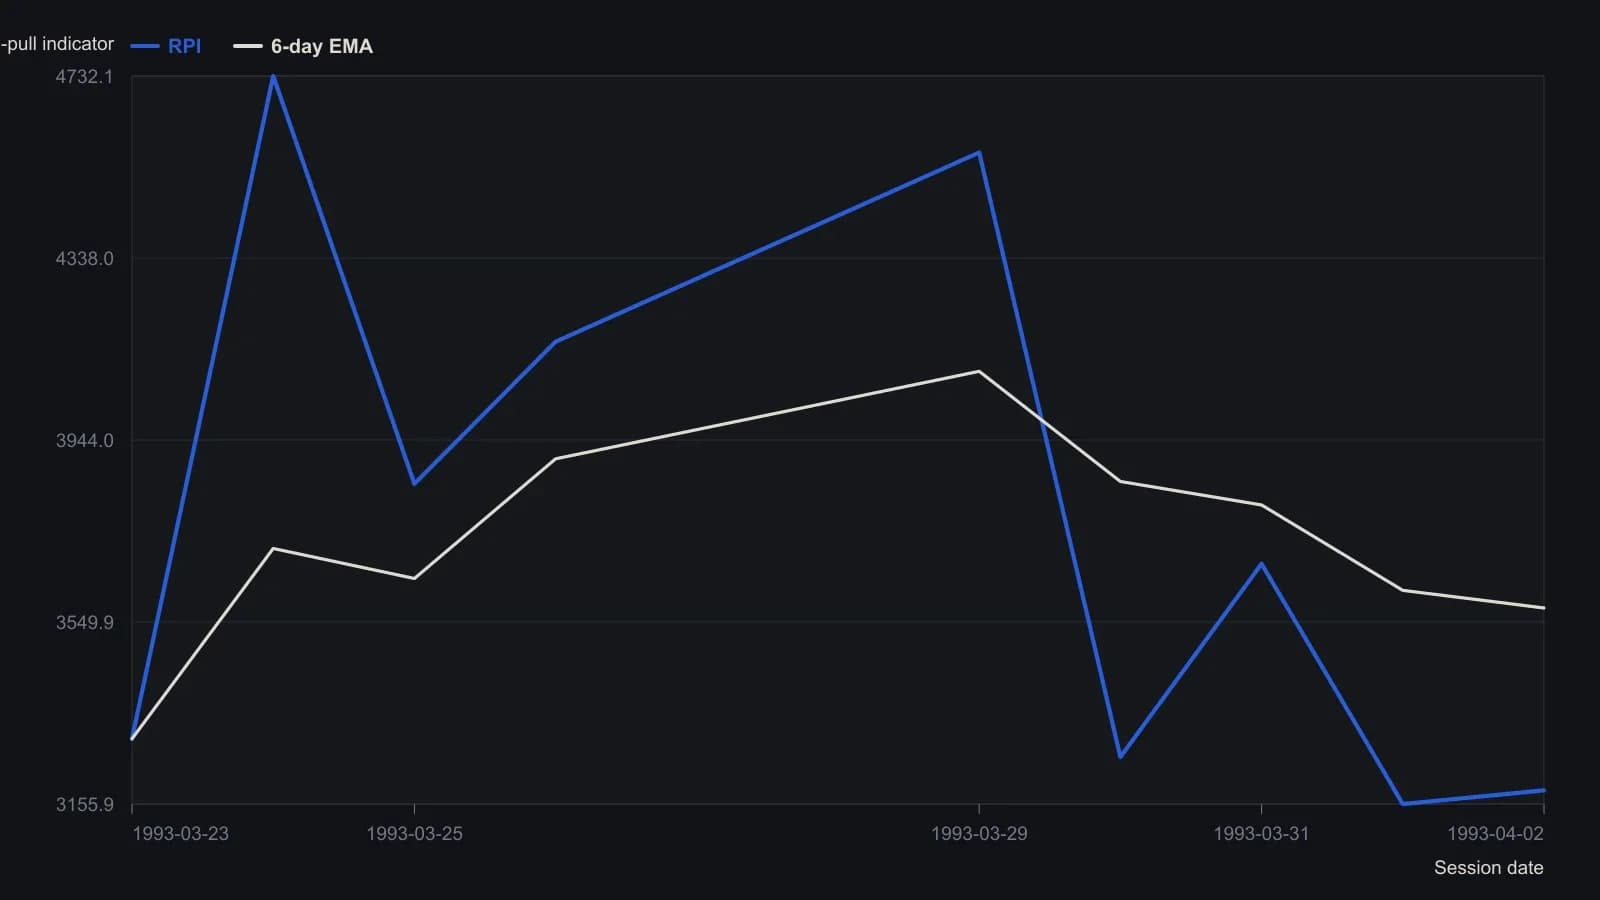
Экспоненциальная средняя использует константу сглаживания 0.2857, выбранную так, чтобы соответствовать простой скользящей средней за шесть сессий, и инициализируется копированием сырого RPI первой сессии.
Все разборы дорожки · 31 разбор
- 1982Окна фазы цикла для фильтров графических сигналов
- 1987Построение трендового осциллятора, масштабированного по циклу
- 1987Построение сетки доминантного цикла по отмеченным минимумам
- 1988Опережение цикла на смещённых экспоненциальных средних
- 1988Аудит сорокамесячного цикла цен акций
- 1989Когда доминантные циклы длинных волн нельзя опровергнуть
- 1991Сдвиг нанесения полуцикловой средней против затухания цикла
- 1991Касание полуцикловой средней как тест амплитудного соотношения
- 1993Построение индикатора restoring-pull из частоты цикла и объёма
- 1995Режимные фильтры для dominant-long-wave
- 1995Опережающий фильтр, настроенный на цикл, из ограниченных осцилляторов
- 1998Проверяемые правила циклов вместо страха и жадности
- 1999Вложенный тайминг цикла евро как одна проверяемая процедура
- 2002Построение instantaneous-trendline по доминантному циклу
- 2002Осциллятор центра тяжести на половине цикла из баланса скользящей средней
- 2004Тестирование зафиксированного сороканедельного цикла правилом hold-or-sit-out
- 2005Вложенные временные полосы для подтверждения доминирующего цикла
- 2005Базовые линии доминантного цикла против нарративов политических новостей
- 2006Сочетание горизонта доминирующего цикла с трендом и осцилляторами
- 2006Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
- 2007Постройте разность моментума по доминирующему циклу
- 2007Наивные правила dominant-cycle не работают без тестов толпы
- 2012Построение прогноза доминантного цикла как окна тайминга
- 2012Построение базовых линий доминантного цикла с открытыми параметрами
- 2013Использование выборов на второй срок для проверки заранее объявленного прогноза dominant-cycle
- 2014Построение прогнозной базовой линии доминирующего цикла
- 2014Quotient transform как фильтр раннего начала тренда
- 2014Постройте карту цикла от впадины к впадине с помощью Detrended Price Oscillator
- 2015Выравнивание dominant-cycle перед катализатором отчётности
- 2017Каузальная обратная экспоненциальная средняя для цикла и тренда
- 2020Построение осциллятора cycle-plus-trend по хорде на одну длину волны