2013выпуск C0843-50
Построение фильтров справедливой стоимости на основе средних и моментума
Lookback-средняя перецентрирует ось оценки на недавней транзакционной активности, а единицы волатильности отмечают, когда цена покидает полосу справедливой стоимости. Редакционное прочтение: трактуйте этот выход как трендовый фильтр, а оверлей моментума читайте только после того, как цена уже покинула центральную полосу.
- Lookback-средняя перецентрирует ось оценки, так что каждое новое значение цены оценивается относительно недавней транзакционной активности, а не по фиксированной шкале.
- Единицы волатильности, которые расширяются и сужаются вместе с ценой, отмечают пять зон; полоса справедливой стоимости задаётся одним стандартным отклонением вокруг диапазона, в котором группировалась большая часть исторических сделок.
- Трендовый фильтр может блокировать новые входы, пока цена остаётся внутри этой полосы справедливой стоимости, а оверлей моментума читается вместе с положением относительно полосы как одна процедура.
- Скрининговые списки, алерты, сегментированная окраска баров, гистограмма оценки и оверлеи с двумя горизонтами превращают те же уровни в совместно проверяемые правила входа, выхода или воздержания.
Перецентрируйте ось на lookback-средней
Рабочий процесс архива начинается с перецентрирования оси оценки на средней цене, рассчитанной за выбранный lookback. Эта lookback-средняя — скользящее среднее транзакционных цен, поэтому каждое новое значение цены оценивается относительно недавней транзакционной активности, а не по фиксированной шкале.
Затем единицы волатильности оборачивают этот центр. Единица волатильности — динамический шаг отклонения, который расширяет или сужает полосы оценки по мере изменения изменчивости цены. Эти расширяющиеся и сужающиеся единицы отмечают, когда активность покидает центральный диапазон и входит во внешнюю зону.
Пять зон вокруг полосы справедливой стоимости
Построенное отображение использует пять зон оценки. Полоса справедливой стоимости — центральная зона, заданная одним стандартным отклонением вокруг диапазона, в котором группировалась большая часть исторических сделок. Умеренные внешние зоны занимают интервал между одним и двумя стандартными отклонениями. Экстремальные зоны начинаются за пределами двух стандартных отклонений.
Трендовый фильтр в этой конструкции трактует выход из полосы справедливой стоимости как смену режима и может блокировать новые входы, пока цена остаётся внутри этой полосы.
Доля дней June 2013 E-mini S&P за каждым порогом волатильности
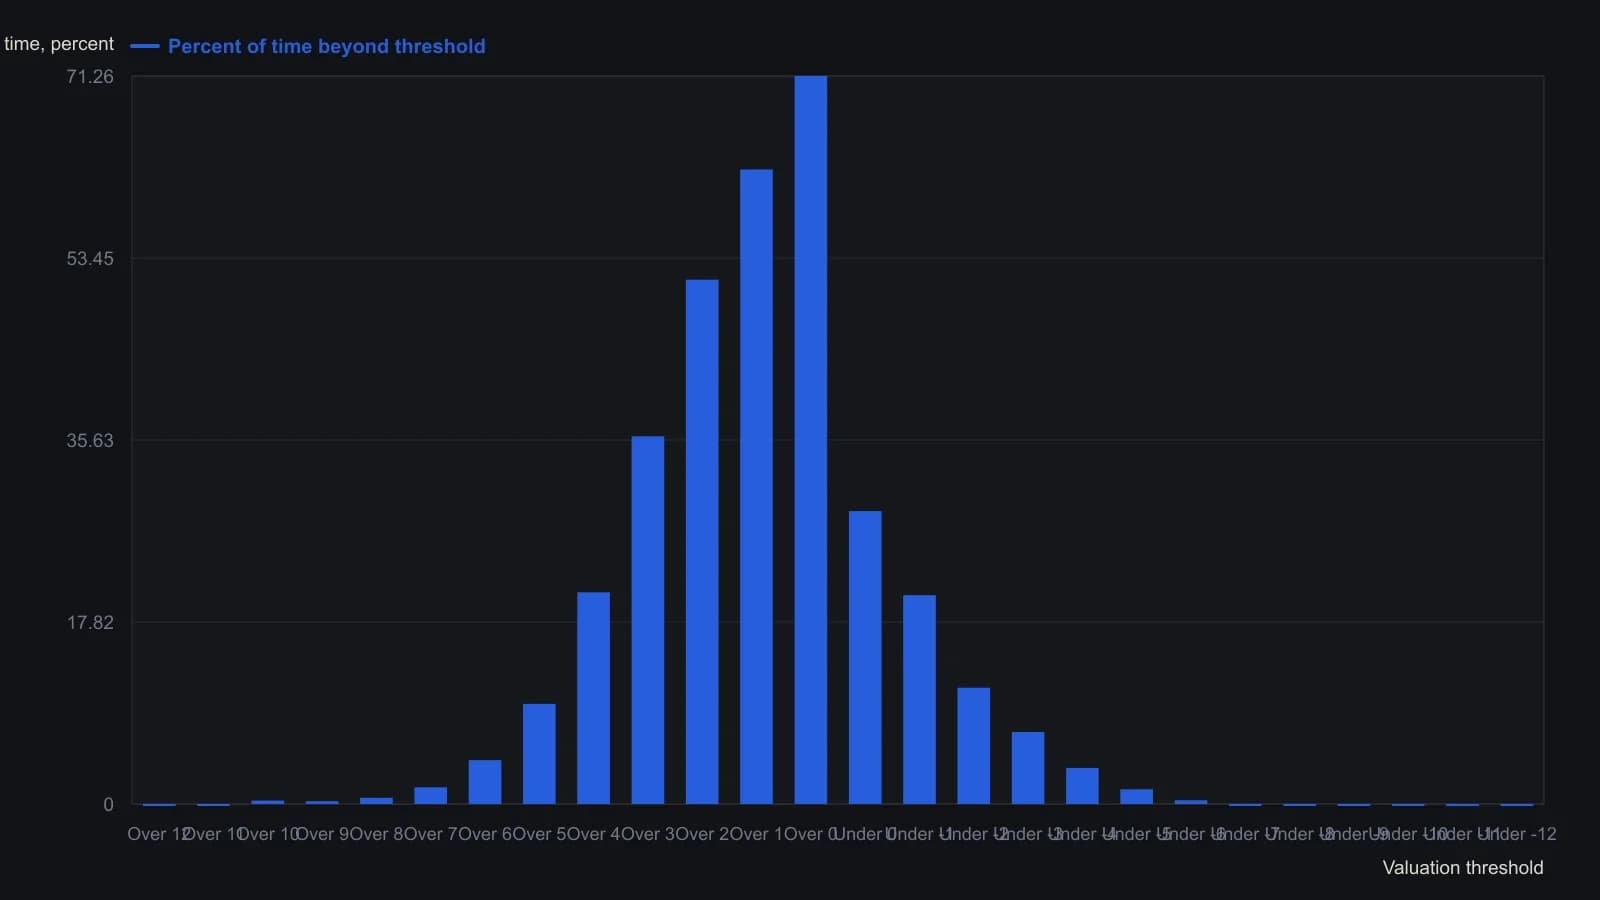
Over N — доля дневных баров на уровне +N динамических единиц волатильности или дальше; Under −N — доля на уровне −N или дальше. Заголовок окна — ES 06-13 Daily, lookback 14. Живое значение на момент снимка — 8.4652 единиц, помечено как значительно переоценённое.
Читайте те же уровни на более чем одном отображении
Гистограмма оценки перекладывает эти бары оценки на шкале от +12 до -12, относя центральную полосу к диапазону от +4 до -4, а экстремальные полосы — от +8 и от -8. Этот частотный стек показывает, как часто цена занимала каждую знаковую полосу на выбранной выборке.
Обычные ценовые бары можно сегментировать по цвету зоны, так что один бар может показывать и участок центральной полосы, и участок внешней полосы вместо одного цвета «всё или ничего».
Те же уровни можно рассчитать на одном интервале выборки и нанести под бары другого. Этот оверлей с двумя горизонтами включает пятиминутные бары на 20-минутных уровнях и 15-минутные бары на 60-минутных уровнях.
Держите моментум и полосы как одну процедуру
Оверлей моментума может располагаться на нижней панели вместе с оверлеем оценки, так что развороты на барах читаются вместе с положением относительно полосы как одна процедура. Скрининговые списки, алерты и бары, которые окрашиваются только когда одновременно выполняются несколько условий, превращают фильтр в явные, совместно проверяемые правила входа, выхода или воздержания.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило