1995выпуск C061-3
Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
Адаптивная скользящая средняя строится так, чтобы обновляться медленно, пока цена дрейфует вбок, и быстро, когда цена ускоряется, разворачивается или выходит из диапазона. В конструкции используются коэффициент эффективности, возведённая в квадрат константа сглаживания и фильтр последовательных изменений адаптивной средней, чтобы поддержать правила покупки и продажи только по первому сигналу.
- Два n-периодных входа — чистое изменение как направление и сумма абсолютных однопериодных изменений как волатильность — образуют коэффициент эффективности, который равен 1 в однонаправленном окне и приближается к 0, когда чистое перемещение мало относительно пути.
- Масштабированная константа сглаживания интерполирует быструю и медленную экспоненциальные скорости этим коэффициентом, затем возводится в квадрат, чтобы адаптивный вес почти останавливался, когда окно в основном состоит из шума.
- Каждое новое значение адаптивной скользящей средней равно предыдущему значению плюс возведённая в квадрат константа, умноженная на разрыв до текущей цены, после того как первые 10 наблюдений заданы исходными ценами.
- Трендовый фильтр, равный выбранному проценту стандартного отклонения lookback последовательных изменений адаптивной средней, плюс правило только первого сигнала, превращают входы в лонг и шорт в одну процедуру удержания до противоположного сигнала.
Для чего строится линия
Адаптивная скользящая средняя строится так, чтобы обновляться медленно, пока цена дрейфует вбок, и быстро, когда цена ускоряется, разворачивается или выходит из диапазона. Конструкция начинается с двух n-периодных входов и заканчивается правилом входа только по первому сигналу, которое удерживает позицию до противоположного сигнала.
Редакционная рамка: TradersWeek читает этот архивный рабочий процесс как три слоя. Первое — оценить, насколько чисто прошла цена. Второе — превратить эту оценку в возведённую в квадрат скорость, которая почти замирает в пиле. Третье — обернуть линию самомасштабирующейся полосой, чтобы правила покупки и продажи можно было аудировать как одну процедуру. Это трёхслойное прочтение — редакционное и не приписывается архиву.
Оцените, насколько чисто прошла цена
Конструкция начинается с двух n-периодных входов. Направление цены — это знаковое чистое изменение между текущим наблюдением и наблюдением n периодов ранее. Волатильность — это сумма абсолютных однопериодных изменений цены за то же n-периодное окно, трактуемая как положительный итог шума. Рабочее окно составляет 10 периодов.
Коэффициент эффективности — это направление, делённое на волатильность. Он равен 1, когда каждый бар в окне движется в одну сторону. Он приближается к 0, когда чистое изменение близко к нулю относительно пути. В этом смысле коэффициент — оценка чистоты: однонаправленное окно находится наверху шкалы, а окно туда-сюда — внизу.
Превратите эту оценку в возведённую в квадрат скорость
Экспоненциальные скорости переводятся отображением 2, делённым на n плюс 1. В примере используются 2-периодная быстрая константа 0.6667 и 30-периодная медленная константа 0.0645.
Масштабированная константа сглаживания интерполирует между этими двумя скоростями с помощью коэффициента эффективности, затем возводится в квадрат, чтобы адаптивный вес почти останавливался, когда окно в основном состоит из шума. Поэтому высокий коэффициент эффективности склоняется к быстрой константе. Низкий коэффициент эффективности склоняется к медленной константе, а возведение в квадрат ещё сильнее тянет уже малый вес к остановке.
Каждое новое значение адаптивной скользящей средней равно предыдущему значению плюс возведённая в квадрат константа, умноженная на разрыв между текущей ценой и этим предыдущим значением. Первые 10 наблюдений должны быть заданы исходными ценами до того, как рекурсия определена.
Оберните линию самомасштабирующейся полосой
Трендовый фильтр — это выбранный процент n-периодного стандартного отклонения последовательных изменений адаптивной средней. Рабочий процент составляет 0.15. Небольшие развороты, которые остаются внутри этой полосы, игнорируются.
Вход по правилам использует только первую покупку, когда адаптивная средняя превышает свой недавний минимум больше, чем на величину фильтра, и только первую продажу, когда недавний максимум превышает адаптивную среднюю больше, чем на величину фильтра. Позиция удерживается до противоположного сигнала. Последующие пересечения в том же направлении не являются новыми входами.
Редакционное примечание: поскольку полоса — это процент изменчивости последовательных изменений адаптивной средней, она масштабируется вместе с самой линией. Вместе с входом только по первому сигналу правила лонга и шорта становятся одной процедурой, которую можно аудировать по тем же входам. Это аудиторское прочтение — редакционное и не приписывается архиву.
Цена и адаптивная скользящая средняя по таблице врезки
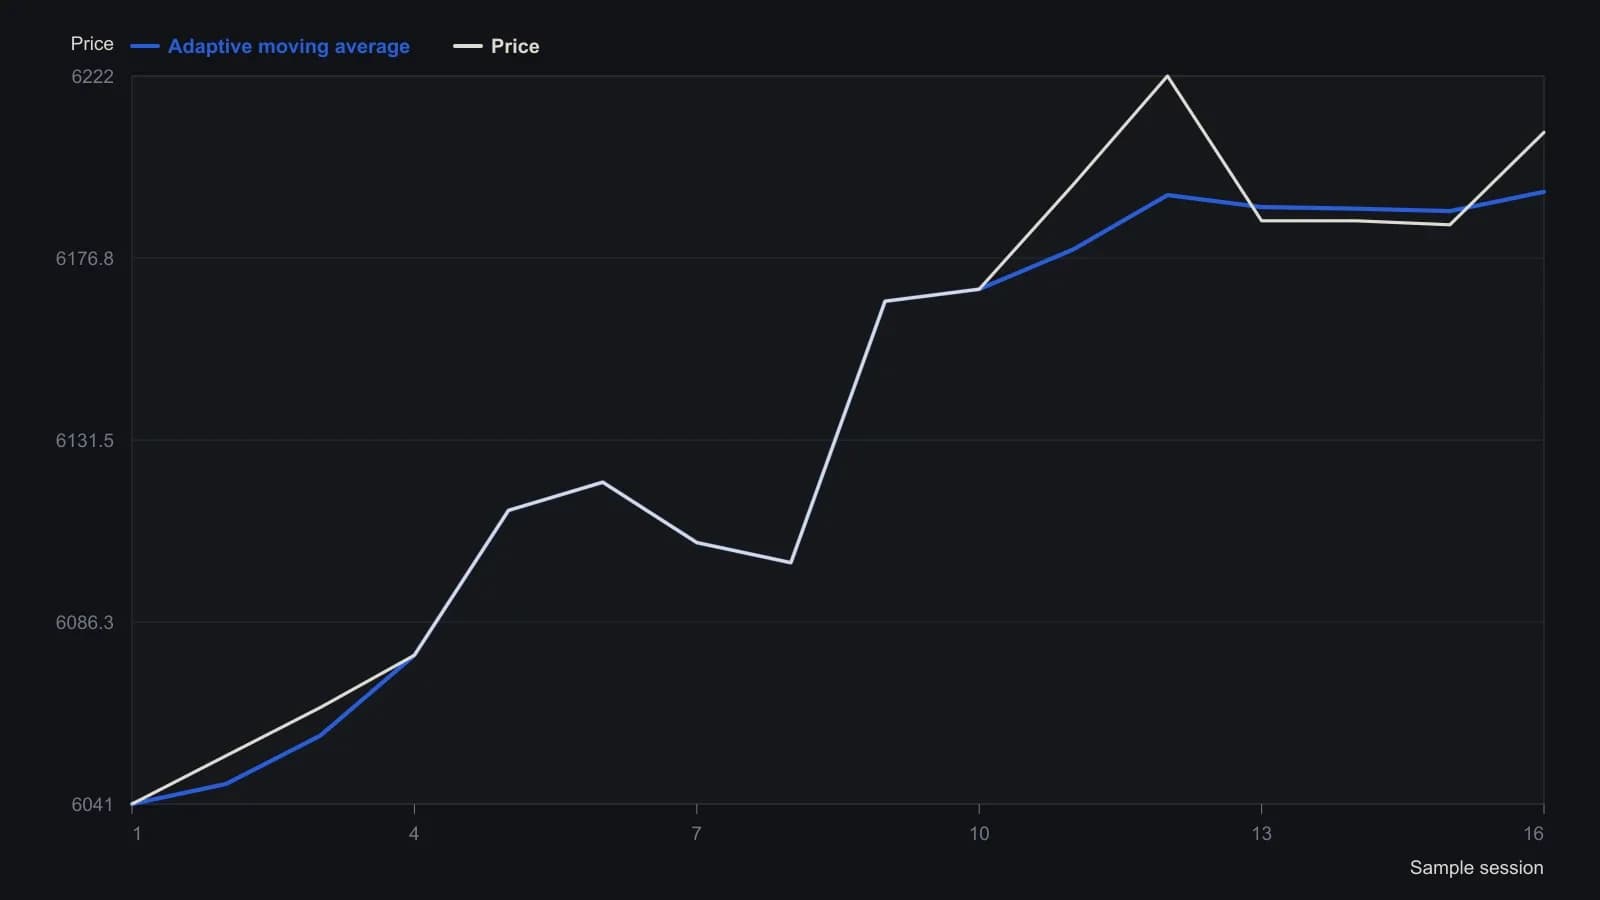
В первых трёх ячейках дат напечатанного листа стоит одно и то же значение 920603, поэтому ось x отражает порядок наблюдений, а не календарное время. Быстрая и медленная константы сглаживания — это 2-дневное и 30-дневное значения 0.66667 и 0.0645; фильтр берёт 0.15 от 10-дневного стандартного отклонения изменений AMA. Строки 5–14 задают начальные значения средней до того, как с строки 15 начинает работать адаптивная формула.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда