2014выпуск C0726-30
Walk-forward фильтры velocity на шумных внутридневных трендах
Это вторая часть двухчастного разбора системы на основе velocity, применённой к фьючерсам на евродоллар на минутных барах. Walk-forward анализ применяет фильтр по метрике результативности к каждой in-sample оптимизации и проверяет только отобранные входные параметры на сразу следующем out-of-sample участке.
- Одиночный комбинаторный перебор по всей серии трактуется как подгонка и повторяющихся паттернов, и неповторяющихся ложных движений, поэтому лучшие in-sample входные параметры не принимаются без многократно повторённых out-of-sample проверок.
- Фильтр по метрике результативности сначала требует меньше 60 in-sample сделок, затем ранжирует оставшиеся строки по медианной метрике runup-minus-final-profit и члену гладкости эквити, так что для каждого окна остаётся одна in-sample строка.
- Отобранные lookback, пороги velocity и степень полинома скачут от окна к окну: более шумным in-sample данным назначается более медленная fading-memory velocity первого или второго порядка, а более чистым данным — более быстрая velocity третьего или четвёртого порядка.
- Фильтр применяется к 310 in-sample участкам и даёт 310 парных out-of-sample недель, чьи среднее и дисперсия описывают ожидаемый недельный результат, а не одно удачное окно.
Вторая часть исследования евродоллара на основе velocity
Эта статья — вторая часть двухчастного разбора системы на основе velocity, применённой к фьючерсам на евродоллар на минутных барах.
Walk-forward анализ делит ряд на много последовательных in-sample и out-of-sample участков, применяет фильтр по метрике результативности к каждой in-sample оптимизации и затем проверяет только отобранные входные параметры на сразу следующем out-of-sample участке.
Почему комбинаторного перебора по всей выборке недостаточно
Одиночный комбинаторный перебор по всей серии трактуется как подгонка и повторяющихся паттернов, и неповторяющихся ложных движений, поэтому лучшие in-sample входные параметры не принимаются без многократно повторённых out-of-sample проверок.
Walk-forward анализ — это повторный in-sample поиск и сразу следующий out-of-sample тест, который усредняет много независимых окон, чтобы случайно подогнанный шум не считался устойчивым правилом.
Как фильтр по метрике результативности оставляет одну строку
Используемый здесь walk-forward фильтр по метрике сначала требует меньше 60 in-sample сделок, чтобы отобранные входные параметры скорее следовали основному внутридневному тренду, а не давали больше примерно трёх сделок в день.
После гейта по числу сделок фильтр ранжирует оставшиеся строки по медианной метрике runup-minus-final-profit и члену гладкости эквити, так что для каждого окна остаётся одна in-sample строка и её входные параметры.
Фильтр по метрике результативности — это то правило, которое применяется к таблице in-sample оптимизации. Он оставляет одну строку входных параметров, совместно ограничивая число сделок, близость runup к прибыли и гладкость траектории эквити.
Парные out-of-sample недели по многим окнам
Этот фильтр применяется к 310 in-sample участкам и даёт 310 парных out-of-sample недель, чьи среднее и дисперсия используются, чтобы описать ожидаемый недельный результат, а не одно удачное окно.
При допущении нормального распределения недельных результатов заявленный горизонт безубыточности для этого фильтра составляет 33 недели для 98-процентной вероятности, что накопленное out-of-sample эквити выше нуля, а самый длинный отрезок без нового максимума эквити составляет 17 недель.
Fading-memory velocity, которая меняется вместе с шумом
Least squares moving average — это полиномиальная подгонка к недавним ценам, чей наклон трактуется как fading-memory velocity. Степень полинома может меняться в зависимости от того, насколько шумным является in-sample окно.
Отобранные lookback, пороги velocity и степень полинома скачут от окна к окну. Более шумным in-sample данным назначается более медленная velocity первого или второго порядка, а более чистым данным — более быстрая velocity третьего или четвёртого порядка.
Трендовый фильтр — это гейт, который позволяет системе на основе velocity торговать только когда оценённая сила тренда превышает явный порог, так что шумные минутные движения не порождают входы.
Что показал 310-недельный out-of-sample прогон
После заявленных 30 долларов издержек round-trip 310-недельный out-of-sample прогон на одном контракте евродоллара показывает 49421 доллар чистого эквити, наибольшую убыточную неделю 3550 долларов, наибольшую просадку 4400 долларов, в среднем 2.2 сделки в неделю, активность в 188 из 310 недель и 60 процентов прибыльных сделок, без ночных позиций.
Капитал вне выборки при скользящем тестировании на минутных барах евродоллара
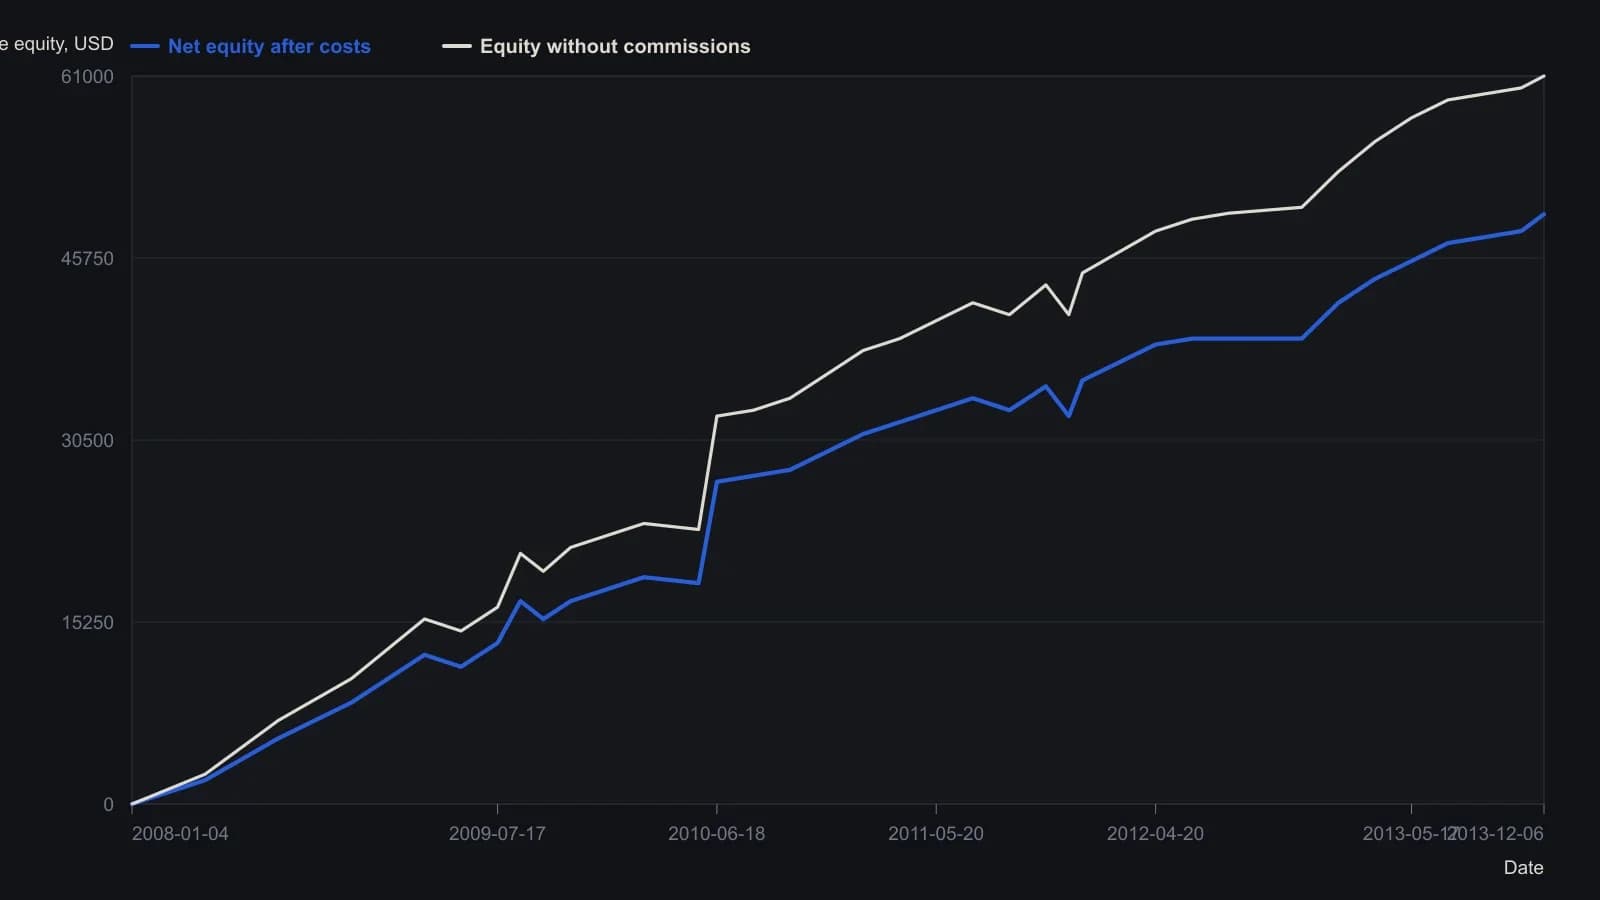
Фильтр b10m(ru-p)<60-mDev на 310 недельных окнах внутри выборки / вне выборки. Позиции на ночь не переносились. Промежуточные точки — приблизительные снятия с растра, округлённые до $500; только итоговый чистый капитал $49,421 является заявленной суммой.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward