2002выпуск C041-2
Построение индекса товарного канала из типичной цены
Индекс товарного канала собирается из типичной цены, простого среднего по окну ретроспекции и среднего отклонения. Готовый масштабированный показатель использует условную полосу плюс-минус 100, чтобы отмечать необычно большие отклонения от этого среднего по окну ретроспекции.
- Индекс товарного канала собирается в пять арифметических шагов, которые превращают типичную цену, среднее по окну ретроспекции и среднее отклонение в масштабированный показатель.
- Типичная цена — это сумма максимума, минимума и закрытия, делённая на три, а не одно только закрытие.
- Длина окна ретроспекции — свободный параметр: более короткое окно описывается как дающее больше ложных пересечений, а более длинное — как пропускающее или запаздывающее с пересечениями.
- Показания описываются как обычно остающиеся внутри диапазона плюс-минус 100, а выходы за этот диапазон трактуются как необычно большие отклонения от среднего по окну ретроспекции.
Как собирается показатель
Индекс товарного канала — это масштабированный показатель того, насколько типичная цена бара отстоит от своего простого среднего по окну ретроспекции; в знаменателе используется среднее отклонение.
Индикатор собирается в пять арифметических шагов: типичная цена, простое среднее этих цен, знаковые отклонения от этого среднего, среднее отклонение абсолютных отклонений и отношение, в котором знаковое отклонение делится на масштабированное среднее отклонение.
Типичная цена — это не закрытие
Типичная цена — это сумма максимума, минимума и закрытия, делённая на три, а не одно только закрытие. Последующее простое среднее, знаковые отклонения и среднее отклонение берутся именно из этой трёхсоставной типичной цены, а не из закрытия.
Среднее отклонение в знаменателе
Среднее отклонение — это среднее абсолютных разностей между каждой типичной ценой в окне ретроспекции и простым средним этого окна.
Готовое показание — это знаковое отклонение типичной цены, делённое на среднее отклонение, умноженное на 0.015.
Что означает высокое или низкое показание
Высокое показание означает, что типичная цена повышена относительно своего среднего по окну ретроспекции. Низкое показание означает, что типичная цена понижена относительно этого среднего.
Показания описываются как обычно остающиеся внутри диапазона плюс-минус 100, а выходы за этот диапазон трактуются как необычно большие отклонения от среднего по окну ретроспекции. Полоса плюс-минус 100 — это условная огибающая вокруг этого показания, центрированного на нуле.
Та же конструкция представлена как применимая к товарным, фондовым или другим ценовым рядам.
Одиннадцатидневный CCI по Dow, январь–февраль 1993
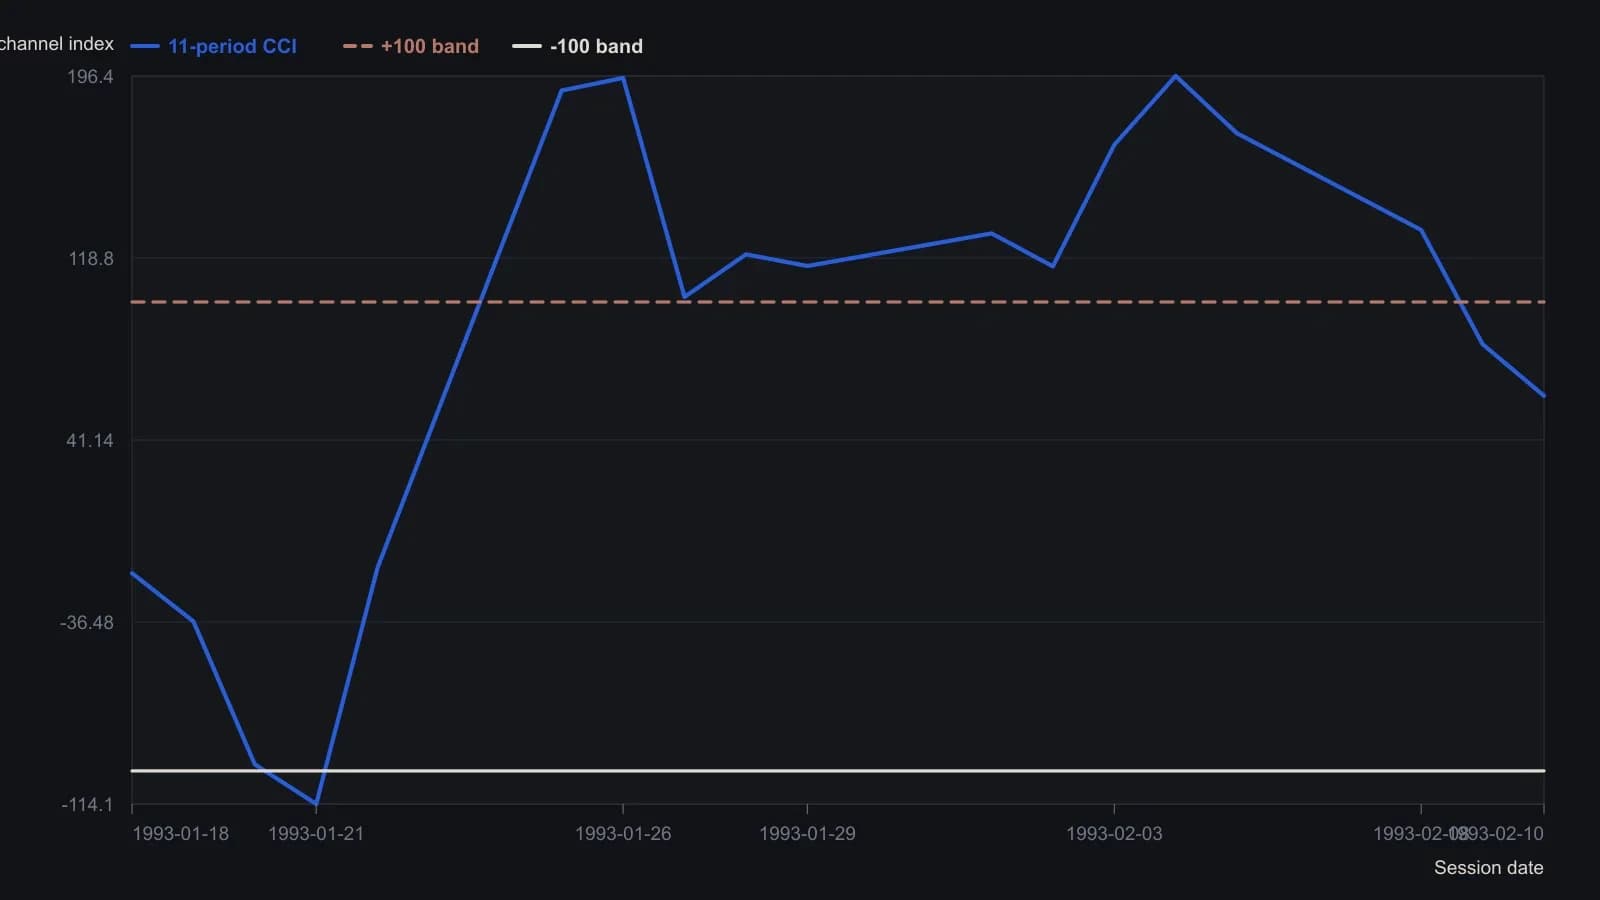
Печатный пример фиксирует 11-сессионный период расчёта и константу 0.015; отдельный рисунок по S&P 500 в статье использует 20-периодный CCI и не является этим рядом. Первое значение CCI появляется только 18 января, после 11 типичных цен. Ячейка даты, напечатанная как 930304, стоит между 3 февраля и 5 февраля и нанесена на график как 4 февраля 1993.
Длина окна ретроспекции — свободный параметр
Длина окна ретроспекции — свободный параметр. Более короткое окно описывается как дающее больше ложных пересечений. Более длинное окно описывается как пропускающее или запаздывающее с пересечениями.
Полное окно до первого масштабированного отношения
Разобранный табличный пример на 11 периодах вычисляет скользящую среднюю, среднее отклонение и масштабированное отношение только после того, как доступно полное окно типичных цен.
Начало или конец тренда
Конструкция представлена как полезная для отметки начала или конца тренда и как менее информативная, когда тренд уже идёт; в этот момент требуется отдельный инструмент трендового режима.
Все разборы дорожки · 39 разборов
- 1982Три ворота на шорте по свиным тушам 1982 года
- 1982Безмасштабное построение Commodity Channel Index
- 1986Построение индекса товарного канала и регрессионного ценового канала
- 1987Построение масштабированных OHLC-матриц для оверлеев исследований
- 1987Построение индекса товарного канала, индекса среднего направленного движения и индекса относительной силы на общей циклической шкале
- 1992Одиннадцатибаровый индекс товарного канала из типичной цены и среднего отклонения
- 1992Оценка правил Breakout и диапазона для Commodity Channel Index
- 1992Оценка правил пробоя и CCI как полных механических процедур
- 1993Построение входов стохастика, RSI и CCI для прогнозов
- 1993Вложенные центрированные каналы со шлюзом подтверждения по индексу товарного канала
- 1993Тайминг биржевых опционов как три разделимых часов
- 1994Построение одиннадцатипериодного индекса товарного канала
- 1994Подтверждение разворотов волн Эллиотта каналами и commodity channel index
- 1995Правила полос Commodity Channel Index отстают от тайминга по нулевой линии
- 1995Построение индекса товарного канала из типичной цены
- 1995Поэтапные правила разворота с CCI и каналами средней
- 1995Построение индекса товарного канала от типичной цены до сглаженной нулевой линии
- 2001Тесты читателя для незавершённых осцилляторов lookback
- 2002Построение индекса товарного канала из типичной цены
- 2003Правила входа и выхода по индексу товарного канала с фильтром ширины рынка
- 2003Построение Commodity Channel Index по типичной цене и масштабированному отклонению
- 2003Неглубокий рост при слабом участии — неподтверждённый тренд
- 2003Параметры CCI и RSI по умолчанию как соглашения о масштабировании
- 2003Аудит издержек и капитала торгового движка Commodity Channel Index
- 2003Дивергенция пиков индекса товарного канала как выход после парных паттернов
- 2004Построение Commodity Channel Index по типичной цене
- 2004Построение Commodity Channel Index из типичной цены и среднего отклонения
- 2006Построение пользовательских индикаторов на основе Commodity Channel Index, least squares moving average и входа по правилам
- 2012Подтверждение пробоев и откатов с помощью CCI, ADX и средних
- 2012Наслоение lookback-периодов осциллятора в мозаику тепловой карты
- 2013Построение консенсусного и нормализованного по волатильности оценочного осциллятора
- 2013Walk-forward оценка системы с commodity channel index и chandelier exit
- 2014Двойные детрендовые осцилляторы и двойные каналы полос Боллинджера
- 2014Построение трендового фильтра на RSI, CCI и скользящей средней
- 2014Dual RSI, скользящая средняя и CCI как стек подтверждения
- 2017Построение фильтров пересечения двух средних и канального индекса
- 2018Рассматривайте CAM как слой классификации, прежде чем подтверждение станет входом
- 2018Метки четырёх состояний наклона, отфильтрованные скользящей средней и индексом товарного канала
- 2018Построение Deviation-Scaled Moving Average из двухбарной разности