1990выпуск C111-8
Построение начального значения и рекуррентности для скользящих средних
Обычная техническая работа описывается как в основном опирающаяся на простое скользящее среднее, ступенчато-взвешенное скользящее среднее и экспоненциально сглаженное среднее. После начального значения окна простую и ступенчато-взвешенную формы можно продвигать итеративными обновлениями, трудоёмкость которых больше не зависит от длины окна.
- Обычная техническая работа описывается как в основном опирающаяся на три конструкции: простое скользящее среднее, ступенчато-взвешенное скользящее среднее и экспоненциально сглаженное среднее.
- Экспоненциально сглаженное среднее уже рекурсивно: каждое новое значение зависит только от предыдущего сглаженного значения, нового наблюдения и константы сглаживания.
- После начального значения окна простое и ступенчато-взвешенное средние допускают итеративные обновления, трудоёмкость которых больше не зависит от длины окна.
- Для следующего ступенчато-взвешенного обновления достаточно хранить только предыдущую текущую сумму окна, а пошаговый разбор на пяти барах даёт совпадение пакетного и рекуррентного путей.
Три конструкции в обычной работе
Обычная техническая работа описывается как в основном опирающаяся на три конструкции: простое скользящее среднее, ступенчато-взвешенное скользящее среднее и экспоненциально сглаженное среднее. Простое скользящее среднее — это среднее с равными весами последнего окна упорядоченных наблюдений. Ступенчато-взвешенное скользящее среднее — это оконное среднее, которое назначает линейно возрастающие целые веса, причём новейшее наблюдение имеет наибольший вес, а затем делит на сумму этих весов. Экспоненциально сглаженное среднее — это рекурсивный сглаживатель, который смешивает новейшее наблюдение с предыдущим сглаженным значением через константу между нулём и единицей.
Экспоненциальный шаг уже рекурсивен
Экспоненциальная конструкция уже рекурсивна: каждое новое значение зависит только от предыдущего сглаженного значения, нового наблюдения и константы сглаживания. Одна распространённая константа сглаживания равна двум, делённым на один плюс целевая длина окна. Прямое прочтение оконных формул создаёт впечатление, что работа простого и ступенчато-взвешенного средних растёт вместе с периодом ретроспекции, тогда как один экспоненциальный шаг использует два сложения или вычитания и одно умножение независимо от этой константы.
Начальное значение окна и простое итеративное обновление
Начальное значение окна — это первое полностью заполненное среднее. Оно по-прежнему использует весь период ретроспекции и является единственным шагом, трудоёмкость которого растёт с длиной окна. После первого полного окна простое среднее обновляется добавлением новейшего наблюдения минус наблюдение, которое покидает окно, после чего эта разность делится на длину окна. Этот шаг — итеративное обновление: рекуррентность, которая формирует следующее среднее из предыдущего среднего плюс фиксированная арифметическая поправка.
Ступенчато-взвешенное обновление с текущей суммой окна
Ступенчато-взвешенное среднее можно переписать через текущую сумму окна, невзвешённый итог текущего окна, и треугольный делитель. Треугольный делитель — это сумма первых n целых в замкнутой форме, n умножить на n плюс один, делённое на два, используемая для нормализации ступенчатых весов. Каждое последующее ступенчато-взвешенное значение равно предыдущему ступенчато-взвешенному значению плюс длина окна, умноженная на новое наблюдение, минус предыдущая текущая сумма окна, всё масштабированное тем же делителем. Сама текущая сумма окна обновляется добавлением входящего наблюдения и вычитанием наблюдения, которое выходит. Для следующего ступенчато-взвешенного обновления достаточно хранить только предыдущую текущую сумму окна.
Арифметика после начального значения
Как только сформирован начальный член, инкрементальные обновления простого и ступенчато-взвешенного средних больше не зависят от длины окна, поэтому на ряде, существенно более длинном, чем окно, три конструкции требуют примерно сопоставимой арифметики. Рекуррентности можно проверить по индукции. Численный пошаговый разбор на пяти барах даёт совпадающие следующие значения для пакетного и рекуррентного ступенчато-взвешенных путей, а также для пакетного и рекуррентного путей простого среднего.
Пятидневная ступенчато-взвешенная средняя по ценам боковой таблицы
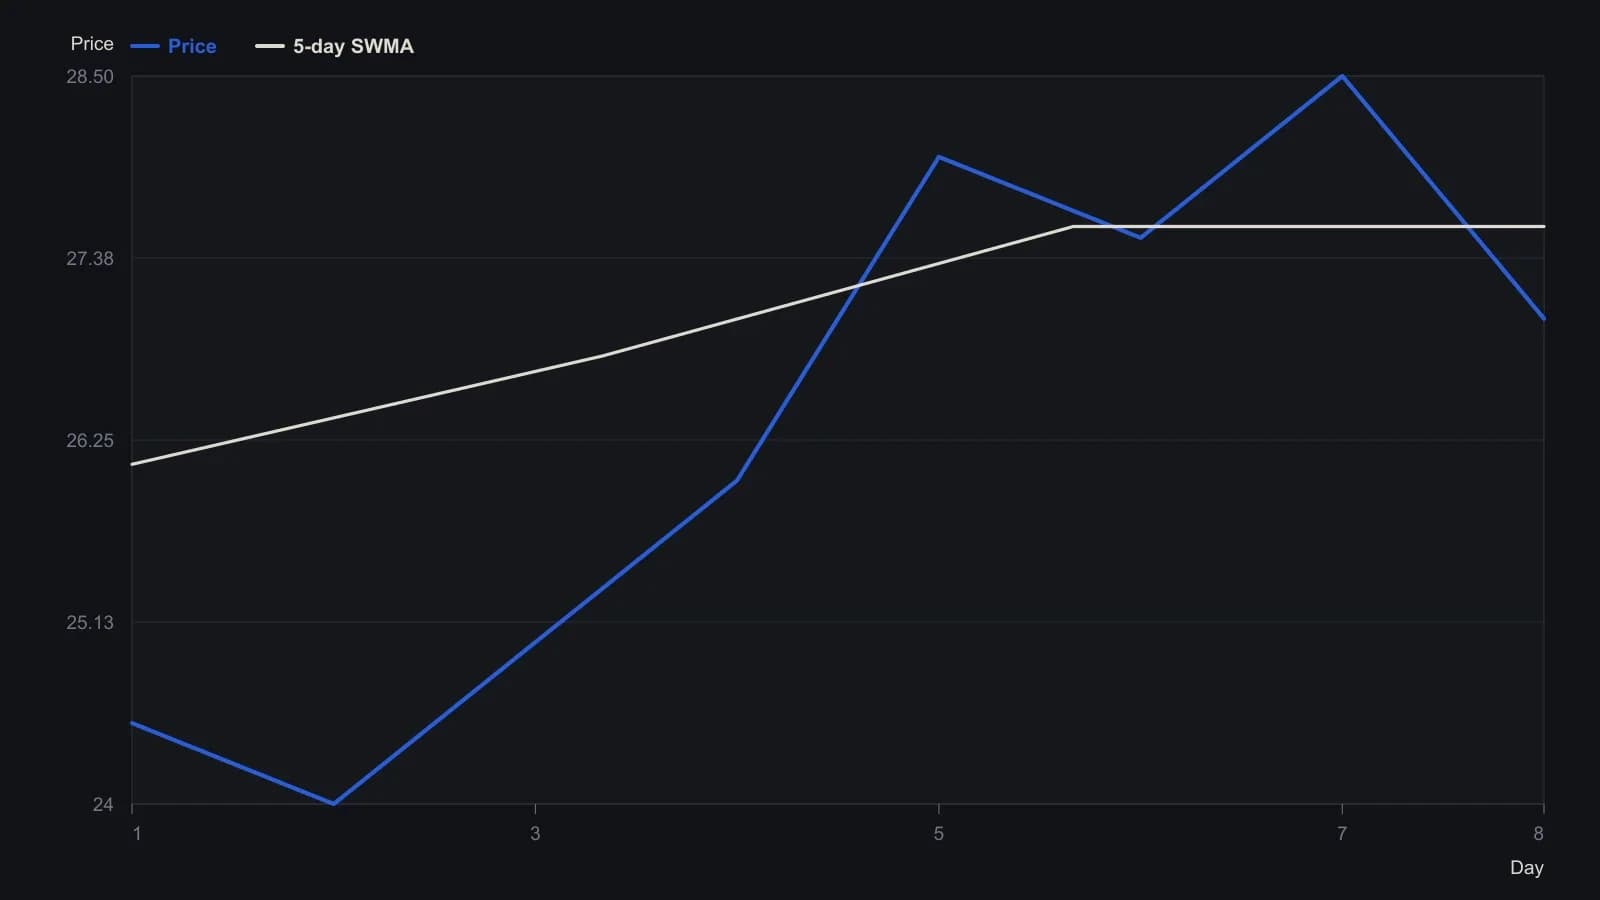
Длина окна n=5, делитель весов задан формулой замкнутого вида c=n(n+1)/2=15. Указаны только первые два значения простой средней, поэтому SMA опущена.
Все разборы дорожки · 20 разборов
- 1988Сглаживание индикатора: lookback, вес и масштаб
- 1990Взвешивание по недавности в простой, линейной и экспоненциальной скользящих средних
- 1990Построение начального значения и рекуррентности для скользящих средних
- 1990Построение пятидневной ступенчато-взвешенной скользящей средней
- 1992Построение простых, взвешенных и экспоненциальных скользящих средних
- 1992Построение скользящих средних со схемами взвешивания и дополнительными фильтрами
- 1992Построение взвешенного среднего TRIN10 с конвертами Боллинджера
- 1992Построение взвешенного осциллятора open-TRIN с полосами
- 1993Оценка взвешенного двойного momentum-фильтра rate-of-change
- 1993Построение равной, линейной и экспоненциальной скользящих средних
- 1993Построение обобщенной взвешенной скользящей средней из одного показателя степени
- 1993Калибровка показателя степени взвешенной скользящей средней
- 1993Построение среднего, взвешенного показателем степени, коэффициентов put-call
- 1994Настроенный по циклам моментум со спектральными пиками
- 1999Как собирается пятибарное синус-взвешенное среднее
- 2003Тренд-фильтр того же масштаба по конечной точке скользящей прямой наименьших квадратов
- 2003Как конечная точка скользящей линейной регрессии собирается как moving-trend
- 2004Построение объёмно-взвешенной скользящей средней как базовой линии прогноза
- 2005Построение средней, взвешенной по движению, объёму и свежести
- 2016MACD как фильтр нулевой линии с двумя скользящими средними