2003выпуск C101
Построение конвертов Боллинджера, масштабируемых по волатильности
Конверт — это три линии: центральная скользящая средняя и внешние линии, расположенные на расстоянии двух стандартных отклонений от этой траектории. Ширина может меняться вместе с волатильностью, а индекс относительной силы задан только для подтверждения того, что показывают готовые полосы.
- Постройте конверт как центральную скользящую среднюю с привычным 20-дневным периодом расчёта, затем разместите верхнюю и нижнюю линии на расстоянии двух стандартных отклонений от этой траектории.
- Используйте смещение на величину стандартного отклонения вместо смещения на фиксированный процент, чтобы ширина конверта могла меняться вместе с рыночной волатильностью.
- Читайте цену на внешних линиях или за ними как возможное состояние перекупленности-перепроданности, затем применяйте указанные правила сужения, продолжения и разворота.
- Не включайте индекс относительной силы в арифметику полос; он задан только для подтверждения того, что показывает готовый конверт.
Трёхлинейный конверт
Конверт рисуется как три линии: центральная скользящая средняя, верхняя линия и нижняя линия. Этот сэндвич предназначен для того, чтобы очертить диапазон движения цены. Внешние линии расположены на заданном числе стандартных отклонений от центральной скользящей средней, чтобы ширина могла меняться вместе с волатильностью.
Дневной EBH с 20-дневным двухсигмовым конвертом
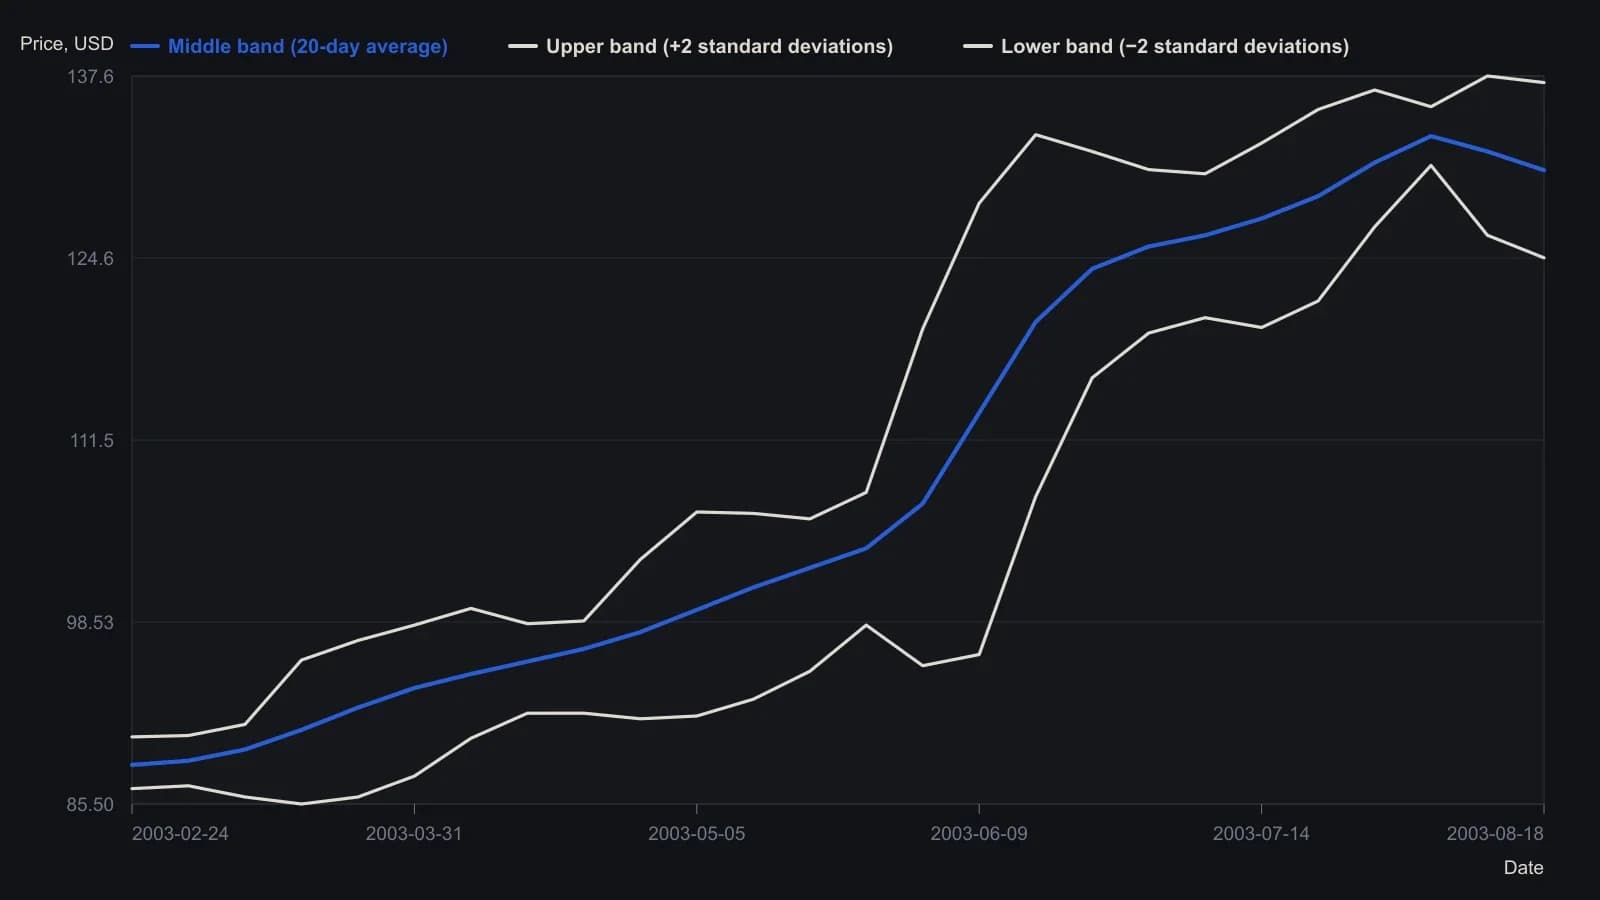
Источник фиксирует среднюю траекторию как 20-дневную скользящую среднюю, а смещения — на два стандартных отклонения. На рисунке датированы только месячные засечки; недельные значения по оси x интерполированы по этим подписям. Год 2003 взят из Stocks & Commodities V. 21:10 (October 2003), на графике он не напечатан. Промежуточные уровни приблизительны; не принимайте их за тики.
Как строятся центральная траектория и смещения
Средняя линия задана как скользящая средняя с привычным 20-дневным периодом расчёта. Эта скользящая средняя — центральная траектория конверта. Верхняя линия — это центральная скользящая средняя плюс два стандартных отклонения. Нижняя линия — та же средняя минус два стандартных отклонения.
Эти внешние положения — смещение на величину стандартного отклонения: мера волатильности, которую прибавляют к центральной скользящей средней и вычитают из неё, чтобы найти верхнюю и нижнюю линии.
Почему ширина привязана к волатильности
Внешние смещения используют стандартные отклонения, а не фиксированный процент, чтобы ширина могла меняться вместе с рыночной волатильностью. Конверт с фиксированным процентом, проиллюстрированный смещением в 3 процента, описан как плохо подстраивающийся во время экстремальных подъёмов или спадов. Привязка ширины полос к стандартному отклонению скользящей средней представлена как делающая конверт более адаптивным и лучше удерживающим цены.
Как читается готовый конверт
Цена на верхней линии или выше неё рассматривается как возможное состояние перекупленности. Цена на нижней линии или ниже неё рассматривается как возможное состояние перепроданности. Это прочтение перекупленности-перепроданности следует из самой конструкции: цену на верхней линии или за ней можно считать растянутой вверх, а цену на нижней линии или за ней — растянутой вниз.
Указанные правила чтения включают резкие движения после сужения полос, продолжение, когда цена покидает полосы, разворот после того, как экстремумы печатаются снаружи, а затем внутри, и тенденцию движения, начавшегося у одной полосы, достигать другой.
Спутник для подтверждения, а не вход в расчёт полос
Конверт предназначен для совместного использования с индексом относительной силы, чтобы подтверждать то, что показывают полосы. В этой роли индекс относительной силы — сопровождающий осциллятор, который применяют рядом с полосами, чтобы проверять наблюдения, а не вычислять сами полосы.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних