2010выпуск C1038-44
Заострённые развороты RSI с радужными средними и медленным стохастиком
Исторический стек сначала радужно сглаживает закрытие, переотображает RSI так, что средняя полоса становится крутым переворотом, затем использует более медленный стохастик как среднесрочное вето: остаётся ли этот переворот добавлением по продолжению или уже выходом.
- Цены закрытия проходят через десять вложенных двухпериодных взвешенных скользящих средних и взвешенную смесь на 20, после чего RSI считается по этому сглаживателю радужного типа, а не по сырому закрытию.
- Обратное отображение сначала перемасштабирует RSI примерно во вход от -5 до +5, затем сжимает его к диапазону от -1 до +1, так что переход от 40 до 60 рисуется как резкий взмах, а крайние значения скапливаются у границ.
- Переотображённый RSI предназначен отмечать краткосрочные точки разворота. Это не автономный автоматический набор правил, и от него не ждут меток 0 и 100 на каждом взмахе.
- В проиллюстрированном стеке подъём через 12 — кандидат на лонг только когда более медленный стохастик отрывается от минимума. Более поздний разворот вверх — добавление по продолжению только когда этот стохастик всё ещё растёт и ещё не растянут, а краткосрочный вариант RSI рисует скрытую дивергенцию.
Три задачи в одном стеке
RSI — осциллятор 0-100 недавних восходящих против нисходящих закрытий, здесь переотображённый так, что средняя полоса становится крутым переворотом. Стохастический осциллятор — более медленный осциллятор 0-100 положения закрытия внутри диапазона lookback, используемый как среднесрочное вето. Скользящая средняя — взвешенное или экспоненциальное среднее цены или переотображённого RSI, включая вложенные радужные стеки и двухпроходную конструкцию zero-lag.
Архивный рабочий процесс сначала меняет цену, которую видит RSI, затем переотображает осциллятор, затем читает эту переотображённую линию против более медленного стохастика. Ни один из этих шагов не считается полным набором правил.
Обратное отображение RSI
Обратное отображение RSI сначала перемасштабирует осциллятор 0-100 примерно во вход от -5 до +5 с x = 0.1 × (RSI − 50), затем сжимает этот вход в выход от -1 до +1, так что значения за пределами примерно 2 или −2 оказываются у внешних границ. Обратное отображение — это такое ограниченное преобразование: крайние значения RSI скапливаются у краёв.
После этого отображения исходные значения RSI выше 60 занимают примерно верхние 12% диапазона шкалы, а значения ниже 40 — нижние 12%, поэтому переход от 40 до 60 рисуется как резкий взмах. Выход можно растянуть обратно к 0-100 с 50 × (y + 1).
Переотображение RSI обратным преобразованием Фишера
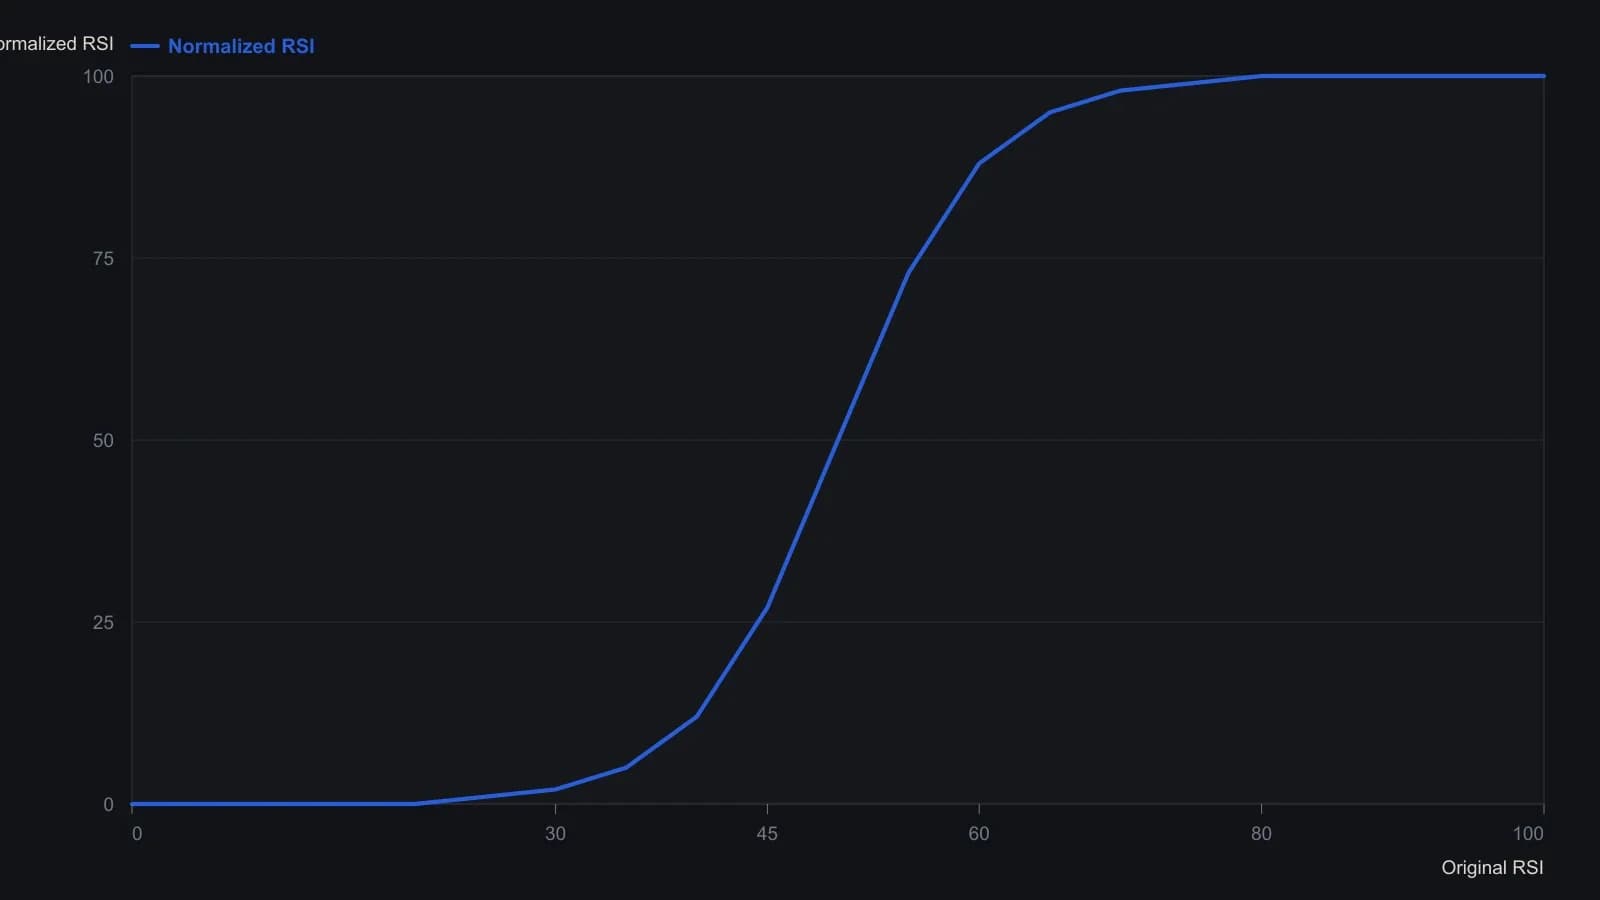
Сначала RSI масштабируется как x = 0.1 × (RSI − 50), чтобы формула обратного преобразования Фишера видела вход от −5 до +5; затем таблица восстанавливает шкалу 0–100 по формуле 50 × (y + 1).
Радужные средние только предварительно сглаживают вход
Цены закрытия сначала пропускаются через десять вложенных двухпериодных взвешенных скользящих средних, затем смешиваются с весами 5, 4, 3, 2, 1, 1, 1, 1, 1, 1 на 20, так что RSI считается по этому сглаживателю радужного типа, а не по сырому закрытию.
Отдельно девятидневная взвешенная скользящая средняя, применённая к обратно отображённому пятидневному RSI, показана как более гладкая линия, чей подъём через 27 и падение через 73 трактуются как более ясные метки лонга и шорта, чем у сырого RSI.
Пара zero-lag до отображения
Вторая экспоненциальная скользящая средняя переотображённого RSI вычитается из первой и прибавляется обратно, образуя вход zero-lag в обратное отображение. И lookback RSI, и эта экспоненциальная длина по умолчанию равны 4. Средняя zero-lag — это такая пара экспоненциальных средних одной длины, разность которых прибавляется обратно перед обратным отображением.
Как читается проиллюстрированный стек
Проиллюстрированная комбинация помещает краткосрочный вариант RSI и медленный 50-периодный стохастик с трёхпериодным замедлением над обратно отображённым RSI, который сам использует четырёхпериодный lookback и четырёхпериодную экспоненциальную среднюю zero-lag.
В этом стеке подъём обратно отображённого RSI через 12 трактуется как кандидатная метка лонга, когда стохастик отрывается от минимума, а более поздний пробой вниз через 88 трактуется как кандидат на выход, когда стохастик растянут и разворачивается вниз.
Более поздний разворот вверх обратно отображённого RSI трактуется как добавление по продолжению только когда более медленный стохастик всё ещё растёт и ещё не в своей растянутой зоне, и когда краткосрочный вариант RSI рисует скрытую дивергенцию более высоких минимумов цены против более низких минимумов осциллятора.
Чего от переотображённого RSI не требуют
Переотображённый RSI не представлен как автономный автоматический набор правил, и от него не ждут меток 0 и 100 на каждом взмахе. Он предназначен отмечать краткосрочные точки разворота, которым по-прежнему нужны другие осцилляторы.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера