1993выпуск C101-11
Физические аналогии для построения индикаторов цикла и денежного потока
Редакторское прочтение: построение здесь — перевод цены, объёма и периода цикла в несколько физических соотношений, затем проверка, разворачиваются ли полученные ряды раньше исходного графика.
- Restoring-pull использует объём и измеренный период цикла как рыночный аналог жёсткости пружины, а изменение restoring-pull предлагается как сигнал разворота.
- На иллюстрированных графиках Deutschemark и S&P 500 за June 1993 шестибаровая экспоненциальная средняя restoring-pull поднималась перед следующим движением цены, ослабевала во время этого движения, затем снова поднималась вблизи разворота.
- И maximum-entropy-spectrum, и наложение cycle-finder оба относят dominant-cycle-period примерно к 14 дням на выборке S&P 500, и оба хуже описывают данные по мере удлинения периода.
- Если цену трактовать как синусоиду, true-momentum опережает на четверть цикла, а шестипериодный money-flow-index опережал каждый крупный разворот на иллюстрированных графиках Treasury-bond и S&P 500.
Два ряда из одних и тех же составляющих
Архив строит два связанных ряда из объёма, изменения цены и измеренного периода цикла. Restoring-pull трактует объём и этот период как рыночный аналог жёсткости пружины. Money-flow-index — сглаженный ряд true-momentum, а true-momentum — это объём, умноженный на изменение цены от бара к бару.
Dominant-cycle-period оценивается по упорядоченным ценам и затем подставляется в индикатор вместо фиксированного lookback. Maximum-entropy-spectrum используется, чтобы отслеживать эту краткосрочную длину бар за баром, чтобы зависящий от периода ряд мог обновляться.
Restoring-pull из объёма и периода цикла
Рыночный аналог жёсткости пружины можно записать как объём, умноженный на квадрат two-pi, делённый на измеренный период цикла. Этот построенный ряд и есть restoring-pull.
Построение restoring-pull не постоянно всякий раз, когда меняются объём или dominant-cycle-period. Изменяющийся restoring-pull предлагается как сигнал разворота.
Сглаженный restoring-pull на иллюстрированных графиках
На графике Deutschemark за June 1993 шестибаровая экспоненциальная средняя restoring-pull поднималась до роста цен, ослабевала по мере роста цен, затем снова поднималась вблизи разворота тренда.
На графике S&P 500 за June 1993 тот же сглаженный ряд restoring-pull поднимался перед нисходящим трендом, ослабевал по мере падения цен, затем снова поднимался перед разворотом вверх.
Немецкая марка June 1993 с индикатором возвращающей силы
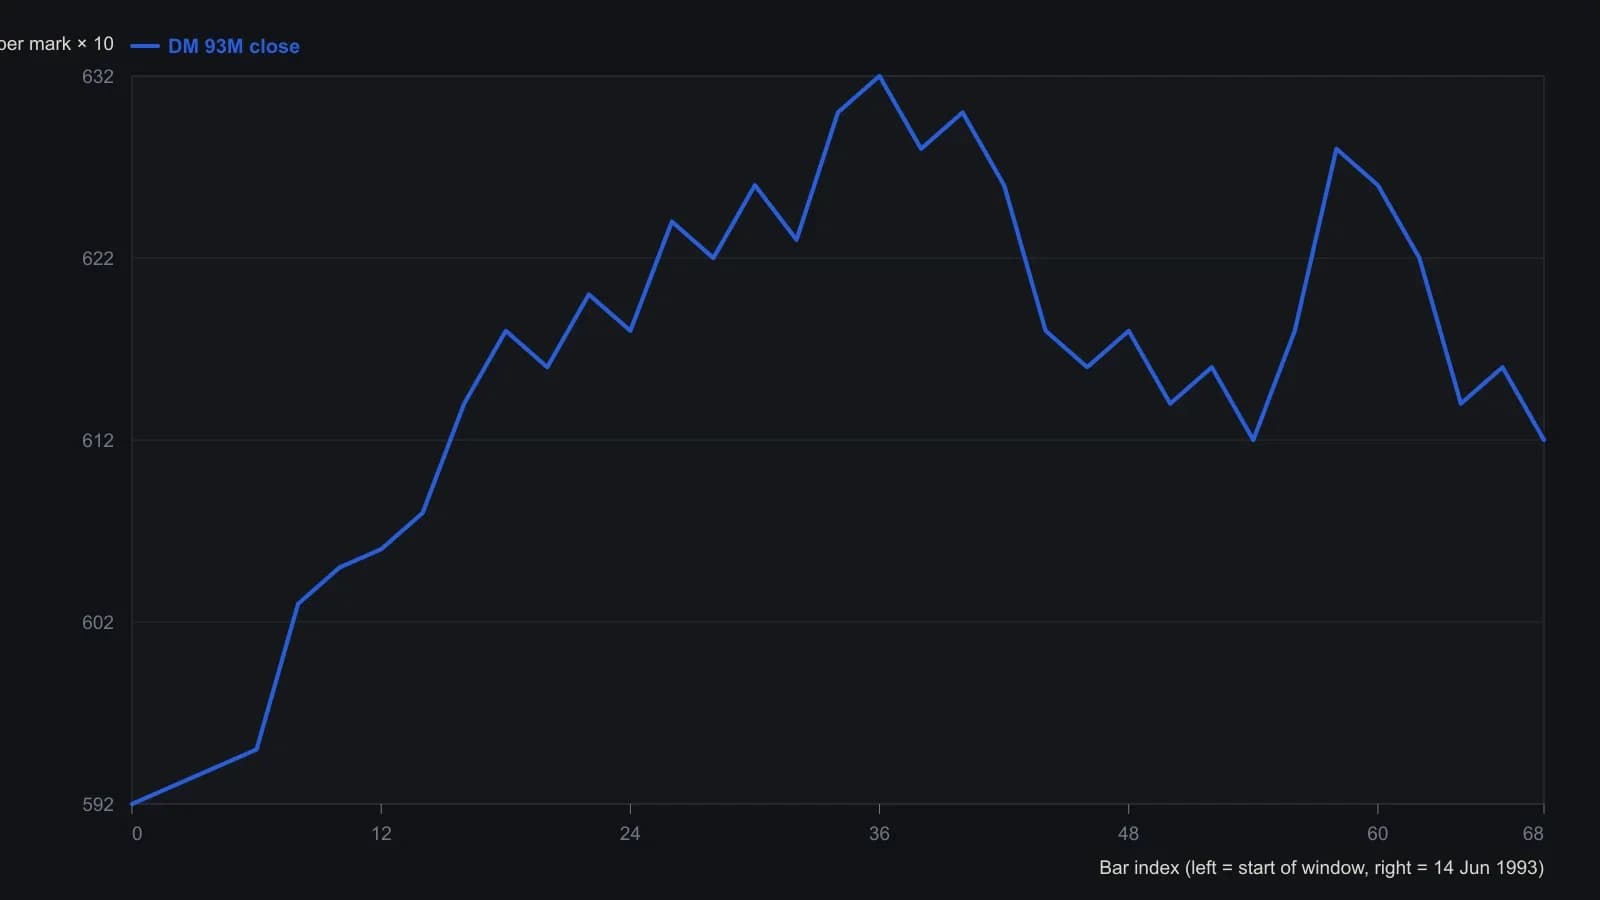
RPI — это объём, умноженный на квадрат (2π/Period), затем сглаженный шестибарной экспоненциальной скользящей средней. На нижней панели нет нанесённой шкалы, поэтому эти точки показывают только относительную высоту и их нельзя принимать за калиброванные единицы индикатора. Котировки в шапке приведены в центах (последний бар OP 61.62 HI 61.73 LO 61.54 CL 61.71 на 14 Jun 1993); левая шкала — тот же ряд, умноженный на десять.
Чтение dominant-cycle-period
Maximum-entropy-spectrum этой выборки S&P 500 относил доминирующий цикл примерно к 14 дням на большей части окна и показывал удлинение периода к правому краю.
Разметка последовательных минимумов наложением cycle-finder на тот же контракт S&P 500 также дала около 14 дней и точно так же хуже описывала данные по мере удлинения периода.
True-momentum и money-flow-index
Если цену трактовать как чистую синусоиду, произведение объёма на изменение цены становится рядом косинуса и поэтому опережает ценовую волну на четверть цикла. Это произведение — true-momentum; его используют как сигнал money-flow, а не как простой осциллятор разности цен.
Money-flow-index — сглаженная форма этого ряда. Его развороты сопоставляют с более поздними разворотами цены, когда рынок трактуют как циклический.
Шестипериодная экспоненциальная средняя объёма, умноженного на сегодняшнее закрытие минус вчерашнее закрытие, опережала каждый крупный разворот на иллюстрированных графиках Treasury-bond и S&P 500 за June 1993.
Все разборы дорожки · 13 разборов
- 1988Построение тик-взвешенного денежного потока и ценовых дивергенций
- 1989Четыре состояния money-flow-index как разрешение для next-bar breakout-system
- 1989Построение Money Flow Index по схеме «предложить, затем подтвердить»
- 1993Пятиступенчатый денежный поток из signed-print-volume
- 1993Физические аналогии для построения индикаторов цикла и денежного потока
- 1994Держите волновой подсчёт как черновик, пока денежный поток и линия тренда не совпадут
- 1999Берите пробой прямоугольной базы по подтверждению индекса денежных потоков, а не по запаздывающей средней силы
- 2004Построение правила volume-flow на основе денежного потока
- 2006Классифицируйте режим до чтения бара
- 2015Построение ограниченного осциллятора денежного потока из диапазона и объёма
- 2016Сочетание RSI, скользящих средних и денежного потока
- 2018Технический рейтинг из пяти правил как фильтр ротации
- 2020Сочетание денежного потока, RSI и ширины рынка для динамических зон давления