2018выпуск C078-11
Построение deviation-scaled adaptive moving average
Deviation-scaled moving average сначала фиксирует экспоненциальную альфу на критическом периоде, затем умножает эту базовую величину на абсолютную амплитуду отбеленного двухбарового остатка, выраженного в собственных среднеквадратичных единицах.
- Экспоненциальная скользящая средняя смешивает текущую цену закрытия с предыдущим значением фильтра через альфу, лежащую между нулём и единицей.
- Обычные адаптивные модификаторы, оцениваемые по нескольким барам, добавляют вычислительный лаг, прежде чем могут изменить эту альфу.
- Deviation-scaled-moving-average умножает базовую альфу критического периода на абсолютную амплитуду отбеленного двухбарового остатка, выраженного в единицах rms-масштаба.
- Один пользовательский период задаёт и базовую альфу, и окно среднеквадратичного значения, которое измеряет локальный масштаб.
Два этапа построения
Deviation-scaled-moving-average собирается в два этапа. Сначала экспоненциальная базовая линия фиксируется на выбранном пользователем критическом периоде. Затем отбеленный двухбаровый остаток, выраженный в собственных единицах rms-масштаба, повышает или понижает вес смешивания относительно этой базовой линии.
Экспоненциальная смесь и её альфа
Экспоненциальная скользящая средняя строится как выпуклая смесь текущей цены закрытия и предыдущего значения фильтра. Вес смешивания — альфа, лежащая между нулём и единицей. Меньшая альфа усиливает сглаживание. Большая альфа ослабляет сглаживание и даёт больший вес последней цене закрытия.
Почему обычные адаптивные модификаторы добавляют лаг
Адаптивные средние меняют эту альфу по отдельно измеренному состоянию рынка. Две распространённые конструкции выводят модификатор из RSI-подобной статистики или из чистого изменения цены за окно, делённого на сумму межбаровых изменений. Обе оценивают модификатор по нескольким барам, что добавляет вычислительный лаг.
Базовая линия критического периода
Пользовательский период трактуется как критический период фильтра — длина цикла, на которой мощность прошедшего сигнала уменьшается вдвое. Базовая экспоненциальная альфа задаётся как пять, делённое на этот период. Когда масштабированное отклонение амплитуды осциллятора равно единице, адаптивная альфа совпадает с экспоненциальной средней с тем же критическим периодом.
Zeros-oscillator и отбеливание спектра
Масштабирующий осциллятор — это двухбаровая разность close-to-close. У этого zeros-oscillator передаточная характеристика равна нулю для неизменного ряда, что даёт номинальное нулевое среднее, и он спадает на шесть децибел на октаву. Фрактальные рыночные амплитуды описываются как растущие с той же скоростью, поэтому разность используется для отбеливания спектра.
Та же двухбаровая разность также имеет нуль передаточной характеристики на периоде Найквиста — самом коротком цикле, который могут представить дискретизированные данные. Этот нуль предназначен, чтобы компенсировать шестидецибельное шумовое усиление однобаровой разности и уменьшить алиасинг в осцилляторе.
Двухполюсный остаток и rms-масштаб
Осциллятор пропускается через двухполюсный сглаживатель, критический период которого равен половине пользовательского периода, чтобы остаток оставался отзывчивым. Коэффициенты сглаживателя вычисляются только на первом баре. Поскольку вход номинально имеет нулевое среднее, отфильтрованный ряд также трактуется как имеющий нулевое среднее.
Локальный масштаб — это rms-масштаб этого отфильтрованного осциллятора на пользовательском периоде, среднеквадратичное значение остатка. Деление отфильтрованного ряда на этот rms-масштаб выражает его в единицах стандартного отклонения. Малое локальное отклонение тогда даёт малую эффективную альфу и более сильное сглаживание. Большое отклонение повышает альфу и позволяет фильтру быстрее следовать за ценой.
Рабочая альфа и адаптивный ряд
Рабочая альфа — это абсолютное масштабированное значение, умноженное на пять и делённое на период. Адаптивный ряд — обычная экспоненциальная рекурсия, которая смешивает текущую цену закрытия с предыдущим адаптивным значением, используя эту рабочую альфу. Скорость слежения перенастраивается изменением единственного входного периода, который задаёт и базовую альфу, и окно rms-масштаба.
Дневной график SPY с 40-периодной DSMA, 2017
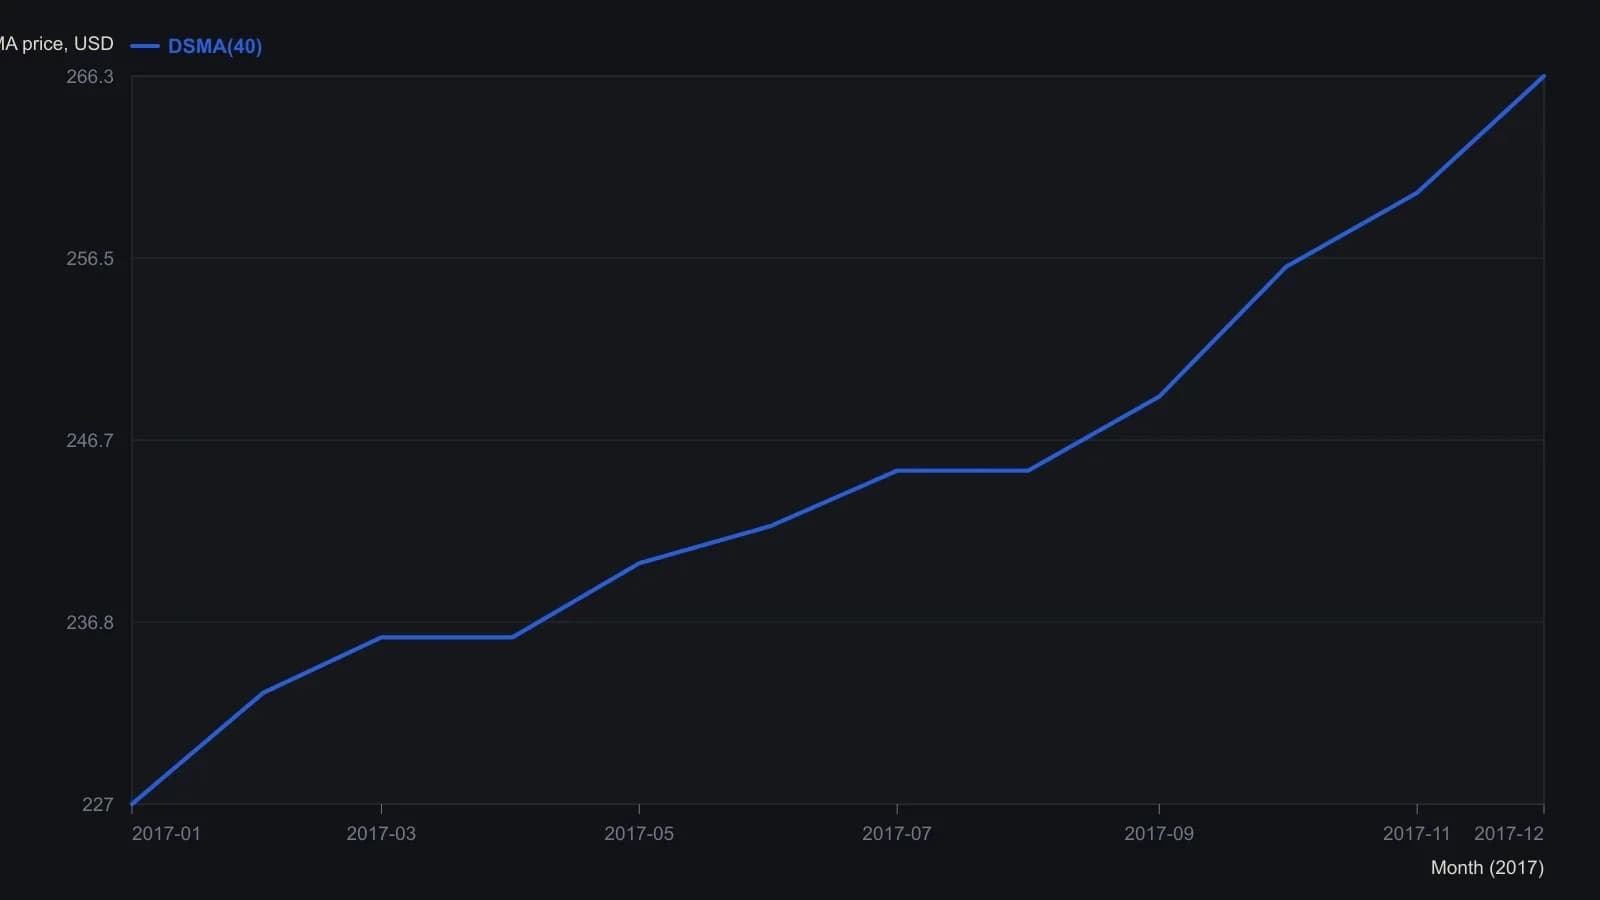
Растр — журнальная иллюстрация Figure 1 из TradeStation, а не таблица данных. Точки — визуальные отсчёты наложения DSMA на конец месяца; последнее напечатанное значение DSMA(40) на строке котировок — 266.30. Не принимайте десятые доли за точные тики.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда