2014выпуск C0126-31
Совмещение индекса относительной силы и трендовых фильтров для перепроданных сетапов
Как 14-периодный индекс относительной силы, ценовой прокси волатильности и 200-дневная простая скользящая средняя складываются в стек, чтобы перепроданные значения VixRSI можно было читать с трендовым фильтром, а не как самостоятельные сигналы.
- 14-периодный индекс относительной силы — это осциллятор в диапазоне от 0 до 100, построенный по средним приростам и снижениям и после первого окна обновляемый шагом сглаживания «13 плюс текущее значение».
- VixRSI делит трёхдневную экспоненциальную среднюю 22-дневного ценового прокси волатильности на трёхдневную экспоненциальную среднюю этого индекса относительной силы, и более высокие составные значения, как правило, отмечают перепроданность.
- Примерные перепроданные сетапы используют составные уровни вроде 1.40, и такие всплески описываются как более полезные, когда закрытие находится выше 200-дневной простой скользящей средней.
- Сопутствующий осциллятор RSIjk и менее жёсткие пороги выявляют больше кандидатных сетапов, а более короткие окна расчёта делают составные показатели более склонными к всплескам.
Что складывается в стек
Индекс относительной силы — ограниченный осциллятор, построенный по средним приростам и снижениям на заданном окне и обычно используемый для отметки перекупленности и перепроданности. В статье разбирается, как этот осциллятор сочетается с ценовым прокси волатильности и со скользящими средними, которые одновременно гасят шум индикатора и задают долгосрочный трендовый режим.
Трендовый фильтр — направленный экран в этом стеке. Это шаг, который спрашивает, возникает ли перепроданное или перекупленное значение вместе с преобладающим трендом, обычно определяемым положением цены относительно длинной скользящей средней.
Как строится 14-периодный индекс относительной силы
14-периодный индекс относительной силы формируется из отношения средних приростов к средним снижениям и даёт ограниченное дневное значение в диапазоне от 0 до 100. После первого 14-периодного окна последующие средние относительной силы обновляются шагом сглаживания «13 плюс текущее значение», а не простым перезапуском окна.
Ценовой прокси волатильности
Ценовой прокси волатильности, vix-fix, подменяет всплески подразумеваемой волатильности. Он считается как наивысшее закрытие за последние 22 торговых дня минус текущий минимум, масштабированное этим высоким закрытием, затем умноженное на 100 и сдвинутое на 50.
Как формируется VixRSI
Составное значение VixRSI — это трёхдневная экспоненциальная скользящая средняя этого прокси волатильности, делённая на трёхдневную экспоненциальную скользящую среднюю 14-периодного индекса относительной силы. Эти короткие экспоненциальные средние — шаг скользящих средних, который гасит шум в каждом компоненте до взятия отношения.
В такой формулировке составной показатель инвертирован: перепроданность обычно совпадает с более высокими значениями, а перекупленность — с более низкими.
Примерные перепроданные сетапы и 200-дневный экран
Примерные перепроданные сетапы включают составное значение 1.40 или выше, однодневное снижение после первого превышения как минимум 1.40 либо снижение после как минимум трёх подряд растущих дней, когда значение уже превысило как минимум 1.00.
Перепроданные всплески составного показателя описываются как более полезные, когда инструмент находится в распознаваемом восходящем тренде, например когда закрытие выше своей 200-дневной простой скользящей средней. Эта длинная простая скользящая средняя — трендово-режимная половина роли скользящих средних в этом стеке.
Дневной VixRSI Goldman Sachs относительно линии перепроданности 1.40
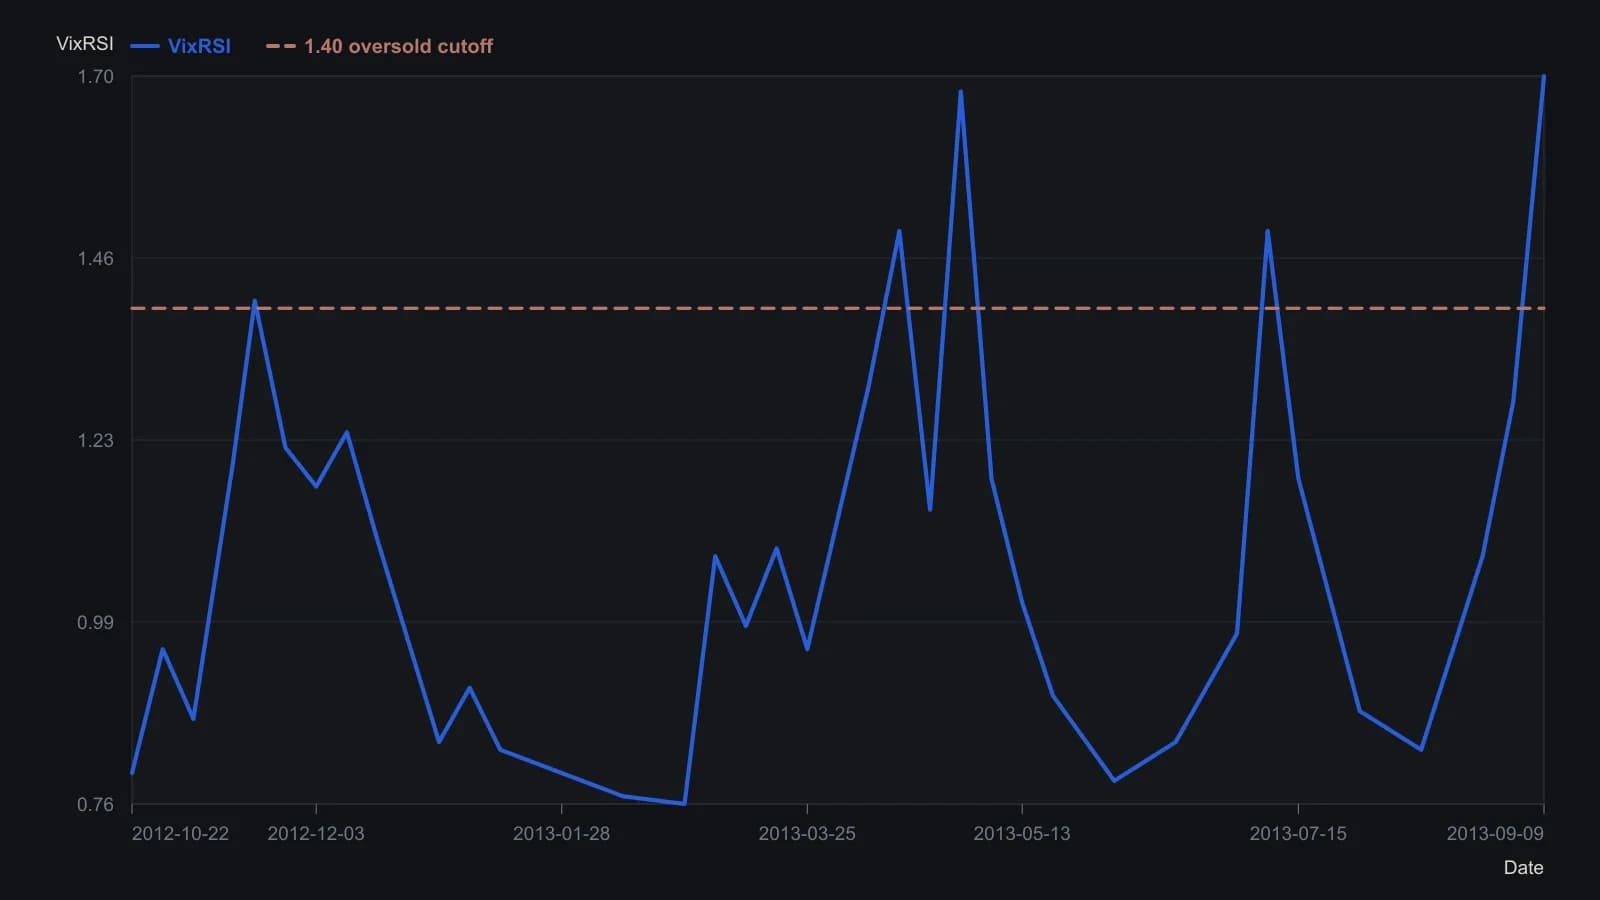
VixRSI — это 3-дневная экспоненциальная скользящая средняя 22-дневного ценового VIX fix Уильямса, делённая на 3-дневную экспоненциальную скользящую среднюю 14-дневного RSI, поэтому высокие значения соответствуют стороне перепроданности. Значения приблизительны: это отсчёты с опубликованного растра, а не тиковый дамп.
Сопутствующий осциллятор RSIjk
Сопутствующий осциллятор RSIjk заново центрирует 14-периодный индекс относительной силы вокруг нуля, добавляет трёхдневный член изменения, сглаживает эту сумму двухдневной экспоненциальной средней, затем снова прибавляет центрированное значение. Результат — знакопеременная шкала в диапазоне от 100 до -100.
Менее жёсткие пороги и длина окна расчёта
Использование тех же двух составных показателей с менее жёсткими порогами — например VixRSI выше 1.00, RSIjk ниже -16 и закрытие выше 200-дневной простой скользящей средней — выявляет больше кандидатных сетапов. Часть этих сетапов может приходить раньше или развиваться менее чисто, чем сетапы по более жёстким порогам.
Сокращение 22-дневного окна волатильности или 14-дневного окна относительной силы делает составные показатели более волатильными и более склонными к всплескам. Удлинение этих окон обычно выделяет только более экстремальные перепроданные значения.
Все разборы дорожки · 33 разбора
- 1988Корзины диапазона открытия, двухбарный тренд-фильтр и ограниченные стопы
- 1990Трендовый фильтр цены на кривой Безье
- 1992Построение трендового фильтра damping-index
- 1992Построение трендового фильтра random walk index
- 1992Фазовые диаграммы для трендовых фильтров на скользящих средних
- 1993Сглаживание взвешенного по объёму изменения и ранжирование тренда
- 1993Фильтр concurrent-highest-low с триггером largest-low-fall
- 1994Трендовые фильтры, инвариантные к единицам измерения, и c-test
- 1995Построение входов по чашке и колпаку с трёхбарной нетто-линией
- 1997Почему дневная оценка тайминга зависит от интервала, lookback-периодов и целевой функции подгонки
- 2001Часы объёмного бюджета для построения трендовых сегментов
- 2001Держите три задачи раздельно, когда тестируете композитный скор
- 2002Оценка недельного фильтра закрытия на четыре процента как процедуры market-state
- 2003Построение подтверждённого трендового фильтра зигзага
- 2004Разложите максимум, минимум и закрытие на отдельные прогнозные потоки
- 2005Трёхсостоятельное окрашивание баров по пробою скользящей средней
- 2005Построение трендового фильтра, скорректированного на объём и величину хода
- 2005Пробой пятидесятидневной средней как фильтр разрешения тренда
- 2005Включение текущего бара может приглушить пробой стохастического канала
- 2006Стохастический осциллятор под фильтром долгосрочной экспоненциальной средней
- 2010Конструкционный тест модифицированного фильтра тренда объём-цена
- 2011Построение трендового фильтра на ранговой корреляции Спирмена
- 2013Построение наклона repeated-median как устойчивого фильтра тренда
- 2014Совмещение индекса относительной силы и трендовых фильтров для перепроданных сетапов
- 2014Ценовые lookback-периоды для индекса относительной силы, скользящей средней и трендового фильтра
- 2015Оценка межрыночных прогнозов диапазона следующей сессии
- 2018Сначала читайте матрицу межрыночных весов, затем прогнозируемый фильтр скользящих средних
- 2018Построение трендового фильтра stiffness по удержаниям относительно скользящей средней
- 2018Ядро усреднения и запаздывающий тренд-гейт — отдельные спецификации
- 2019Тренд-фильтр не готов к сравнению, пока ограничения портфеля не записаны
- 2019Lookback, порог и ёмкость позиций для тренд-фильтра stiffness
- 2020Сочетание трендового фильтра со скользящей средней и стохастическим осциллятором
- 2020Построение осциллятора относительной силы с трендовым фильтром rank-agreement