2001выпуск C061-6
Как фиксированный сглаживатель становится живой поверхностью параметров
Обычный фильтр не может перенастроиться, когда характер тренда ряда меняется. Подстановка least-squares r-squared вместо фиксированной амплификации позволяет Exponential smoothing задавать собственное усиление, пока период остаётся коротким. Исторический рабочий процесс затем спрашивает, ведут ли себя соседние настройки так же, и считает любой рабочий набор действительным только на конечном интервале.
- Обычный фильтр сохраняет константы подгонки фиксированными для каждого наблюдения, поэтому не может перенастроиться сам, когда характер тренда ряда меняется.
- Least-squares r-squared, который принимает значения от 0 при отсутствии подгонки до 1 при идеальной подгонке, может заменить фиксированную константу чувствительности, чтобы Adaptive Filter сам находил своё усиление по данным.
- Проверка поверхности параметров считает упорядоченные склоны начиная с периода 2 и отсутствие изолированных пиков после того, как чувствительность превышает 10, признаками того, что настройка не является одиночным выбросом.
- Рабочий набор параметров действителен только на конечном интервале и предназначен для повторной проверки по движению ранга результатов.
Фиксированные константы не могут следовать за меняющимся трендом
Обычный фильтр сохраняет константы подгонки фиксированными для каждого наблюдения, поэтому не может перенастроиться сам, когда характер тренда ряда меняется. Exponential smoothing по-прежнему нуждается в явном усилении. Least-squares r-squared, который принимает значения от 0 при отсутствии подгонки до 1 при идеальной подгонке, может заменить фиксированную константу чувствительности, чтобы сглаживатель сам находил своё усиление по данным.
Короткий lookback с обученным усилением
Базовый сглаживатель строится возведением в куб усиленного двухчленного среднего. Последовательные экспоненциальные средние цены закрытия, с alpha equal to 2 divided by period plus one, комбинируются с коэффициентами, которые зависят от фактора амплификации a между 0 и 1.
Конструкция этого сглаживателя по умолчанию использует период 5 и амплификацию 0.7. Adaptive Filter держит период в коротком диапазоне, обычно от 2 до 12, и подставляет r-squared вместо фиксированной амплификации.
T3 с периодом 5: пример закрытия и первой экспоненциальной средней
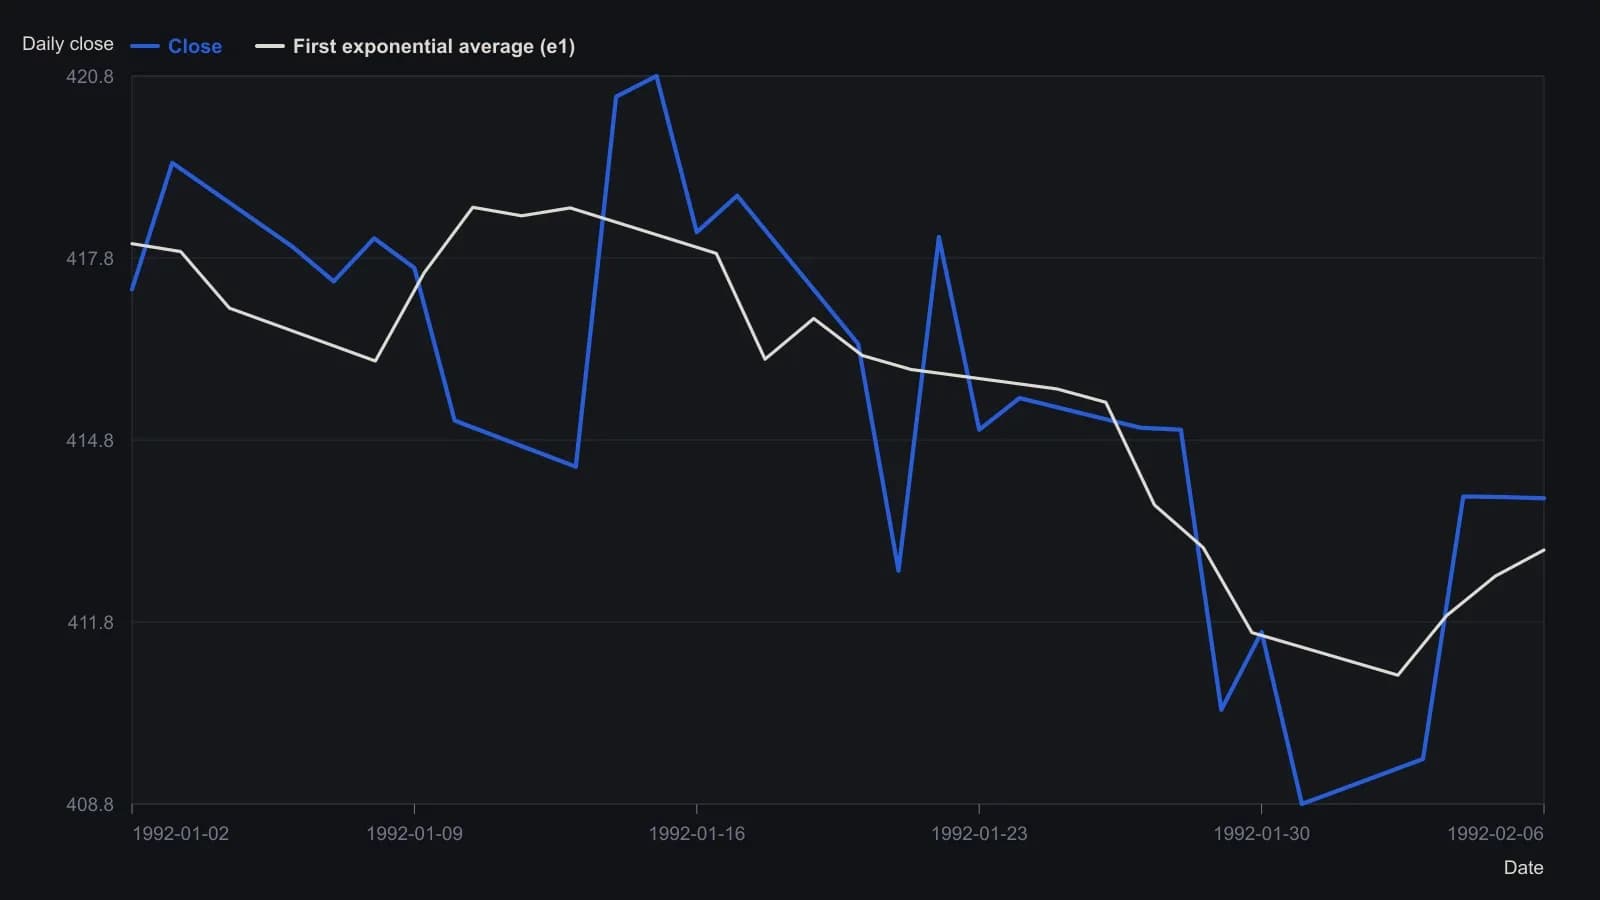
Период зафиксирован на 5, фактор объёма a — на 0.7. Шесть вложенных экспоненциальных средних должны заполниться, прежде чем T3 появится на листе, поэтому показаны только первые два значения T3, а адаптивный R² ещё отсутствует.
Вход, выход и разворот как одна процедура
Проверяемая процедура — полное правило лонг-шорт: входить в лонг, когда цена закрытия падает ниже фильтра, и входить в шорт, когда цена закрытия поднимается выше него, так что вход, выход и разворот составляют одну проверяемую систему. Оптимизация системы делает эти правила проверяемыми как одну процедуру.
Приведённая неадаптивная калибровка использовала период 12 и чувствительность 2. На том же ряде адаптивная подстановка изменила и число сделок, и приведённые индексы profit-loss и reward-risk относительно прогона с фиксированными параметрами.
Соседние настройки решают, пригоден ли пик
Проверка поверхности параметров входит в метод. Склоны, которые остаются упорядоченными начиная с периода 2, и отсутствие изолированных пиков после того, как чувствительность превышает 10, рассматриваются как признаки того, что настройка не является одиночным выбросом.
Тот же исторический рабочий процесс может показать сильное окно капитала, а затем плато. Рабочий набор параметров описан как действительный только на конечном интервале и предназначен для повторной проверки по движению ранга результатов.
Быстрый недельный рабочий диапазон
Предлагаемый рабочий диапазон держит фильтр быстрым, удерживая период и чувствительность ниже 10, предпочитает недельный бар, чтобы тренд успел сформироваться, и ограничивает каждую бумагу небольшой долей её пятипериодного среднего объёма.
Представленные траектории капитала предполагают отсутствие процентов, налогов, комиссий и маржи. Недельная лонг-шорт траектория с идеальным знанием будущего показана только как верхняя граница того, что могли бы извлечь частые смены позиций, а не как живой результат.
Все разборы дорожки · 9 разборов
- 1982Построение скользящих средних с весами, выравниванием и адаптивными lookback
- 1990Построение адаптивных фильтров из равновзвешенных средних
- 2000Лукбэки, масштабируемые по циклу, для правила пробоя канала
- 2000Когда код графического пакета ломает адаптивную линию тренда
- 2001Построение нелинейного фильтра Ehlers из весов моментума и расстояния
- 2001Как фиксированный сглаживатель становится живой поверхностью параметров
- 2005Практикум из трёх частей по поиску длины адаптивного фильтра
- 2010Пересборка экспоненциального среднего как ограниченного фильтра с коррекцией ошибки
- 2018Сборка осциллятора рекурсивной медианы как двухкаскадного адаптивного фильтра