1992выпуск C081-5
Фильтр наклона скользящей средней для сигналов пересечения
Пересечение скользящей средней — это разворотный сигнал: длинная позиция открывается, когда цена пересекает выбранную среднюю снизу вверх, короткая — когда цена пересекает её сверху вниз. Отдельная мера наклона недавних значений средней может служить тренд-фильтром: она разрешает то же пересечение, когда средняя крутая, и блокирует его, когда средняя плоская.
- Оставьте пересечение скользящей средней разворотным сигналом и добавьте тренд-фильтр, чтобы мера наклона могла разрешать или блокировать этот сигнал.
- Короткий отрезок скользящей средней можно считать почти линейным, поэтому стандартное отклонение этих недавних значений средней мало при пологом наклоне и велико при крутом.
- Длина скользящей средней задаёт, насколько быстро циклирует фильтр наклона. Длина lookback задаёт, насколько гладким является фильтр.
- По сравнению с пересечением без гейта гейт наклона откладывал часть входов и был рассчитан на пропуск сигналов, которые сработали бы в консолидации.
Две разные задачи
Скользящая средняя — это сглаженный ряд упорядоченных цен, который снижает ежедневный шум, так что направление читается по положению цены выше или ниже средней. Пересечение скользящей средней — разворотный сигнал: длинная позиция открывается, когда цена пересекает выбранную среднюю снизу вверх, и короткая позиция открывается, когда цена пересекает её сверху вниз.
Тренд-фильтр — второе количественное условие, которое разрешает или блокирует пересечение, чтобы входы были вероятнее, когда средняя наклонена уверенно, и менее вероятны, когда она плоская. Архив держит эти задачи раздельно, а не сводит их в одну дополнительную линию.
Мера наклона по недавним значениям средней
Короткий отрезок скользящей средней можно считать почти линейным, поэтому стандартное отклонение этих недавних значений средней мало при пологом наклоне и велико при крутом. Этот разброс и есть мера наклона — заменитель того, насколько крут отрезок.
Тренд-фильтр можно определить как стандартное отклонение последних x значений y-периодной скользящей средней: оно растёт, когда цена трендит увереннее, и падает, когда цена находится в диапазоне.
Lookback — это число недавних значений средней, используемых для расчёта меры наклона. Более длинный lookback делает фильтр глаже, а длина самой средней задаёт, насколько быстро фильтр циклирует.
Иллюстрированная конструкция
Одна иллюстрированная конструкция использовала восьмибаровое стандартное отклонение 21-баровой простой скользящей средней цен закрытия. Ту же пару можно собрать в электронной таблице из дат, закрытий, 21-дневной средней и стандартного отклонения по восьми значениям.
Изменение длины скользящей средней меняет, насколько быстро циклирует этот фильтр наклона. Изменение lookback, используемого для стандартного отклонения, меняет, насколько гладким является фильтр.
Индикатор анализа тренда S&P 500, май–ноябрь 1989
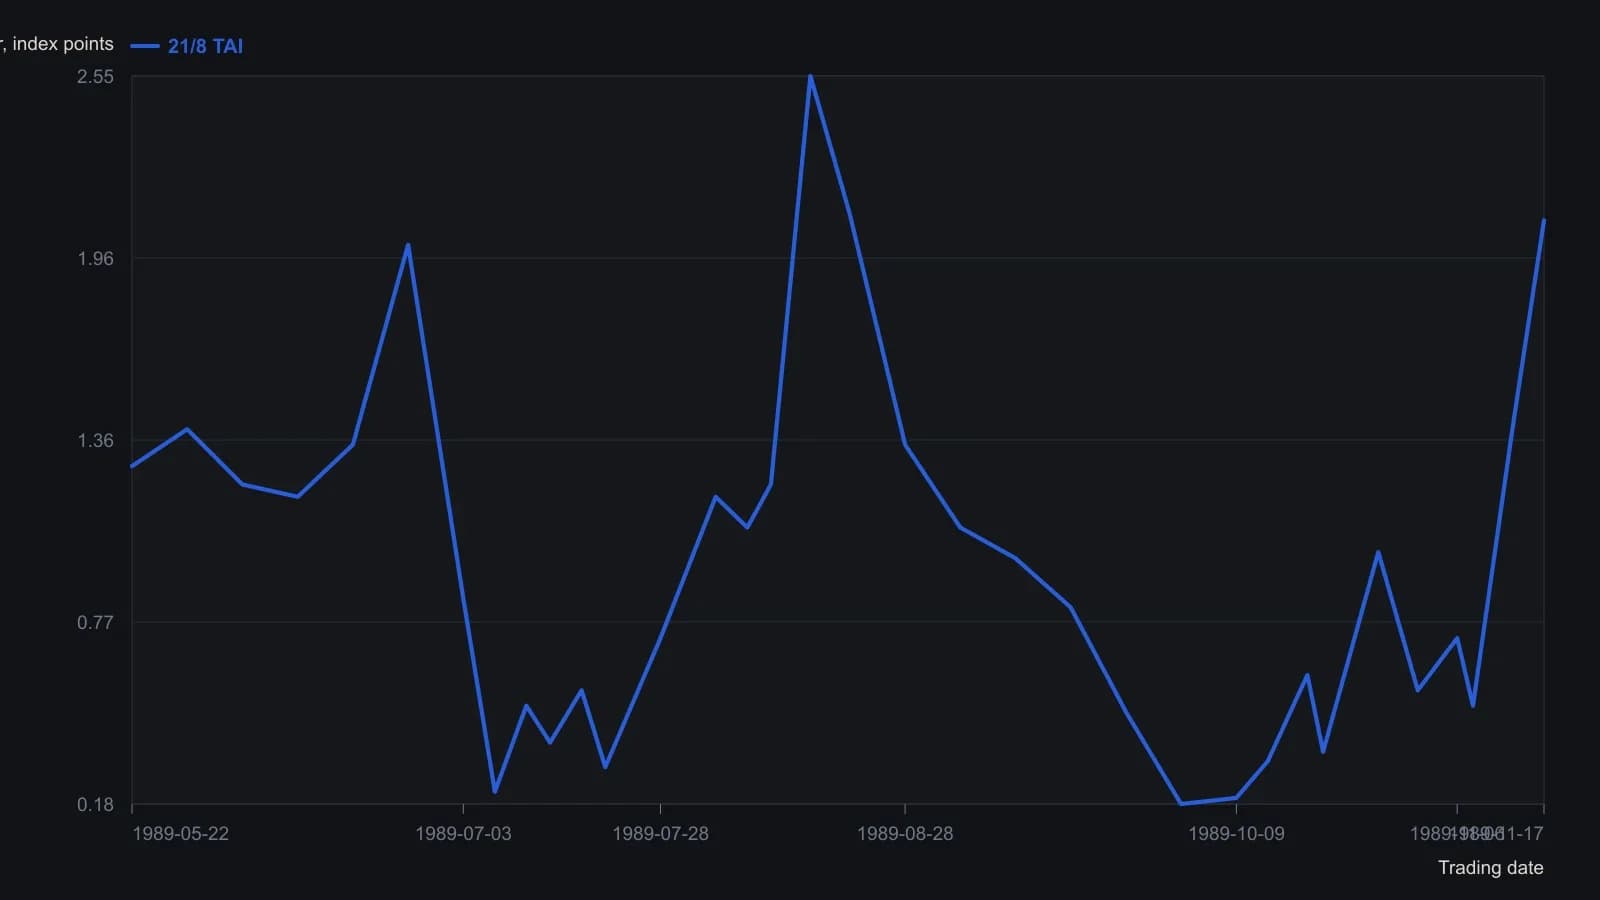
Источник фиксирует TAI на 21-барной простой скользящей средней с 8-барным окном (MetaStock: std(mov(c,21,s),8)). Оцифровано на глаз с растра; показания считать примерно ±0.1 пункта индекса.
Нефильтрованное пересечение
Нефильтрованное правило сравнения покупало, когда цена закрытия пересекала 26-баровую скользящую среднюю снизу вверх, и продавало, когда пересекала её сверху вниз. Правило применялось к 1,440 дневным барам широкого индекса акций; комиссия и проценты опущены ради ясности.
Пересечение с гейтом
Правило с гейтом разрешало то же 26-баровое пересечение только когда четырёхбаровый lookback 38-баровой скользящей средней стоял выше десятибарового lookback той же 38-баровой средней.
Задуманное прочтение таково: более крутой недавний наклон по сравнению с более длинным окном наклона отмечает рынок, который начинает двигаться увереннее, — условие, более вероятное после зрелого бестрендового отрезка.
По сравнению с 26-баровым пересечением без гейта гейт наклона откладывал часть входов и был рассчитан на пропуск сигналов, которые сработали бы в консолидации.
Редакторское прочтение
Редакция TradersWeek: рассматривайте пересечение как направленную гипотезу, а наклон средней — как отдельный переключатель разрешения. Оставьте базовое правило нетронутым, добавьте один явный гейт качества тренда и оценивайте комбинацию по тому, когда сделки разрешены, а не по тому, насколько изобретательно выглядит дополнительная линия.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover