1987выпуск C021-5
Оценка относительной силы при конкурирующих критериях оптимизации
Симуляция ближних фьючерсов на казначейские облигации с December 2, 1980 по December 1, 1985 оценила процедуры относительной силы, моментума и двойной скользящей средней по пяти отдельным целевым критериям. Правила, выбранные по средней прибыльной сделке или средней убыточной сделке, дали лишь несколько завершённых оборотов.
- Оптимизация системы оценивает одну полную торговую процедуру по одному заявленному целевому критерию и сохраняет только тот набор параметров, который занимает первое место по этому критерию.
- Когда поиск был нацелен на среднюю прибыльную сделку, 16-дневный индекс относительной силы с уровнем покупки 24 и уровнем продажи 96 дал только три сделки на пятилетней выборке.
- Наборы параметров, выбранные для минимизации средней убыточной сделки для 6-дневного правила моментума, high-low oscillator и 6-дневного индекса относительной силы, каждый дал лишь несколько сделок на том же окне.
- Редакторская позиция: рассматривайте оценку как проверку того целевого критерия, который отобрал параметры, и публикуйте этот критерий, сетку поиска и число сделок рядом с любым сообщаемым результатом.
Что проверяла оценка
Архивный рабочий процесс спрашивал, выглядит ли индекс относительной силы или связанная процедура моментума по-прежнему активными после того, как оптимизация системы оценила его более чем по одному целевому критерию. Индекс относительной силы был ограниченным осциллятором, построенным по упорядоченным закрытиям на выбранном lookback и затем превращённым в сигналы long, short или flat с отдельными порогами покупки и продажи. Стратегия моментума была полной процедурой входа, выхода и воздержания, которая сравнивала изменение цены на lookback с порогами покупки и продажи и удерживала полученную позицию на горизонте системы. Правила двойной скользящей средней перебирались на той же выборке, чтобы каждую индикаторную процедуру можно было оптимизировать отдельно.
Как был построен ряд облигаций
Оценка симулировала ближние долгосрочные фьючерсы U.S. Treasury Bond с December 2, 1980 по December 1, 1985. Ролловер ближайшего контракта оставался на фронтальном фьючерсном листинге и переключался в первый торговый день месяца экспирации. Симулированные исполнения брались по цене открытия, и с каждого завершённого оборота взималась комиссия 100 долларов. Из-за кодирования thirty-seconds цены, котируемые в 32nds, переводились в десятичные до расчётов индикатора и сделок, чтобы продвижение на один тик не воспринималось как большой несмежный скачок.
Сетки поиска
Правила двойной скользящей средней перебирались по 266 комбинациям: короткий период шагал от 2 до 15 дней по единицам, длинный период — от 6 до 60 дней по тройкам. Правила моментума перебирались по 5,000 комбинациям: дни lookback шагали от 6 до 20 по двойкам, порог продажи поднимался от 100 до 604 с шагом 21, а порог покупки опускался от -100 до -604 с шагом 21.
Пять отдельных целевых критериев
Каждая индикаторная процедура оптимизировалась отдельно по пяти критериям: совокупная прибыль, прибыль short-стороны, прибыль long-стороны, средняя прибыльная сделка и средняя убыточная сделка. Оптимизация системы оценивала одну полную торговую процедуру по заявленному целевому критерию и сохраняла набор параметров, который занимал первое место только по этому критерию. Критерием оптимизации была эта единственная статистика.
Число сделок по двум критериям
Когда поиск был нацелен на среднюю прибыльную сделку, 16-дневный индекс относительной силы с уровнем покупки 24 и уровнем продажи 96 дал только три сделки на пятилетней выборке. Наборы параметров, выбранные для минимизации средней убыточной сделки для 6-дневного правила моментума, high-low oscillator и 6-дневного индекса относительной силы, каждый дал лишь несколько сделок на пятилетнем окне.
Число сделок при параметрах T-bond, выбранных так, чтобы минимизировать средний убыток
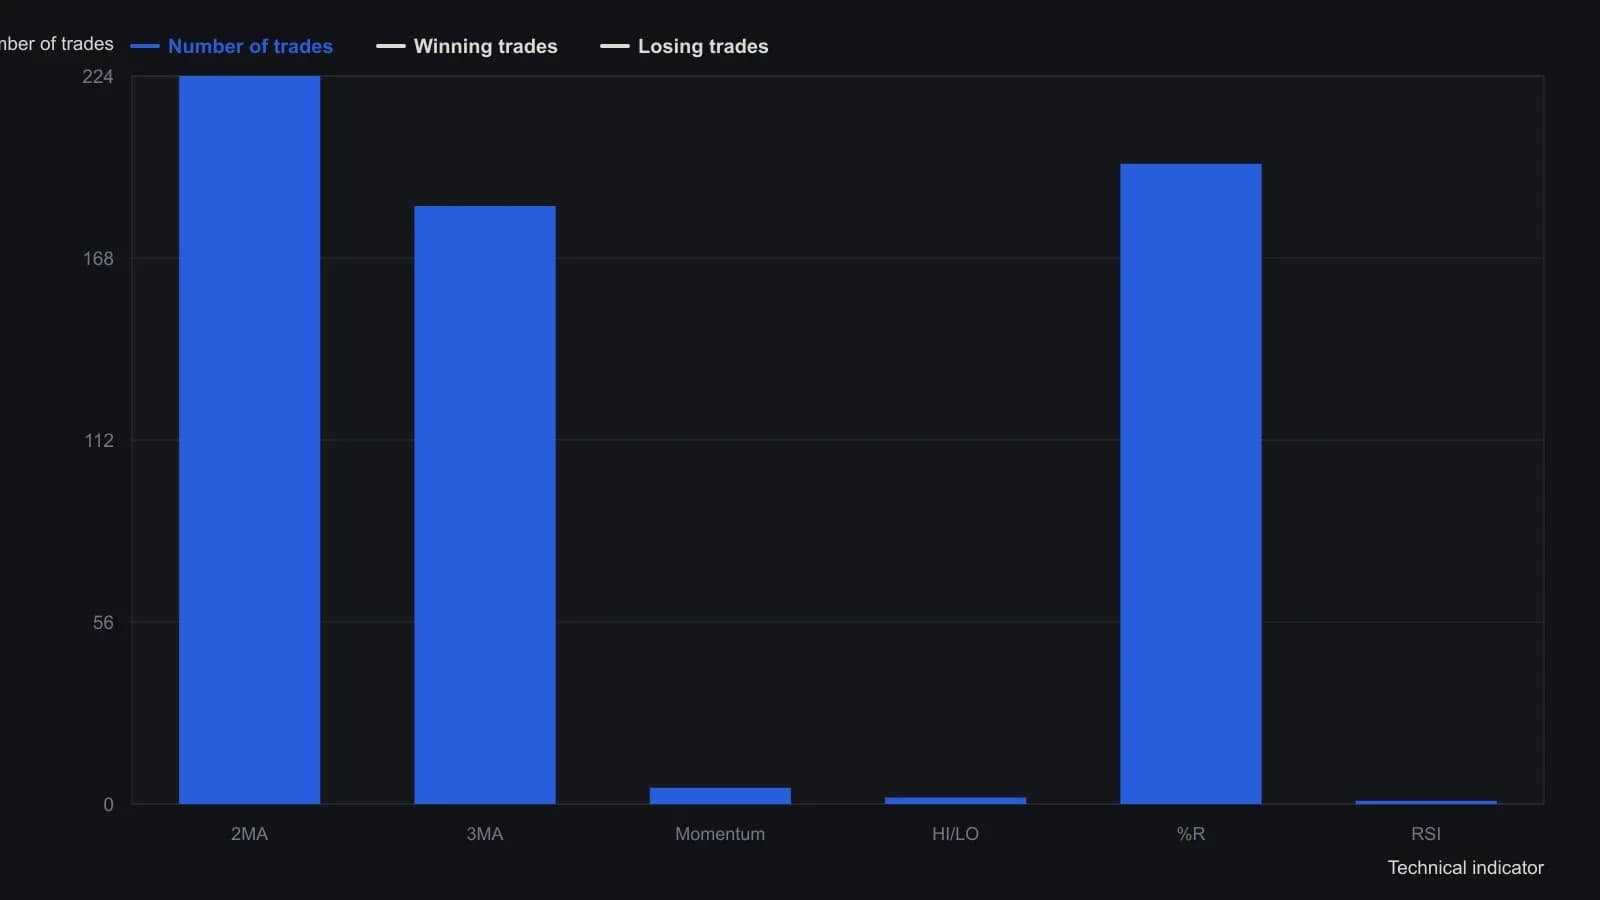
Сделки исполнялись по цене открытия с комиссией $100 за полный оборот по ближайшему контракту T-bond Чикагской торговой палаты; перестановка — в первую сессию месяца экспирации. При этом критерии 6-дневный импульс, осциллятор максимум–минимум и 6-дневный RSI зафиксировали только прибыльные сделки.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило