2012выпуск C0278-81
Настройка окон MACD как контроль времени удержания
Обычный ряд MACD — это разница между 12-периодной экспоненциальной средней цены закрытия и 26-периодной экспоненциальной средней цены закрытия, с 9-периодной сигнальной линией для пересечений. Редакционное прочтение рассматривает эту опубликованную пару lookback как отправную точку: когда экспоненциальное сглаживание задано явно, та же логика пересечения становится контролем времени удержания, переписанным под выбранный горизонт.
- Обычный ряд MACD — это разница между 12-периодной экспоненциальной средней цены закрытия и 26-периодной экспоненциальной средней цены закрытия, сопоставляемая с 9-периодной сигнальной линией.
- Пара lookback задаёт, насколько быстро осциллятор отслеживает выбранный горизонт удержания, а вариант для более длинного горизонта использует 25-периодную экспоненциальную среднюю минус 120-периодную экспоненциальную среднюю.
- Пересечение нулевой линии представлено как один из способов растянуть горизонт решения относительно обычного пересечения сигнальной линии.
- Знание того, как устроены экспоненциальное сглаживание и начальная скользящая средняя, подаётся как способ избежать мультиколлинеарности от наслоенных правил, которые повторяют одну и ту же сглаженную ценовую информацию.
Обычный ряд MACD
MACD — ценовой осциллятор, который образуется вычитанием более длинной экспоненциальной средней цены закрытия из более короткой, после чего эта разность сравнивается с сигнальной средней или с нулём. Обычный ряд — это разница между 12-периодной экспоненциальной средней цены закрытия и 26-периодной экспоненциальной средней цены закрытия. 9-периодная экспоненциальная средняя этого ряда MACD — обычная сигнальная линия для пересечений.
Одно стандартное прочтение рассматривает MACD на уровне или выше своей 9-периодной средней как условие покупки, а падение сквозь эту среднюю — как условие продажи.
Стандартный MACD и 9-дневный сигнал на S&P 500
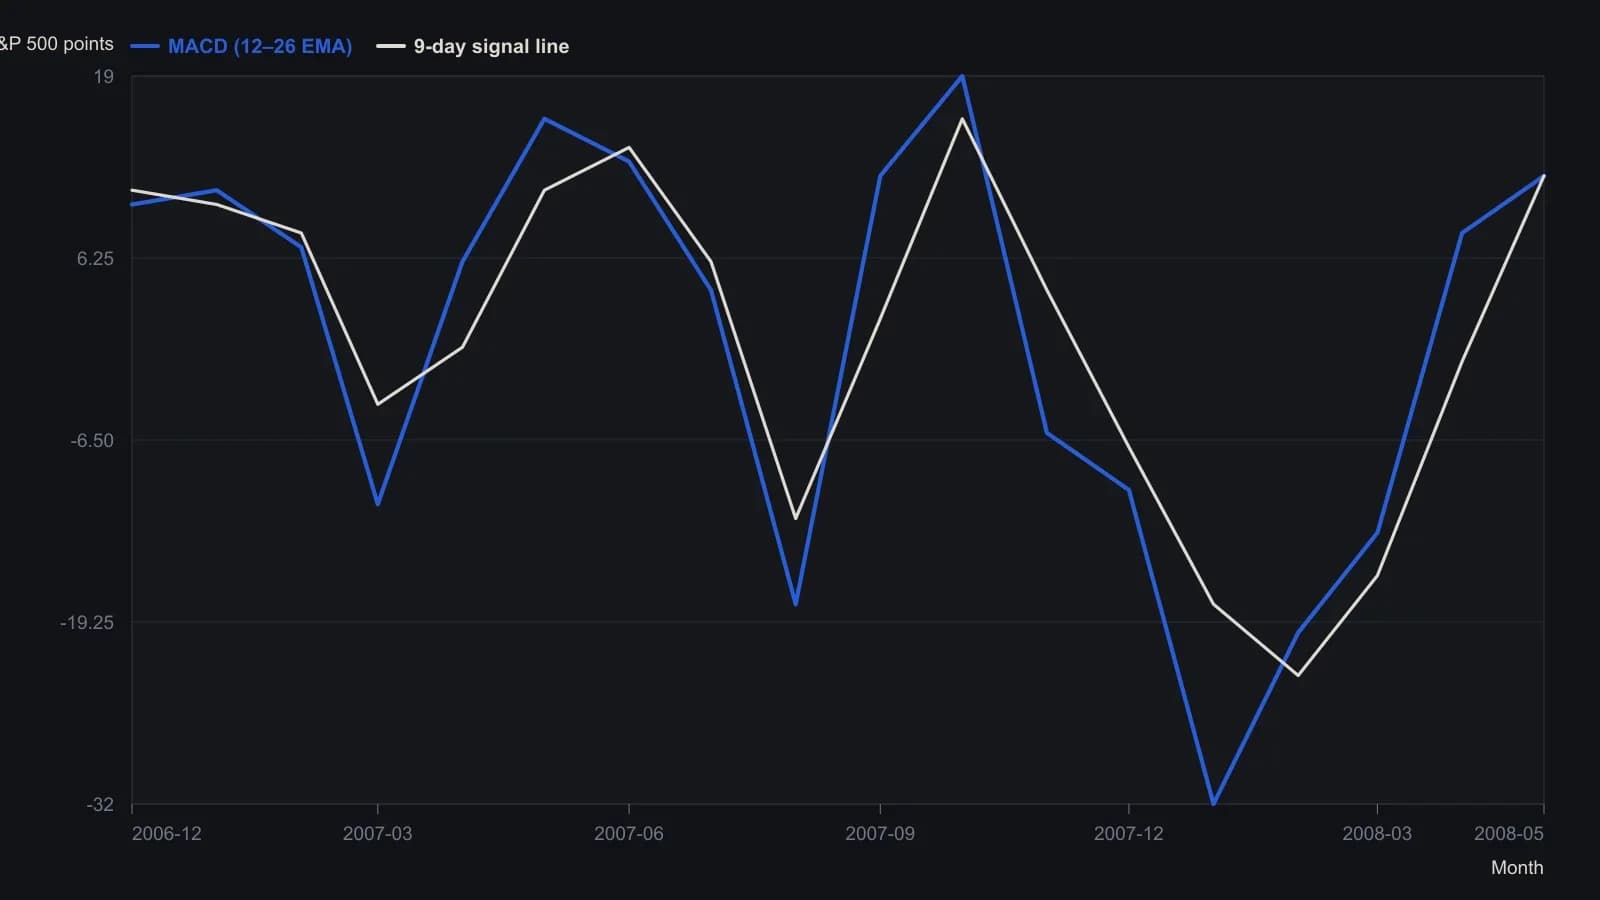
Опубликованные периоды расчёта — 12-дневная экспоненциальная скользящая средняя минус 26-дневная экспоненциальная скользящая средняя закрытия, сигналом служит 9-дневная экспоненциальная скользящая средняя этой разности. Растровые отсчёты достоверны примерно до двух пунктов индекса. Подписи месяцев отмечают годовые засечки 2007 и 2008; изображённый максимум около 1570 и минимум около 1270 фиксируют окно с конца 2006 до весны 2008.
Экспоненциальное сглаживание и начальная скользящая средняя
Экспоненциальное сглаживание — это рекурсивная средняя, которая применяет вес, равный 2, делённому на единицу плюс lookback, к последней цене закрытия, а остаток — к предыдущей средней. Для 26-периодного окна этот вес равен 0.075.
Когда предыдущей экспоненциальной средней ещё нет, рекурсия начинается с простой скользящей средней того же окна. Скользящая средняя — это сглаживатель упорядоченных цен, который используется и для затравки этого экспоненциального ряда, и для задания двух lookback MACD.
Варианты горизонта при той же логике пересечения
Пара lookback — это две длины экспоненциальных окон, которые задают, насколько быстро осциллятор отслеживает выбранный горизонт удержания. Замена пересечения сигнальной линии на пересечение нулевой линии представлена как один из способов растянуть горизонт решения. Пересечение нулевой линии — более медленный альтернативный триггер, который срабатывает, когда разность MACD меняет знак.
Стандартные настройки MACD могут переключаться во время бокового движения цены даже тогда, когда задуманное применение — только более крупные развороты тренда. Вариант для более длинного горизонта заменяет стандартную пару на 25-периодную экспоненциальную среднюю минус 120-периодную экспоненциальную среднюю.
Как избежать повторяющихся правил по сглаженной цене
Знание того, как устроен каждый компонент, подаётся как способ избежать наслоения правил, которые повторяют одну и ту же сглаженную ценовую информацию. Это наложение — мультиколлинеарность: избыточное перекрытие, которое появляется, когда несколько правил построены из одного семейства сглаженных ценовых входов.
Все разборы дорожки · 80 разборов
- 1988Пересоберите MACD-Mo и MACD-H, прежде чем трактовать их как сигналы
- 1989Периоды four-span MACD как недолговечные параметры
- 1989Недельное, затем дневное подтверждение MACD на отдельных акциях
- 1991Правила MACD и stochastic с режимным фильтром внутри чек-листа
- 1991Построение сигнальных линий MACD и тесты дивергенции
- 1991Порядок параметров MACD и фазовый лаг цикла
- 1992Удлинённый MACD облигаций как фильтр режима акций
- 1992Построение MACD длинного горизонта из парных экспоненциальных средних
- 1993Построение знакового десятибалльного тренд-фильтра
- 1994Построение двойных экспоненциальных средних со сниженным лагом для MACD
- 1994Засев фильтров DEMA2 для построения сигнала MACD
- 1994Построение MACD из экспоненциальных средних с уменьшенным лагом
- 1994TEMA1 из вложенных экспоненциальных средних, затем двухгоризонтный MACD
- 1994Построение входа и выхода на MACD относительной силы
- 1994Построение электронной таблицы пересечения MACD относительной силы
- 1995Консенсусные предсигнальные фильтры для Relative Strength Index, MACD и стохастического осциллятора
- 1997Подтвердите разворот MACD ценой, затем выходите по гистограмме
- 1997Реконструкция стохастического осциллятора, MACD и тройно сглаженного осциллятора
- 1997Окна скользящих средних до пересечений и MACD
- 1999MACD второго этапа на входах относительной силы
- 1999Построение MACD из спредов экспоненциальных средних для пересечения и дивергенции
- 1999Кодирование свечей в числовые индикаторы
- 2001Подтверждение второго минимума процентным осциллятором и фильтром денежного потока
- 2001Построение MACD из спредов экспоненциальных средних и сигнальной линии
- 2002Разделяйте правила ограниченных и следующих за трендом осцилляторов
- 2002Отсортируйте режим, прежде чем назначать задачи MACD и стохастику
- 2002Построение классических фильтров дивергенции по RSI и MACD
- 2002Недельные максимумы и минимумы как трендовые ворота
- 2002Построение канально-нормализованных разворотных сигналов Fisher
- 2002Affine-price и Fisher transform как сконструированный компаньон к MACD
- 2003Построение регуляризованной EMA с линией MACD и thrust-осциллятором
- 2003Экспоненциальные средние со штрафом за кривизну против MACD
- 2003MACD, скользящие средние и фильтр тренда как единая система тайминга
- 2003Конструкция Fractional MACD и linear-regression-reversal
- 2004Недельный тайминг ралли медвежьего рынка по гистограмме MACD
- 2004Свечные триггеры, отфильтрованные дивергенцией MACD
- 2004Поэтапное определение вершин энергокомплекса с помощью трендовой линии, пробоя и MACD
- 2005Кульминация продаж: удержание против провала
- 2006Считайте боковой Wave разрешением перед пробоем
- 2007MACD со стохастическим осциллятором для выявления разворотов тренда
- 2007Пересборка разметки пятой волны S&P 500 после сломанной цели
- 2007Построение подтверждения по MACD, RSI и стохастику для фьючерсов
- 2007Дивергенция гистограммы MACD требует подтверждающего закрытия
- 2007Записывайте план как стек: соотношение, граница, затем осцилляторы
- 2008Дивергенция MACD и подтверждение стохастическим осциллятором на фьючерсах на пиломатериалы
- 2008Назначьте подтверждение, тайминг и стоп до тестирования валютной пары
- 2008Подтвердите траекторию запуска тенбэггера до выхода по MACD
- 2008Чтение выгруженного файла доказательств
- 2008Сопровождающий Leader для предупреждений о направлении MACD
- 2008Выходы по относительной силе с MACD-средними и RSI
- 2008Назначьте каждому индикатору одну задачу в наборе правил three-screens
- 2008Последовательное применение RSI, MACD и пересечений средних
- 2010Построение Schaff Trend Cycle из MACD и окна доминирующего цикла
- 2010Schaff Trend Cycle как комбинация MACD и стохастического осциллятора
- 2010Сочетание Relative Strength Index, стохастического осциллятора и MACD как фильтров наклона
- 2010Краткосрочные волновые и пропорциональные подсказки без прогнозов направления
- 2010Точный вход на откате и незапланированный выход ради защиты прибыли
- 2010Фильтрация ложных сигналов MACD пробоями трендовых линий
- 2011Ленты поставщиков как входная переменная в оценке MACD
- 2012Чувствительность опционов вне денег и в деньгах к подразумеваемой волатильности
- 2012Настройка окон MACD как контроль времени удержания
- 2012Сочетание пересечения скользящих средних с MACD и поддержкой-сопротивлением
- 2012Тестирование опубликованного входа по MACD с фильтром согласия гистограммы и сигнальной линии
- 2012Рассматривайте образцовые системы как лабораторию, а не как готовые правила для реальной торговли
- 2013Построение скользящих средних и MACD по одному ценовому ряду
- 2013Цена следующего бара, которая вынуждает пересечение MACD с сигнальной линией
- 2013Построение обратных цен MACD на следующем баре
- 2013Построение инвертированных цен разворота MACD
- 2014Комбинации стохастического осциллятора, MACD и RSI с общим фильтром
- 2014Lookback-периоды на квадратных корнях для комбинированных MACD и RSI
- 2015Проверяйте открытый интерес и тренд, прежде чем доверять пересечениям осциллятора
- 2016MACD без сигнальной линии, подтверждённый трендовыми фильтрами скользящих средних
- 2016Используйте RSI, MACD и скользящую среднюю как консенсус о состоянии рынка
- 2016Линия MACD против гистограммы — это прежде всего проблема отображения
- 2017Недельный и дневной MACD на одном дневном графике
- 2017Недельный и дневной MACD как стековый фильтр моментума
- 2017Вложенные недельный и дневной MACD из парных спредов EMA
- 2018Недельный и дневной масштаб PPO в сравнении с MACD, с ограниченными по диапазону показаниями RSI и стохастика
- 2018Построение недельного и дневного процентного ценового осциллятора
- 2020Построение чтения ленты Wyckoff с фильтрами MACD, скользящей средней и RSI