1998выпуск C061-8
Режимные фильтры для мутировавших индикаторов
Входы индикаторов и систем могут терять или приобретать ценность тайминга при изменении рыночной структуры. Сигналы следует применять только после того, как текущая структурная фаза и мутация этих входов количественно оценены.
- Входы индикаторов и систем могут терять или приобретать ценность тайминга при изменении рыночной структуры. Такой сдвиг полезности — это мутация переменных.
- Новая рыночная парадигма задаёт последовательность сжатия, расширения и перехода, и фаза считается корректной только тогда, когда она следует за ожидаемым предшественником.
- Сигналы систем и индикаторов следует применять только после того, как текущая структурная фаза, а значит и мутация их входов, количественно оценена.
- Ордера, выставленные без учёта мутировавшей инкрементальной волатильности, могут совпасть с самыми шумными интервалами структуры.
Мутация переменных при изменении структуры
Входы индикаторов и систем могут терять или приобретать ценность тайминга при изменении рыночной структуры. Такое изменение того, насколько полезным остаётся вход, — это мутация переменных.
Трендовая структура — это рынок первичного тренда, в котором меньшие коррекции рассматриваются как откаты внутри более крупного движения. Нетрендовая структура — это боковой рынок, который колеблется между поддержкой и сопротивлением.
Трёхфазная структурная оболочка
Предлагаемая структурная оболочка — это новая рыночная парадигма с тремя последовательными фазами: сжатие, расширение и переход.
Фаза сжатия — более спокойное застойное движение с уменьшающимся импульсом. Фаза расширения — экстремальное направленное движение с растущим импульсом. Фаза перехода — разворот импульса с разворотом или коррекцией цены.
Фаза считается корректной, когда она следует за ожидаемым предшественником: сжатие после перехода, расширение после сжатия и переход после расширения.
Количественно оцените фазу до сигнала
Сигналы систем и индикаторов следует применять только после того, как текущая структурная фаза, а значит и мутация их входов, количественно оценена.
Стандартное отклонение измеряет дисперсию цены вокруг среднего и обычно масштабируется в кратных одной, двум или трём отклонениям. Инкрементальная волатильность — это мера волатильности, которую рассматривают как мутируемый вход, а не как фиксированную константу.
Доходность счёта по швейцарскому франку с фазовым фильтром и без него
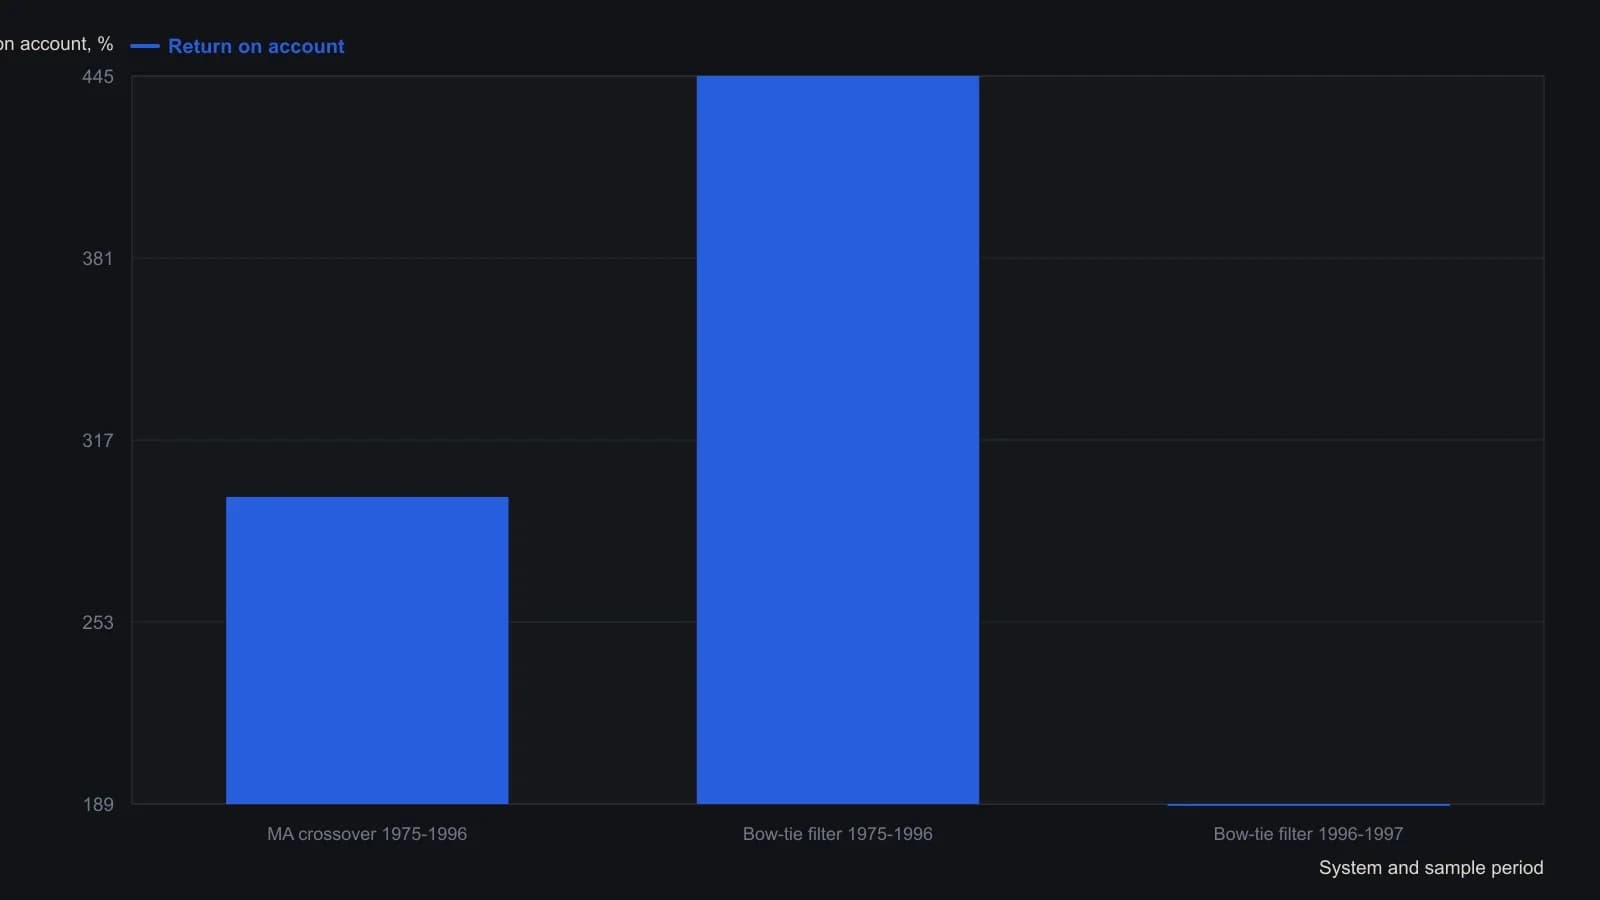
Выборка «галстук-бабочка» за 1996-1997 — это всего 11 сделок по контракту December 1997, и горизонт у неё не тот же, что у 21-летних тестов. На длинной выборке фактор прибыли составил 1.34 для пересечения и 1.30 для «галстука-бабочки»; разрыв в доходности в основном из-за меньшего требуемого счёта (19640 против 26300 долларов).
Как отмечались фазы
Примеры paintbar и фазового индикатора на графиках меди, кофе, IBM, Iomega, швейцарского франка и казначейских облигаций использовались, чтобы отметить расширение, сжатие и переход.
Все разборы дорожки · 56 разборов
- 1986Циклически согласованный Directional Trend Indicator
- 1987Что на самом деле сравнивают правила входа по кроссоверу и по направленному движению
- 1988Пересечению направленных линий нужны фильтр тренда, правило крайней точки и долларовый стоп
- 1988Построение истинного диапазона адресацией со смещением
- 1988Построение направленного движения по диапазону бара
- 1988Построение индекса среднего направленного движения: рекурсивное сглаживание и смещение окна ретроспекции
- 1988Поэтапное построение Average Directional Index с подтверждением Relative Strength Index и оповещениями о стопе
- 1988Построение Average Directional Index с зафиксированными правилами истинного диапазона и направленности
- 1991Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1991Построение пятисессионных прогнозов по входам стохастика, ADX и MACD
- 1993Построение среднего направленного индекса из направленного движения и истинного диапазона
- 1993Подтверждение n-барных пробоев фильтрами ADX и DX
- 1994Построение трендового фильтра по ширине полос Боллинджера
- 1994Предторговый чеклист, который может отказать лонгу тремя способами
- 1997Порог ADX и скользящая средняя как трендовый фильтр
- 1998Режимные фильтры для мутировавших индикаторов
- 1999Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 2000Оценка ADX, RSI и скользящих средних в хранилище по множеству акций
- 2000Stochastic pop как фильтрованный сетап продолжения
- 2000Начало и выход по одному индексу среднего направленного движения
- 2002Совместное чтение ADX и MACD для силы и направления тренда
- 2003Адаптивный пробой Дончиана с подразумеваемой волатильностью и объёмом
- 2004Индекс среднего направленного движения как режимный фильтр для индекса относительной силы и стохастического осциллятора
- 2004Построение объёма, нормированного на истинный диапазон, как направленного фильтра
- 2005Построение многофильтровой процедуры пробоя пенни-стоков
- 2005Соберите один плейбук, который переключается вместе с режимом сессии
- 2005Сочетание полос Боллинджера, индекса среднего направленного движения и коррекции Фибоначчи на валютных парах
- 2006Сборка адаптивной ценовой зоны из дважды сглаженных средних
- 2006Шлюз силы ADX для MACD и стохастического осциллятора
- 2007Направленное движение как фильтр плюс триггер
- 2007Построение стека разрешения тренда с приоритетом вето
- 2007Гейты ADX для конца тренда, диапазона и разворота
- 2008Построение девятиячеистой сетки directional-ratio
- 2008Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
- 2008Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
- 2008Девятиячеечное направленное табло для входов на нескольких горизонтах
- 2010Построение Vortex Indicator из расстояний максимум–минимум
- 2010Построение ценовых фильтров ADX, RSI и MACD
- 2011Построение Volume Zone Oscillator с фильтром режима на основе скользящей средней и Average Directional Index
- 2011Volume Zone Oscillator, обусловленный фильтром Average Directional Index
- 2011Названия свечей требуют проверок volume-price, ADX и скользящей средней
- 2012Кластерные линии average-directional-index как фильтр начала тренда
- 2012Кластерные фильтры Average Directional Index для сигналов начала тренда
- 2012Подтверждение начала или разворота тренда тройным кластером ADX
- 2013Построение стека позднего входа из знакового осциллятора DMI
- 2013Направленный осциллятор и его Stochastic как составной фильтр тайминга
- 2013Lookback-периоды кластера ADX — закреплённая спецификация, а не подпись на графике
- 2013Совмещение скользящих средних, стохастиков и ADX в дневном скане
- 2015Сборка Average Directional Index из направленного движения
- 2016Как фильтр Average Directional Index и вход на пробое образуют одну процедуру
- 2016Оценивайте пересечения RSI и стохастика только когда ADX подтверждает тренд
- 2018Построение фильтра ADX для внутридневных пробоев
- 2018Гейт волатильности ADX для пробоев максимума предыдущего дня
- 2019Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
- 2020Трендовый фильтр нормализованного наклона на основе линейной регрессии
- 2020Гейтирование дивергенций волатильности и моментума фильтром Trend