1982выпуск C041-8
Построение трендовых фильтров на скользящих средних, начиная со спектра
Редакционный взгляд: трендовый фильтр следует рассматривать как частотную спецификацию, а не как сглаживатель по умолчанию. По спектру называют полосу шума, строят самое короткое окно скользящей средней или взвешенной средней, которое подавляет эту полосу, и лишь затем выбирают, какой лаг относительно середины окна может допустить правило пересечения цены и сглаживателя.
- Построение, начиная со спектра, находит частоту среза между сохраняемой низкочастотной мощностью и высокочастотным шумом, переводит эту частоту в длину цикла N, затем выбирает длину с равными весами N или взвешенную длину 2N+1, чтобы подавить этот цикл.
- Взвешенная средняя Hanning чище подавляет нежелательную высокочастотную полосу, чем средняя с равными весами сходного назначения, но требует существенно более длинного окна, поэтому форма с равными весами — более короткая конструкция, когда ограничивающим фактором является длина.
- Выходы симметричной скользящей средней и взвешенной средней находятся в фазе со входом в середине фильтра; чтобы выровнять фильтр нечётной длины 2M+1 с последним наблюдением, выход нужно сдвинуть на M отсчётов.
- Даже после выбора длины по спектру и дополнительного лага пересечение цены и запаздывающего сглаживателя по-прежнему даёт двусторонние пересечения на боковых участках и не считается завершённым без дополнительного подтверждения.
Трендовый фильтр начинается как частотная спецификация
Линейный фильтр — это взвешенная сумма упорядоченных наблюдений фиксированной длины. Равные веса задают обычную скользящую среднюю. Неравные веса задают взвешенную скользящую среднюю.
Редакционное прочтение: TradersWeek рассматривает трендовый фильтр как частотную спецификацию, а не как сглаживатель по умолчанию. Сначала спектральный анализ используется, чтобы назвать полосу шума. Затем строится скользящая средняя или взвешенная скользящая средняя как самое короткое окно, которое подавляет эту полосу. Лаг фильтра для правила пересечения цены и сглаживателя выбирается только после того, как это окно существует.
Как короткие средние меняют амплитуду
Если год считается как 260 торговых сессий, цикл из 10 сессий составляет 26 циклов в год. Трёхсессионная средняя с равными весами не имеет амплитудного отклика на трёхсессионной составляющей 87 циклов в год и имеет локальный максимум на двухсессионной составляющей 130 циклов в год.
Последовательное применение трёхсессионной средней и двухсессионной средней эквивалентно одному фильтру с четырьмя весами и коэффициентами 1/6, 2/6, 2/6 и 1/6. Такое взвешивание может чище подавлять высокие частоты, чем одна трёхсессионная средняя.
От частоты среза спектра к длине окна
Чтобы пропускать циклы длиннее 10 сессий и подавлять циклы короче 6, частотные цели таковы: пропускать ниже 26 циклов в год и подавлять выше 43. N-сессионная средняя с равными весами обнуляет N-сессионный цикл, а N-сессионная взвешенная средняя Hanning обнуляет цикл длины (N+1)/2.
Взвешенная средняя Hanning чище подавляет нежелательную высокочастотную полосу, чем средняя с равными весами сходного назначения, но требует существенно более длинного окна. Форма с равными весами — более короткая конструкция, когда ограничивающим фактором является сама длина.
Этапы, собранные из тех же блоков
Из тех же строительных блоков скользящих средних можно собрать низкочастотный сглаживатель, высокочастотный детрендер, полосовой осциллятор и этап моментума. Высокочастотный детрендер образуется вычитанием сглаживателя с компенсацией лага из исходного ряда. Полосовой осциллятор — это сначала низкочастотный проход, затем высокочастотный проход. Этап моментума — это сглаживание, затем k-шаговая разность сопоставимой длины.
Амплитудная характеристика 3-дневной скользящей средней и 4-дневной взвешенной скользящей средней
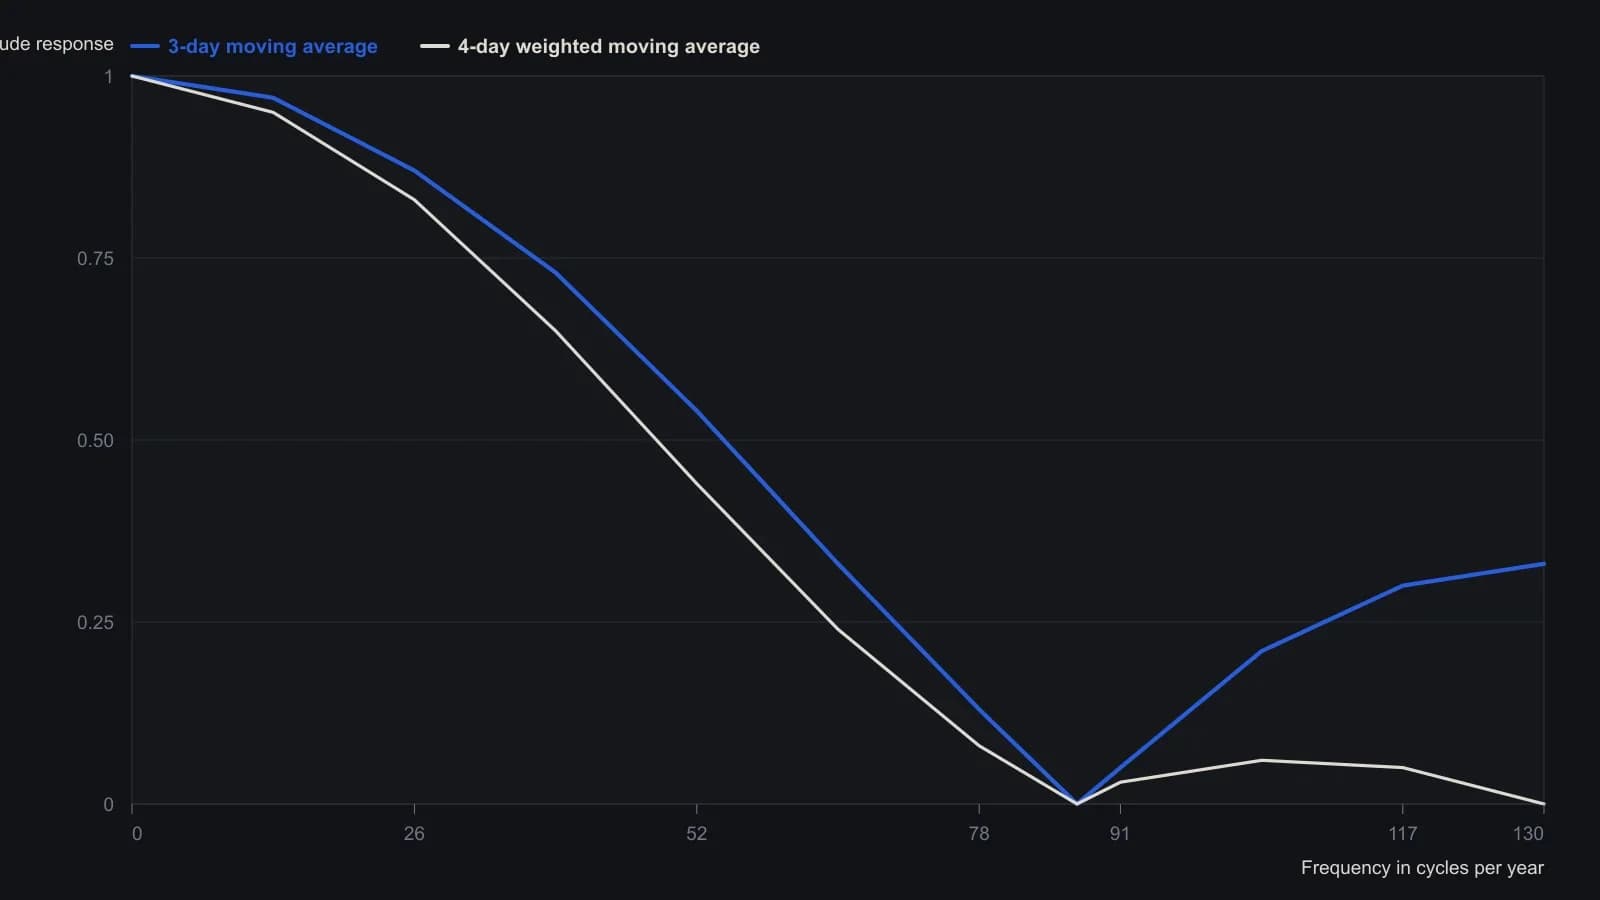
В источнике год принят равным 260 торговым дням, поэтому 3-дневный цикл составляет 87 циклов в год, а 2-дневный — 130. Взвешенный фильтр использует веса 1, 2, 2, 1 на четырёх днях.
Лаг фильтра выбирается после окна
Выходы симметричной скользящей средней и взвешенной средней находятся в фазе со входом, если отсчитывать от середины фильтра. Чтобы выровнять фильтр нечётной длины 2M+1 с последним наблюдением, выход нужно сдвинуть на M отсчётов.
На недельном ряде, мощность которого была сосредоточена ниже 3 циклов в год, был выбран 17-недельный сглаживатель с равными весами, потому что он обнуляет около 3.1 циклов в год. Лаг затем был увеличен с естественной 8-недельной середины до 12 недель после проверки пересечений на многолетней недельной записи.
Даже после выбора длины по спектру и дополнительного лага конструкция пересечения цены и запаздывающего сглаживателя по-прежнему даёт двусторонние пересечения на боковых участках и не считается завершённой без дополнительного подтверждения.
Все разборы дорожки · 21 разбор
- 1982Построение трендовых фильтров на скользящих средних, начиная со спектра
- 1990Вопросы толпы, которые переключают циклические режимы
- 1993Антитетические близнецы для компенсации смещения прогноза, связанного с началом отсчёта
- 1994Построение частотной характеристики по каскаду из трёх фильтров
- 1994Стендовая проверка сглаживателей по фазе и мощности цикла
- 1995Построение минимальных торгуемых циклов из спектрального шума
- 1995Спектральные пределы випсау для средней, пересекающей цену
- 1996Построение рыночной фазы из компонент dominant-cycle
- 2000Построение Hilbert-сквелч вентиля доминирующего цикла
- 2007Когда циклический режим не срабатывает: режимные гейты для спектральных сделок
- 2008Построение прогнозных базовых линий сингулярного спектра
- 2008Наслоение циклического гейта средней полосы на трендовый фильтр с короткой памятью
- 2011Инженерное спектральное обнаружение циклов и гармония скользящих средних
- 2011Оценка фиксированных осцилляторов относительно подвижного доминантного цикла
- 2011Чек-лист построения синусоиды доминирующего цикла
- 2012Сборка тепловой карты режима рынка из последовательных полосовых фильтров
- 2012Адаптивное выявление тренда по спектрам доминантного цикла
- 2015Построение ценовых траекторий из циклов и поддержки
- 2018Форма распределения осциллятора для фильтров возврата к среднему
- 2020Построение цикла по косинусной корреляции и трендового фильтра на фазоре
- 2020Построение движка рыночного состояния на основе корреляционного цикла