2020выпуск C0918-23
Построение выбираемых полос волатильности и скользящих средних
Комбинированный оверлей строится так, что один вход true или false рисует вокруг цены либо канал волатильности, либо конверт стандартного отклонения, а отдельная средняя линия может быть опущена или рассчитана по собственным настройкам. Та же конструкция описывается как основа для последующего сравнения процедур входа и выхода как одной проверяемой последовательности.
- Один вход true или false рисует вокруг цены либо канал полосы волатильности, либо конверт стандартного отклонения.
- В режиме конверта верхняя и нижняя линии — выбранный множитель отклонения стандартного отклонения закрытий вокруг простой скользящей средней закрытий.
- Средняя линия может быть опущена при нулевом периоде или рассчитана отдельно по методу усреднения и входу цены.
- Тот же оверлей описывается как основа для последующего сравнения сначала базовых, затем более быстрых процедур входа и выхода как одной проверяемой последовательности.
Выбираемый оверлей полос
Комбинированный оверлей, scvolatilityband, строится так, что один вход true или false рисует вокруг цены либо канал волатильности, либо конверт стандартного отклонения. В форме стандартного отклонения оверлей представляет собой конверт из верхней и нижней линий, расположенных на выбранном числе стандартных отклонений от простой скользящей средней цен закрытия. Другой вариант — полоса волатильности, выбираемый альтернативный конверт, ширина которого следует диапазону волатильности, а не множителю стандартного отклонения за фиксированное время.
Режим конверта
Когда выбран режим конверта, верхняя и нижняя линии — выбранный множитель отклонения стандартного отклонения закрытий вокруг простой скользящей средней закрытий. Иллюстративное построение конверта использует 20-барную простую скользящую среднюю закрытий и множитель стандартного отклонения 2.4, без применения корректировки нижней полосы, используемой в другом режиме.
Независимая средняя линия
Средняя линия может быть опущена при нулевом периоде или рассчитана отдельно простым, экспоненциальным, сглаженным или линейно-взвешенным усреднением по закрытию, открытию, максимуму, минимуму, медианной, типичной или взвешенной цене. Эта скользящая средняя — сглаженная средняя линия, рассчитанная по выбранному lookback, методу усреднения и входу цены, и используется как центр полос или как отдельная линия поддержки или тренда.
Иллюстрация сжатия полос
На дневной иллюстрации Nasdaq 20-дневная средняя и конверт с 2 отклонениями сужается, когда волатильность падает, и расширяется, когда волатильность растёт; на восходящем тренде отмечены три сжатия. Сжатие полос — это сужение конверта, когда измеренная волатильность падает, с последующим расширением, когда волатильность растёт.
Иллюстрация канала волатильности
Иллюстрация канала волатильности использует 30-дневную среднюю полос, диапазон волатильности 2.4, корректировку нижней полосы 0.9, 15-дневную линейно-взвешенную среднюю линию по взвешенному закрытию и 55-дневную линейно-взвешенную линию по минимумам.
Последующая проверяемая последовательность
Тот же оверлей описывается как основа для последующего сравнения сначала базовых, затем более быстрых процедур входа и выхода на совпадающих дневных графиках Nasdaq и периодах. Описанная процедура для длинной стороны рассматривает пробой 15-дневной линейно-взвешенной средней линии из нижнего конверта, продолжающуюся поддержку выше этой линии или 55-дневной средней минимумов и закрытие обратно через эту среднюю после двойной вершины как одну проверяемую последовательность. Эта процедура следует за трендом: набор правил, который открывает, удерживает или закрывает позиции, когда цена и выбранные средние подтверждают продолжение, а не выступает как самостоятельный прогноз.
Nasdaq CFD с 20-дневной средней линией Боллинджера, восходящий тренд 2017
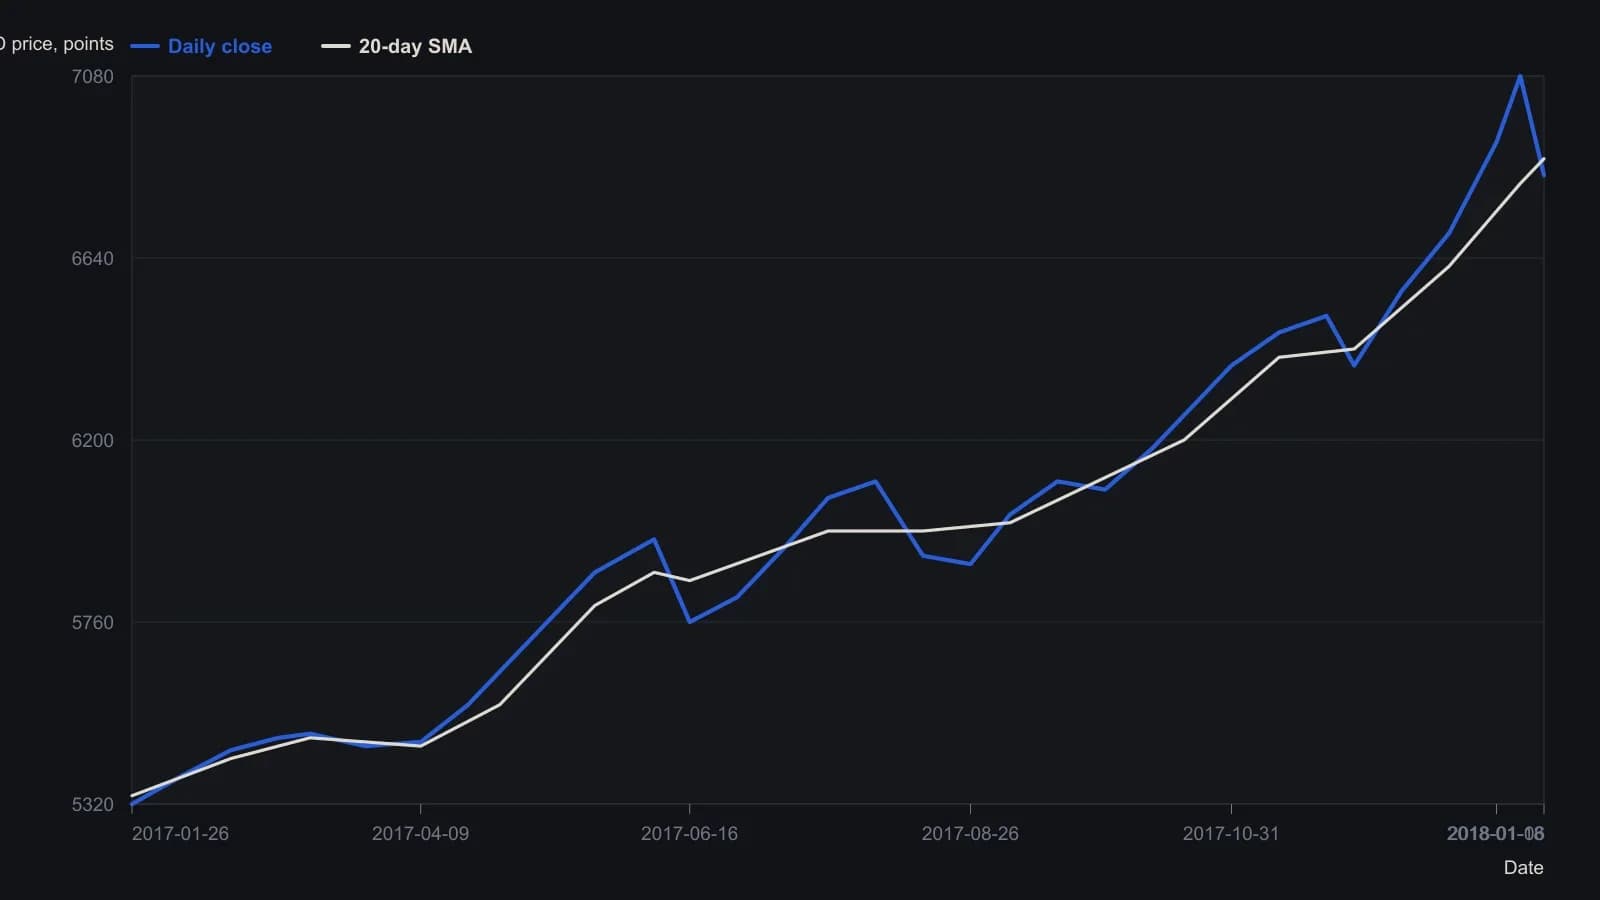
В статье указаны настройки полос Боллинджера: 20-дневная средняя и 2 стандартных отклонения. Верхняя и нижняя полосы на растре слишком бледные для оцифровки, поэтому возвращены только закрытие и видимая средняя линия. Цены округлены до 10 пунктов.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних