2001выпуск C071-5
Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
В этой статье показано, как период простой скользящей средней задаётся пропорционально составному экстремальному баллу и паре короткой и длинной длины. Пара считается пригодной к использованию только тогда, когда она сохраняет своё место на исторических окнах.
- Конструкция с переменным интервалом интерполирует период простой скользящей средней между коротким и длинным членами пары длин, используя длинную длину на максимуме составного экстремального балла и короткую длину на минимуме балла.
- Составной экстремальный балл суммирует по периодам от 2 до 35 каждую из последних 250 ценовых разниц, ранжированную от 0 до 1 внутри min-max диапазона этого периода, потому что показание RSI или Stochastic на одном горизонте может находиться на экстремуме, тогда как соседний горизонт — нет.
- Дневной период равен короткой длине плюс размах пары, умноженный на позицию составного балла от 0 до 1 в его собственном диапазоне, округлённый до целого, поэтому пара 10 и 40 в середине диапазона даёт 25.
- Пары длин выбираются исчерпывающим историческим сравнением и сохраняются только если они медленно меняются от окна к окну. Нанесённая на график средняя затем отмечается вверх или вниз относительно предыдущего бара как направленное показание.
Что задаёт конструкция
Конструкция с переменным интервалом задаёт период простой скользящей средней пропорционально составному экстремальному баллу. Она использует длинный член пары длин на максимуме балла и короткий член на минимуме балла.
Здесь скользящая средняя — это простое среднее упорядоченных цен, чей целочисленный период интерполируется на каждом баре между короткой и длинной границей, а не фиксируется. Пара длин — это этот короткий период и этот длинный период. Пара выбирается сравнением многих пар на недавней истории.
Почему балл накладывает много горизонтов
RSI — это одно-горизонтный осциллятор перекупленности/перепроданности, который оценивает растущие против падающих закрытий на одном фиксированном периоде. Stochastic — это одно-горизонтный осциллятор перекупленности/перепроданности, который помещает закрытие внутрь одного фиксированного окна high-low. Оба используются здесь как базовые семейства, которые балл наложенных интервалов построен заменить.
Показание RSI или Stochastic на одном горизонте может находиться на экстремуме, тогда как соседний горизонт — нет. Поэтому конструкция суммирует много интервалов, а не опирается на один.
Как строится составной экстремальный балл
Для каждого периода от 2 до 35 каждая из последних 250 ценовых разниц отображается в позицию от 0 до 1 в min-max диапазоне этого периода. Эти позиции суммируются по периодам и образуют составной экстремальный балл.
Интерполируйте длину из пары
Дневной период равен короткой длине плюс размах пары, умноженный на позицию составного балла от 0 до 1 в его собственном диапазоне, округлённый до целого. Пара 10 и 40 в середине диапазона поэтому даёт 25.
Осциллятор VIMA по сумме 2-, 3- и 4-дневных экстремумов
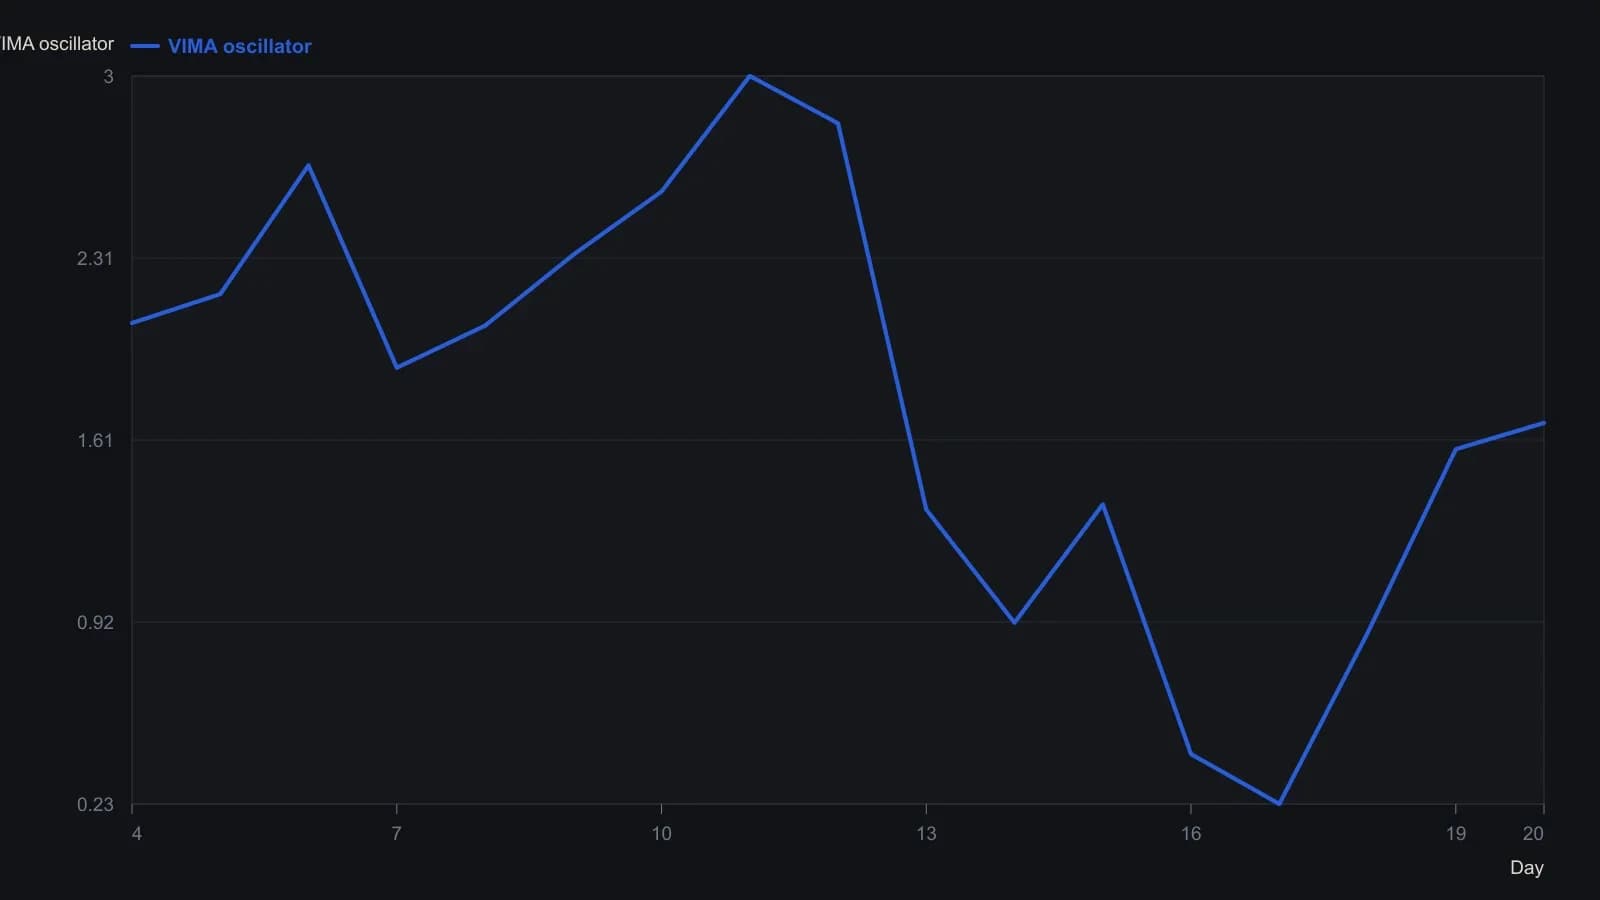
В опубликованном рабочем листе суммируются только интервалы 2, 3 и 4 по 20 закрытиям, чтобы арифметика оставалась читаемой. В рабочей реализации осциллятор VIMA повторяет ту же min–max-нормализацию для каждого интервала от 2 до 35 на последних 250 точках данных.
Читайте карту пар
На карте пар диагональ отмечает равные длины. Пары ниже диагонали укорачивают среднюю при росте составного балла и удлиняют её при падении балла. Пары выше диагонали обращают это соответствие.
Сохраняйте пару только когда она остаётся на месте
Пары длин выбираются исчерпывающим историческим сравнением. Конструкция считается пригодной только когда предпочтительная пара медленно меняется от окна к окну, а не прыгает. Стабильность пары — это этот порог конструкции: исторически предпочтительная пара длин должна оставаться примерно на том же месте на последовательных окнах, прежде чем переменная средняя считается пригодной.
Три окна по 250 сессий на крупном фондовом индексе с конечными точками, отстоящими на 50 сессий, выбрали одну и ту же пару длин и показали схожую географию карты пар. Метод читает этот рисунок как медленный дрейф пары.
Отметьте среднюю вверх или вниз
Нанесённая на график переменная средняя отмечается вверх, когда её значение превышает предыдущий бар, и отмечается вниз, когда она ниже предыдущего бара. Этот знак одного бара — направленное показание конструкции.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера