1992выпуск C091-7
Построение суммарного темпа изменения на четырёх горизонтах
Рыночные колебания можно рассматривать как перекрывающиеся циклы. Этот разбор архива заново собирает четыре сглаженных ряда темпа изменения, применяет взвешивание по длине так, чтобы более длинные периоды доминировали, и читает суммарный темп изменения через вложенное подтверждение плюс проверку ценовой структуры.
- Несколько сглаженных рядов темпа изменения могут разворачиваться вместе на крупных поворотах и оставаться в конфликте в торговых диапазонах — именно поэтому складывают больше одного периода.
- Взвешивание по длине назначает большие множители более длинным периодам, чтобы первичный цикл по-прежнему доминировал в стеке, а более короткие компоненты могли сдвинуть разворот вперёд относительно одного медленного темпа изменения.
- Вложенное подтверждение читает композит в трёх слоях: смена направления суммарной линии, пересечение этой линии со своей скользящей средней и разворот самой скользящей средней.
- Тот же стек на четырёх горизонтах можно собрать на дневных или недельных барах, а опубликованные периоды, сглаживатели и веса — это стартовая спецификация, а не единственный оптимум.
Перекрывающиеся циклы и запаздывающие часы
Рыночные колебания рассматриваются как перекрывающиеся временные циклы. Поэтому несколько сглаженных рядов темпа изменения могут разворачиваться вместе на крупных поворотах и оставаться в конфликте в торговых диапазонах.
Девятимесячная скользящая средняя 24-месячного темпа изменения представлена как отслеживающая первичные бычьи и медвежьи колебания. Этот единственный медленный ряд по-прежнему медленно разворачивается и поэтому запаздывает на некоторых поворотах, включая эпизод конца 1989 года на показанном фондовом бенчмарке.
Сглаженные темпы изменения S&P, три окна расчёта
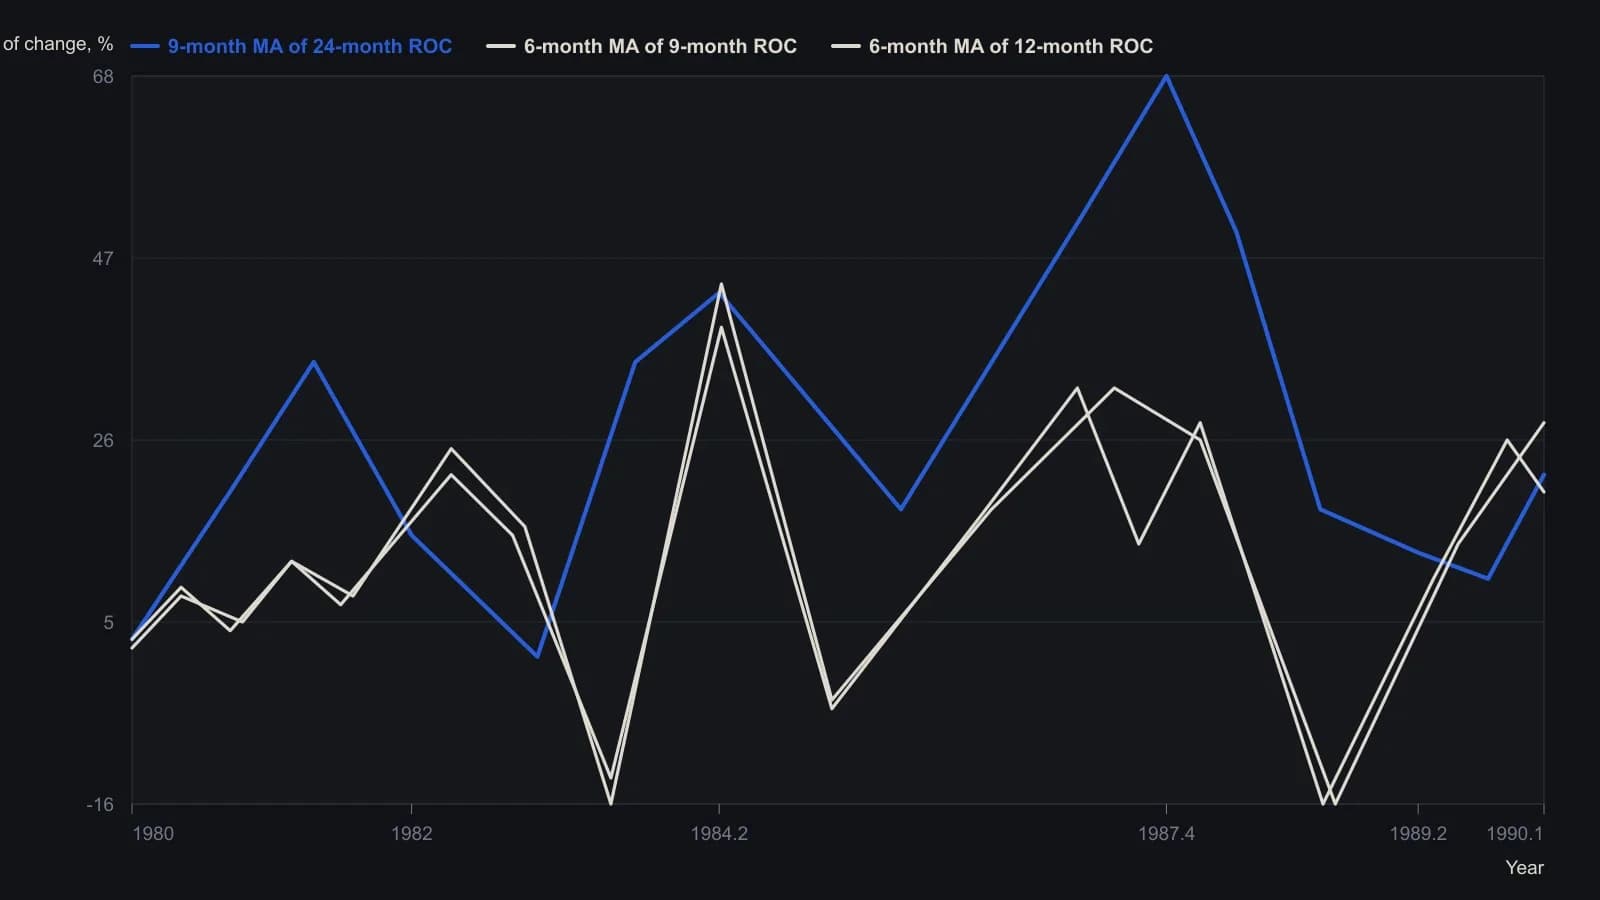
Каждая панель — скользящая средняя темпа изменения, а не сырой ROC. Ряд с 24-месячным окном появляется лишь около 1980, после периода расчёта плюс девятимесячного сглаживания. По отсканированному линейному графику нельзя восстановить месячные значения.
Взвешивание четырёх периодов по длине
Описанная конструкция складывает четыре сглаженных ряда темпа изменения и взвешивает каждый примерно пропорционально его периоду. Цель в том, чтобы более долгосрочный импульс менял направление раньше, чем один медленный темп изменения, и при этом ограничивал короткоживущие перевороты.
Взвешивание по длине — это правило построения, которое назначает большие множители более длинным периодам, чтобы первичный цикл по-прежнему доминировал в стеке, а более короткие компоненты могли сдвигать разворот вперёд.
Один долгосрочный рецепт использует 9-, 12-, 18- и 24-месячные темпы изменения. Он применяет шестимесячную скользящую среднюю к первым трём рядам и девятимесячную скользящую среднюю к 24-месячному ряду, затем назначает веса 1, 2, 3 и 4 перед суммированием. Готовый объект — суммарный темп изменения: четыре отдельных ряда, каждый сглажен, каждый умножен на свой вес по длине, затем сложены.
Как рассчитывается композит
Темп изменения — это центрированный импульсный показатель, который получают делением последнего закрытия на закрытие n периодов ранее, умножением на 100 и вычитанием 100, так что нуль становится точкой равновесия.
Расчёт задан в три шага. Сначала каждый темп изменения формируется как последнее закрытие, делённое на закрытие n периодов ранее, умноженное на 100, минус 100. Затем каждый ряд сглаживается простой или экспоненциальной скользящей средней. Наконец, умножают на назначенный вес и складывают четыре члена.
Скользящая средняя на этом втором шаге — это простое или экспоненциальное сглаживание, применяемое к каждому ряду темпа изменения до взвешивания. Экспоненциальное сглаживание — это рекурсивное среднее, которое обновляется с константой 2/(n+1), смешивая новейшее наблюдение с предыдущим средним. Первый бар инициализируется первым доступным значением.
Выборка на месячных, недельных и дневных барах
Предлагаемые наборы параметров даны для дневной, недельной и месячной выборки. Тот же стек на четырёх горизонтах можно собрать на дневных или недельных барах для более коротких колебаний.
Один краткосрочный недельный стек использует 3-, 4-, 6- и 10-недельные темпы изменения, сглаженные экспоненциальными средними 3, 4, 6 и 8 недель, и веса от 1 до 4.
Вложенное подтверждение и ценовая структура
Для композита заданы три вложенных слоя подтверждения: смена направления суммарного ряда, пересечение этого ряда со своей скользящей средней и разворот самой скользящей средней. Эта вторая скользящая средняя применяется к готовому композиту как сигнальная линия.
Стек описан как фильтр, который следует сверять с другими индикаторами и подтверждением ценовой структуры, например пересечением скользящей средней или пробоем линии тренда.
Инструменты осциллятора, применяемые к другим импульсным рядам, считаются применимыми и к суммарной линии. К ним относятся дивергенции, растянутые значения, пробои линии тренда и графические модели. Совместный пробой линии тренда на индикаторе и на цене выделен как дополнительное подтверждение пересечения скользящей средней.
Ограничения опубликованной спецификации
Затяжные однонаправленные тренды могут порождать преждевременные показания разворота. Резкие политические или новостные шоки могут проходить через медленный композит почти без немедленной реакции.
Опубликованные периоды, сглаживатели и веса предлагаются как стартовая спецификация, а не как единственный оптимум.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор