2012выпуск C0512-17
Осциллятор зоны сентимента по знаковым закрытиям
Кодируйте каждый бар как плюс один после более высокого закрытия и минус один в остальных случаях, затем возьмите тройную экспоненциальную скользящую среднюю этих знаковых закрытий за период lookback и масштабируйте её на 100, делённое на тот же период. Конструкция по умолчанию на 14 баров использует экстремумы выше 7 и ниже -7, а не нулевую линию; более длинный диапазон максимум–минимум осциллятора может заменить эти фиксированные полосы.
- Каждый бар кодируется как плюс один после более высокого закрытия и минус один в остальных случаях, поэтому входной ряд кодирует только направление последовательных закрытий.
- Позиция сентимента — это тройная экспоненциальная скользящая средняя этих знаковых закрытий за период lookback, затем масштабированная на 100, делённое на тот же период.
- Конструкция по умолчанию на 14 баров трактует значения выше 7 и ниже -7 как противоположные экстремумы. Ноль не используется как сигнальная линия.
- Более длинный диапазон максимум–минимум осциллятора может заменить фиксированные полосы 7 и -7, а проиллюстрированный системный код затем сочетает эти экстремумы со средней осциллятора за 30 баров и экспоненциальной средней цены за 60 баров.
Кодируйте только направление последовательных закрытий
Каждый бар кодируется как плюс один после более высокого закрытия и минус один в остальных случаях, поэтому входной ряд кодирует только направление последовательных закрытий.
Позиция сентимента — это тройная экспоненциальная скользящая средняя этих знаковых закрытий за период lookback, затем масштабированная на 100, делённое на тот же период. Это экспоненциальное сглаживание применяет тройную экспоненциальную скользящую среднюю к ряду закрытий плюс один или минус один, так что позиция сентимента реагирует на недавние знаковые закрытия, не считая каждый день равнозначным.
Используйте экстремальные пороги, а не нулевую линию
Конструкция по умолчанию использует период в 14 баров и трактует значения выше 7 как один экстремум, а значения ниже -7 — как противоположный экстремум. Ноль не используется как сигнальная линия в базовой конструкции. Только экстремальные пороги определяют противоположные условия.
14-барный осциллятор зоны настроений DJIA с границами ±7
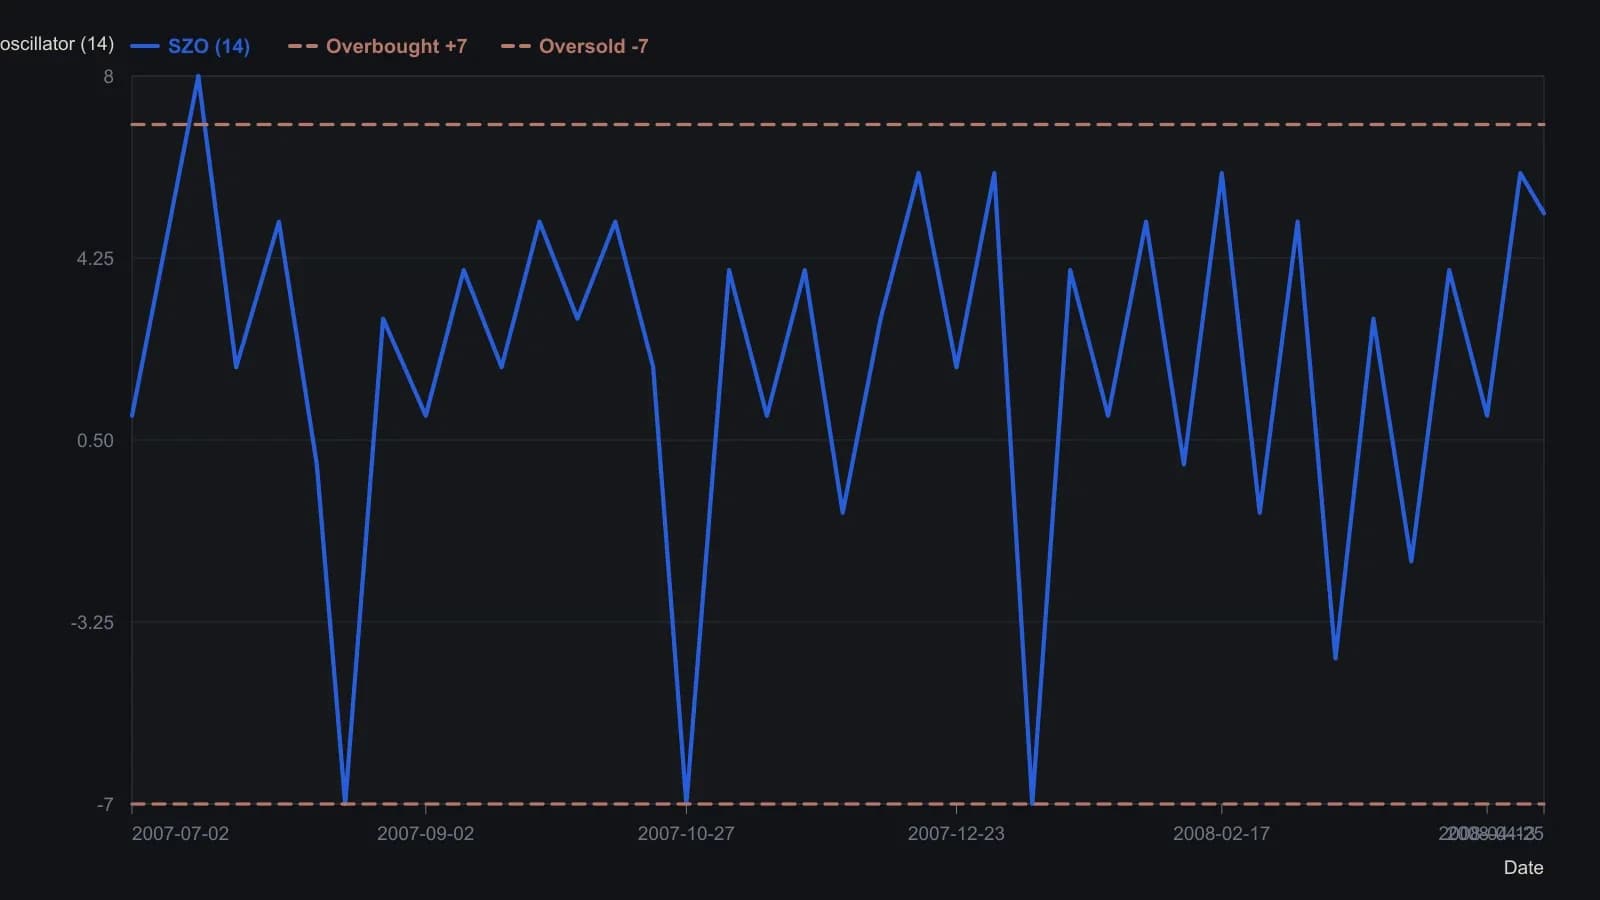
Период расчёта по умолчанию — 14 баров. При такой длине осциллятор не может достичь ±100, поэтому источник использует +7 и -7 как крайние границы и игнорирует нулевую линию. Промежуточные показания приблизительны с точностью до растра; только итоговое 5.17 является напечатанной цифрой.
Замените фиксированные полосы более длинным диапазоном максимум–минимум
Более длинный диапазон максимум–минимум осциллятора может заменить фиксированные полосы 7 и -7 адаптивными уровнями перекупленности и перепроданности.
Потребуйте, чтобы более длинные фильтры совпадали с экстремумами
Проиллюстрированный код торговой системы сочетает экстремумы осциллятора со средней осциллятора за 30 баров и экспоненциальной средней цены за 60 баров как фильтрами согласия.
Эта скользящая средняя — простая средняя ряда зоны сентимента на более длинном окне, используемая как направленный фильтр, а не как сглаживатель цены. Трендовый фильтр — это направленный шлюз старшего таймфрейма, обычно экспоненциальная средняя цены или скользящая средняя осциллятора, который пропускает только те пересечения экстремумов, которые совпадают с преобладающим дрейфом.
Все разборы дорожки · 41 разбор
- 1984Сопоставление среднего возраста в ценовых фильтрах
- 1984Построение экспоненциальных сглаживателей по остаточному воздействию
- 1988Построение простой и экспоненциальной скользящих средних как заданных фильтров
- 1989Оценка сглаженных свободных резервов и спредов ставки по фондам и дисконтной ставки
- 1990Целочисленное построение скользящих средних и экспоненциального сглаживания
- 1990Построение инкрементальных фильтров скользящих средних
- 1991Построение дважды сглаженного стохастического осциллятора
- 1991Построение экспоненциальной средней из веса сглаживания
- 1991Построение семейства дважды сглаженных осцилляторов моментума
- 1991Конкурирующие правила уверенности из условий экспоненциальной средней
- 1991Гибридное построение механической системы тайминга из сглаженных сигналов
- 1991Построение экспоненциального сглаживателя по длине скользящей средней
- 1991Эквивалентные конструкции индекса относительной силы из отношения и из сглаженного импульса
- 1991Построение индекса истинной силы из дважды сглаженного моментума
- 1991True Strength Index из знакового, дважды сглаженного моментума
- 1992Построение экспоненциальных средних из простых lookback
- 1992Построение экспоненциальных средних по константе сглаживания, длине разгона и лагу
- 1992Вложенное сглаживание диапазона и оконное демпфирование high-low
- 1992Недельная позиция по акциям на основе discount-bill-spread
- 1993Построение дважды сглаженного stochastics momentum index
- 1993Построение true strength index с двойным экспоненциальным сглаживанием
- 1994Поляризованная фрактальная эффективность с общим экспоненциальным сглаживателем
- 1994Пятиинтервальное экспоненциальное сглаживание десятиинтервальной знаковой эффективности пути
- 1994Заданный вручную ряд рангов цена-объём с наложенным сглаживанием и стохастиком
- 1995Фильтр расширения диапазона на средних нескольких горизонтов
- 1995Константа экспоненциального сглаживания из лага усреднения
- 1997Постройте rainbow-полосу и осциллятор на вложенных средних
- 1998Стеки фильтров, сочетающие скользящее среднее с экспоненциальным сглаживанием
- 2002Сглаженная конструкция relative-strength на основе wilder-averaging и ценового предфильтра
- 2003Обратно реконструированные ценовые цели RSI
- 2004Кусочное качество тренда по разворотам скользящих средних
- 2004Рецепты вложенного сглаживания против неаудированных экспериментов с осциллятором
- 2008Построение весов за пределами N-дневной метки
- 2010Консенсус-фильтр для объективного построения RSI и сглаживания
- 2012Осциллятор зоны сентимента по знаковым закрытиям
- 2012Классическое сглаживание RSI по правилу 1/N в сравнении со стандартной экспоненциальной средней
- 2013Почему экспоненциальное сглаживание использует два на n плюс один
- 2015Построение индикаторов-отношений с весами скользящего среднего и экспоненциального сглаживания
- 2015Медленный индекс относительной силы от экспоненциально сглаженной цены
- 2017Пересборка индекса относительной силы как давления покупателей и продавцов на открытой шкале
- 2017Сравнение сглаживания Уайлдера и экспоненциального сглаживания внутри индекса относительной силы