2008выпуск C071-3
Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
ADX занимает шкалу от 0 до 100 и показывает, есть ли тренд и насколько он силён, а не направление этого тренда. Задокументированный стек по умолчанию — 14-периодная экспоненциальная средняя directional index, 9-периодный шаг сглаживания и 20-периодный интервал directional trend indicator.
- ADX занимает шкалу от 0 до 100 и показывает, есть ли тренд и насколько он силён, а не направление этого тренда.
- Пересечение directional trend indicator считается незавершённым, пока ADX не растёт, не находится выше обеих направленных линий и не движется вбок.
- Задокументированный стек lookback по умолчанию — 14-периодная экспоненциальная средняя directional index, 9-периодный шаг сглаживания и 20-периодный интервал directional trend indicator.
- Сокращение этих lookback к нулю ускоряет оба показателя и повышает частоту ложных пробоев; увеличение тех же периодов задерживает раннее обнаружение и делает принятое показание фильтра тренда сильнее, когда оно появляется.
Что показывает ADX
ADX занимает шкалу от 0 до 100 и по спецификации показывает, есть ли тренд и насколько он силён, а не направление этого тренда.
Значения выше 25 трактуются как формирующийся тренд, а значения ниже 25 — как боковой или сжатый рынок, которому всё ещё нужен более поздний пробой линии тренда как дополнительное подтверждение.
В роли фильтра тренда ADX принимает движение после того, как сглаженная направленная сила его подтверждает, и отвергает боковое показание как ложный пробой.
Occupancy и зона истощения
Историческое правило occupancy гласит, что тренды присутствуют около 30 процентов времени, а рынки находятся в боковике около 70 процентов времени.
Обычные тренды, которые появляются в нижних 20s, описываются как истощающиеся в высоких 40s to 50s. Эта верхняя зона — зона истощения шкалы от 0 до 100. Полоса 80-to-100 описывается как редкая крайность, которую всё ещё могут создать новости, позиционирование на конец месяца или шоковые события.
Задокументированный стек lookback
Задокументированный стек по умолчанию — 14-периодная экспоненциальная средняя directional index, 9-периодный шаг сглаживания и 20-периодный интервал directional trend indicator. Эти три периода образуют стек lookback, который задаёт скорость реакции против ложных пробоев.
Сокращение этих lookback к нулю ускоряет и ADX, и directional trend indicator и также описывается как повышение частоты ложных пробоев.
Увеличение тех же периодов описывается как задержка раннего обнаружения при том, что принятое показание фильтра тренда становится сильнее, когда оно появляется.
Когда пересечение directional trend indicator считается завершённым
Пересечение directional trend indicator считается незавершённым, пока ADX не растёт, не находится выше обеих направленных линий и не движется вбок, потому что плоский ADX классифицируется как ложный пробой, а не как тренд.
Консолидация, связанная со слабыми показаниями ADX, описывается как длящаяся до 12 to 14 дней, а новые тренды ожидаются из teens до низких 20s.
Запаздывающее часовое подтверждение
В примере часового графика ADX не подтвердил рост до момента после формального пересечения directional trend indicator и лишь примерно на середине движения, что используется, чтобы проиллюстрировать пару как запаздывающий фильтр тренда.
Часовой индекс среднего направленного движения GBP/USD, 19 сентября–4 октября 2007
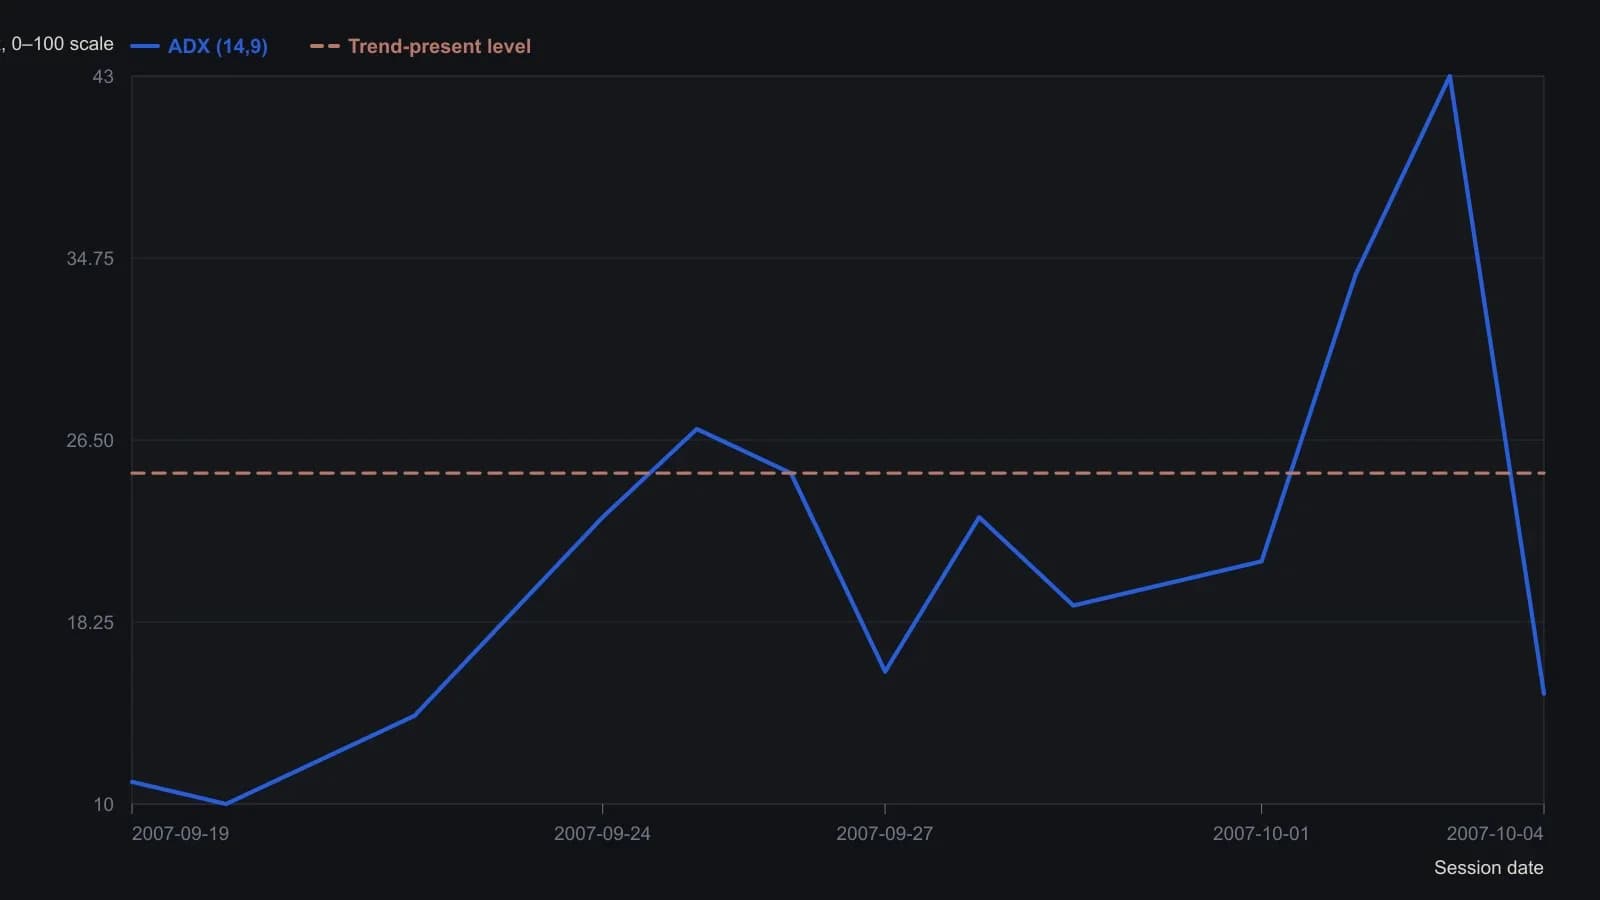
Шкала панели 0–50 по верхней отметке рисунка, равной 50; последнее значение 15.2458 лежит там, где кривая обрывается. Промежуточные точки — визуальные отсчёты с округлением до ближайшего пункта по датированным отметкам рисунка, а не тиковые данные. Плюс/минус DI (интервал 20) есть на том же рисунке, но линии накладываются слишком плотно, чтобы без догадок зафиксировать пересечение 26 сентября, поэтому они опущены.
Все разборы дорожки · 56 разборов
- 1986Циклически согласованный Directional Trend Indicator
- 1987Что на самом деле сравнивают правила входа по кроссоверу и по направленному движению
- 1988Пересечению направленных линий нужны фильтр тренда, правило крайней точки и долларовый стоп
- 1988Построение истинного диапазона адресацией со смещением
- 1988Построение направленного движения по диапазону бара
- 1988Построение индекса среднего направленного движения: рекурсивное сглаживание и смещение окна ретроспекции
- 1988Поэтапное построение Average Directional Index с подтверждением Relative Strength Index и оповещениями о стопе
- 1988Построение Average Directional Index с зафиксированными правилами истинного диапазона и направленности
- 1991Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1991Построение пятисессионных прогнозов по входам стохастика, ADX и MACD
- 1993Построение среднего направленного индекса из направленного движения и истинного диапазона
- 1993Подтверждение n-барных пробоев фильтрами ADX и DX
- 1994Построение трендового фильтра по ширине полос Боллинджера
- 1994Предторговый чеклист, который может отказать лонгу тремя способами
- 1997Порог ADX и скользящая средняя как трендовый фильтр
- 1998Режимные фильтры для мутировавших индикаторов
- 1999Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 2000Оценка ADX, RSI и скользящих средних в хранилище по множеству акций
- 2000Stochastic pop как фильтрованный сетап продолжения
- 2000Начало и выход по одному индексу среднего направленного движения
- 2002Совместное чтение ADX и MACD для силы и направления тренда
- 2003Адаптивный пробой Дончиана с подразумеваемой волатильностью и объёмом
- 2004Индекс среднего направленного движения как режимный фильтр для индекса относительной силы и стохастического осциллятора
- 2004Построение объёма, нормированного на истинный диапазон, как направленного фильтра
- 2005Построение многофильтровой процедуры пробоя пенни-стоков
- 2005Соберите один плейбук, который переключается вместе с режимом сессии
- 2005Сочетание полос Боллинджера, индекса среднего направленного движения и коррекции Фибоначчи на валютных парах
- 2006Сборка адаптивной ценовой зоны из дважды сглаженных средних
- 2006Шлюз силы ADX для MACD и стохастического осциллятора
- 2007Направленное движение как фильтр плюс триггер
- 2007Построение стека разрешения тренда с приоритетом вето
- 2007Гейты ADX для конца тренда, диапазона и разворота
- 2008Построение девятиячеистой сетки directional-ratio
- 2008Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
- 2008Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
- 2008Девятиячеечное направленное табло для входов на нескольких горизонтах
- 2010Построение Vortex Indicator из расстояний максимум–минимум
- 2010Построение ценовых фильтров ADX, RSI и MACD
- 2011Построение Volume Zone Oscillator с фильтром режима на основе скользящей средней и Average Directional Index
- 2011Volume Zone Oscillator, обусловленный фильтром Average Directional Index
- 2011Названия свечей требуют проверок volume-price, ADX и скользящей средней
- 2012Кластерные линии average-directional-index как фильтр начала тренда
- 2012Кластерные фильтры Average Directional Index для сигналов начала тренда
- 2012Подтверждение начала или разворота тренда тройным кластером ADX
- 2013Построение стека позднего входа из знакового осциллятора DMI
- 2013Направленный осциллятор и его Stochastic как составной фильтр тайминга
- 2013Lookback-периоды кластера ADX — закреплённая спецификация, а не подпись на графике
- 2013Совмещение скользящих средних, стохастиков и ADX в дневном скане
- 2015Сборка Average Directional Index из направленного движения
- 2016Как фильтр Average Directional Index и вход на пробое образуют одну процедуру
- 2016Оценивайте пересечения RSI и стохастика только когда ADX подтверждает тренд
- 2018Построение фильтра ADX для внутридневных пробоев
- 2018Гейт волатильности ADX для пробоев максимума предыдущего дня
- 2019Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
- 2020Трендовый фильтр нормализованного наклона на основе линейной регрессии
- 2020Гейтирование дивергенций волатильности и моментума фильтром Trend