1995выпуск C101-2
Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
Скользящую среднюю переменной длины можно построить как экспоненциальный сглаживатель, коэффициент усиления которого масштабируется мерой волатильности по приростам закрытия в дни роста и дни снижения. В расчёт адаптивной средней на рабочем листе входит только ряд цен закрытия; расчёт инициализируется более ранним закрытием и может быть показан с фиксированными полосами в 1 процент.
- Скользящую среднюю переменной длины можно построить как экспоненциальный сглаживатель, коэффициент усиления которого масштабируется мерой волатильности по приростам закрытия в дни роста и дни снижения.
- Форма индекса относительной силы (RSI) использует сумму приростов, делённую на итог суммы приростов и суммы снижений. Сопутствующий осциллятор использует те же суммы с их разностью в числителе, а абсолютное значение этого отношения служит масштабатором волатильности.
- Немасштабированная экспоненциальная константа равна 2, делённым на единицу плюс выбранная базовая длина, затем умножается на абсолютный осциллятор, после чего текущее закрытие смешивается с предыдущим адаптивным значением.
- Рекурсия инициализируется более ранней ценой закрытия, в рабочий лист входит только закрытие, а фиксированные полосы в 1 процент формируются умножением адаптивной средней на 1.01 и на 0.99.
То же смешивание, переменный коэффициент усиления
Скользящую среднюю переменной длины можно построить как экспоненциальный сглаживатель, коэффициент усиления которого масштабируется мерой волатильности, взятой из приростов закрытия в дни роста и дни снижения.
Адаптивная скользящая средняя — это рекурсивная средняя, эффективная длина которой укорачивается или удлиняется, когда масштабатор волатильности повышает или понижает коэффициент сглаживания. Экспоненциальное сглаживание — это одношаговое смешивание последнего наблюдения с предыдущим сглаженным значением, с базовой константой, равной двум, делённым на единицу плюс выбранная длина.
Приросты, снижения и накопительные суммы
Приросты от периода к периоду записываются как положительные разности закрытия к закрытию и иначе как ноль. Снижения записываются как абсолютное значение отрицательных разностей закрытия к закрытию.
Сумма приростов — это итог за период ретроспекции по приростам закрытия от периода к периоду. Сумма снижений — это итог за период ретроспекции абсолютных значений снижений закрытия от периода к периоду.
В рабочей конструкции использовалось 9-периодное окно для накопительных сумм приростов и снижений и 12-периодная базовая длина для адаптивной средней. Можно подставить другие окна, если эти формулы изменены соответственно.
Два показания из одних и тех же сумм
Индекс относительной силы (RSI) — это ограниченный осциллятор, образованный отношением суммированных приростов к итогу суммированных приростов и снижений. В рабочей форме это показание равно ста, умноженным на сумму приростов, делённым на итог суммы приростов и суммы снижений.
Сопутствующий осциллятор использует те же две суммы, но помещает их разность в числитель. Абсолютное значение этого знакового отношения приросты-минус-снижения служит масштабатором волатильности и используется для умножения экспоненциального коэффициента усиления.
От базовой константы к масштабированному смешиванию
Немасштабированная экспоненциальная константа равна 2, делённым на единицу плюс выбранная базовая длина. Затем эта константа умножается на абсолютный осциллятор перед смешиванием текущего закрытия с предыдущим адаптивным значением.
Инициализация и вход только по закрытию
Рекурсия инициализируется более ранней ценой закрытия, а не копируется из первой строки листа.
В расчёт адаптивной средней на рабочем листе входит только ряд цен закрытия. Остальные перечисленные ценовые поля не используются.
Процентные конверты вокруг средней
Фиксированные полосы в 1 процент вокруг адаптивной средней можно сформировать, умножив эту среднюю на 1.01 и на 0.99. Процентный конверт — это пара фиксированных дробных смещений, проведённых выше и ниже адаптивной средней.
Адаптивная средняя VIDYA с конвертами 1 процента
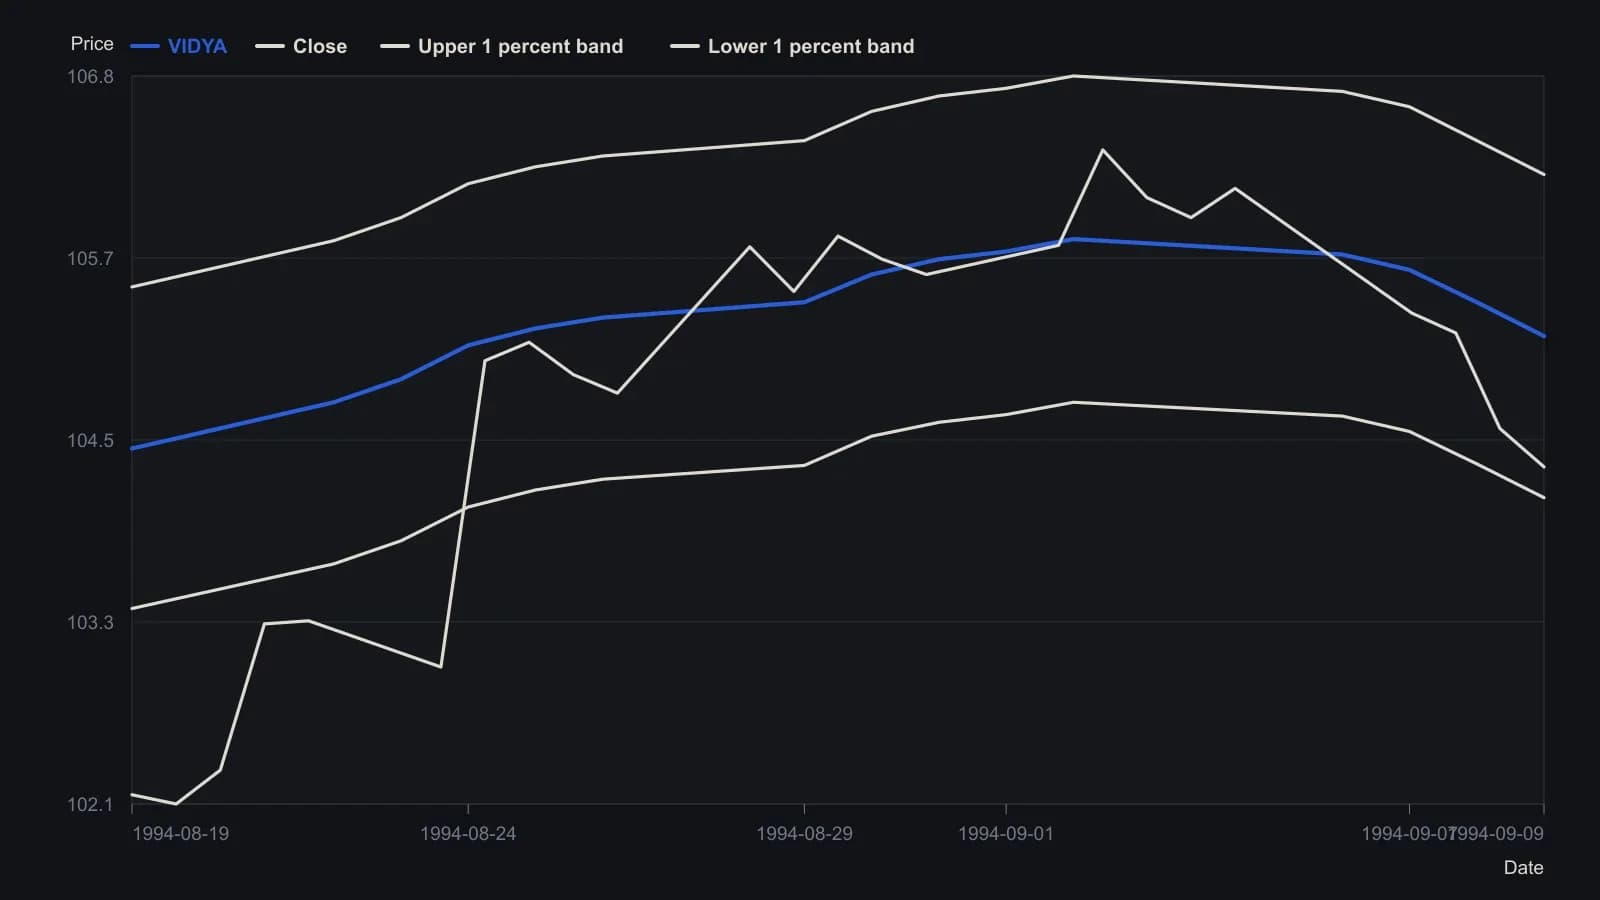
В таблице задан базовый прирост 0.15 за 12 периодов, и VIDYA начинает выводиться только после заполнения девятидневного окна CMO; полосы — отображаемое наложение, а не вторая модель.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда