1995выпуск C051-8
Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
Этот урок строит DJROC из месячных значений MROC, затем соединяет подтверждение покупки, 12-месячный запрет дубликатов и окно удержания «первое снижение или календарь». Стек предназначен для проверки как одна процедура, а не как охота за точными рыночными разворотами.
- Конструкция не пытается назвать точные вершины или основания. Она спрашивает, повышают ли текущие условия шанс последующего роста.
- MROC — это одиннадцатимесячное процентное изменение месячного закрытия. DJROC — это десятипериодное взвешенное среднее последовательных значений MROC с весами от 10 до 1 и делителем 55.
- Подтверждение покупки определяется только после того, как DJROC упал до -1.0 или ниже и затем растёт один месяц.
- Одна схема оценки игнорирует покупку под запретом дубликатов внутри 12 месяцев и использует окно удержания не более 12 месяцев, выходя раньше при первом месячном снижении DJROC.
Начинайте с условий, а не с точек разворота
Конструкция рассматривает точные сигналы вершины и основания как ни необходимые, ни предположительно возможные. Вместо этого она спрашивает, повышают ли текущие условия шанс последующего роста.
Этот вопрос находится внутри long-horizon-momentum: многомесячный ценовой ход рассматривается как склонный сохраняться, пока определённая внешняя сила — здесь разворот вверх взвешенного темпа изменения — не рассматривается как противодействующая ему.
Постройте MROC из двух месячных закрытий
Сырой месячный вход — MROC, одиннадцатимесячное процентное изменение месячного закрытия. Возьмите последнее месячное закрытие, разделите на закрытие 11 месяцев ранее, вычтите единицу и умножьте на 100.
Использование месячного закрытия декабря 1994 года 3834.44 против закрытия января 1994 года 3978.36 даёт MROC -3.62.
Превратите последовательные значения MROC в DJROC
DJROC — это десятипериодное взвешенное среднее последовательных значений MROC, применяемое к месячным закрытиям Dow industrials. Умножьте новейшее значение на 10, следующее на 9 и так далее до значения девятью месяцами ранее на 1. Сложите эти произведения и разделите на 55.
Этот шаг взвешенного среднего даёт значение DJROC 2.76 для декабря 1994 года.
Определите подтверждение покупки
Покупка определяется только после того, как DJROC упал до -1.0 или ниже и затем растёт один месяц. Это правило и есть подтверждение покупки.
Такие оповещения описываются как обычно приходящие лишь раз в пару лет после того, как долгое снижение утратило нисходящую силу.
Замкните процедуру запретом и выходом
Одна схема оценки рассматривает любую новую покупку, пришедшую в течение 12 месяцев после более ранней покупки, как запрет дубликата и игнорирует её.
Один парный выход удерживает позицию после покупки 12 месяцев или до тех пор, пока DJROC не зафиксирует месячное снижение — что наступит раньше. Окно удержания поэтому составляет не менее одного месяца и не более 12 месяцев.
Держите оценку привязанной к тому же правилу
Процедура документирована долгосрочным ценовым графиком, DJROC, построенным под ним, и параллельными таблицами результатов за три, шесть и 12 месяцев для покупок с 1915 года. Таблицы показаны с дубликатами, без дубликатов и с необязательным правилом досрочного выхода.
Редакция: держите подтверждение, запрет и выход в одном тесте. Пересоберите рабочий процесс архива как одну процедуру, а не как поиск точного месяца разворота.
12-месячная доходность DJIA после уникальных сигналов покупки DJROC
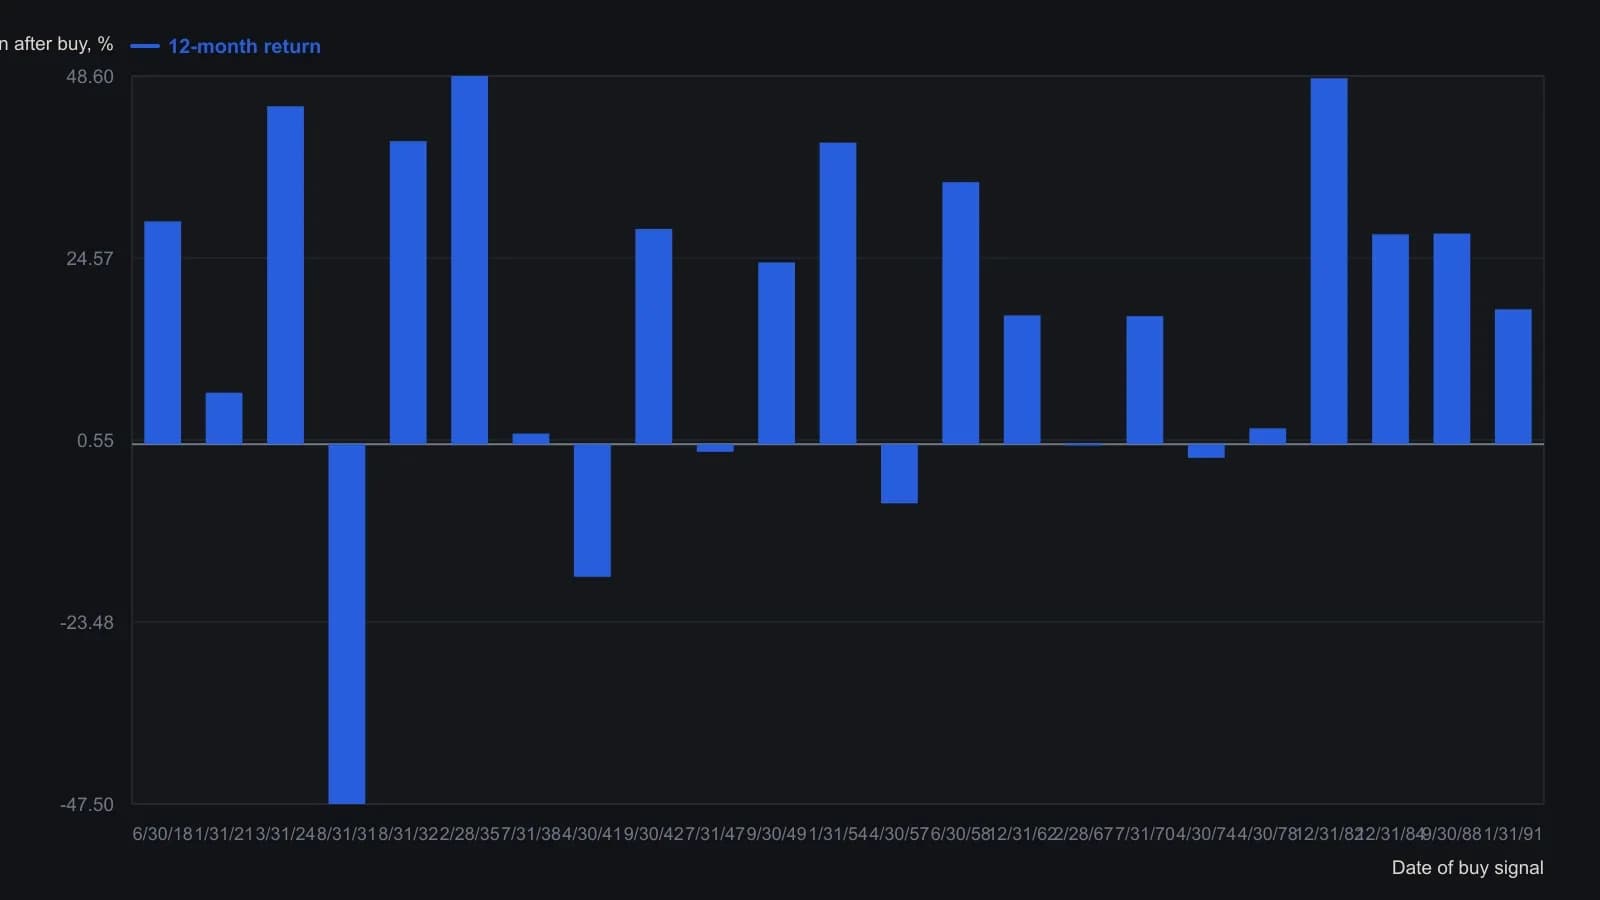
Источник отбрасывает любую более позднюю покупку, которая попадает в 12 месяцев после предыдущего сигнала. Таблица окна удержания (продажа при первом снижении или через 12 месяцев) — отдельная выборка и сюда не подмешивается.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор