2016выпуск C0210-12
Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
Представлена подтверждающая комбинация трёх индикаторов для валютных и фондовых графиков. Адаптивная скользящая средняя задаёт зону покупок или продаж, стохастическое прочтение индекса относительной силы отмечает полосы перекупленности и перепроданности, а ступенчатый оверлей stop-and-reverse уточняет вход и выход после того, как эти слои уже заданы.
- Первый слой — адаптивная скользящая средняя, используемая как трендовый фильтр, который делит выбранный таймфрейм на зону покупок выше линии и зону продаж ниже неё.
- Второй слой применяет стохастический осциллятор к значениям индекса относительной силы и даёт показание от нуля до единицы, которое два порога затем делят на полосы перекупленности, середины и перепроданности.
- Третий слой — оверлей stop-and-reverse, который строится ступенями от средней максимумов за период и средней минимумов за период; его используют после того, как задан трендовый и осцилляторный контекст, чтобы уточнить входы, выходы и краткосрочные откаты.
- Правило решения — схождение: несколько независимых показаний индикаторов должны согласиться с одним и тем же направленным выводом, прежде чем торговый план считается завершённым.
Подтверждающая комбинация для двух рынков
Представлена подтверждающая комбинация трёх индикаторов, применимая и к валютным, и к фондовым графикам. Слои читают по порядку: сначала зона по адаптивной скользящей средней, затем показание исчерпания по стохастическому преобразованию индекса относительной силы, затем ступенчатый оверлей stop-and-reverse, который уточняет вход и выход.
Слой первый: адаптивная скользящая средняя
Первый слой — адаптивная скользящая средняя, которая классифицирует выбранный таймфрейм: зона покупок выше средней и зона продаж ниже неё. Эта адаптивная средняя определена как сглаженная скользящая средняя, лежащая между двойной экспоненциальной скользящей средней и экспоненциальной скользящей средней; сигналы формируются так же, как у других скользящих средних.
Слой второй: стохастическое прочтение индекса относительной силы
Второй слой применяет формулу стохастического осциллятора к значениям индекса относительной силы и даёт показание в диапазоне от нуля до единицы. Индекс относительной силы здесь — ряд упорядоченных цен, к которому применяется эта нормализация по диапазону, поэтому комбинированный осциллятор ограничен.
Два горизонтальных порога делят этот осциллятор на три полосы. Пробой верхней полосы трактуется как перекупленность, пробой нижней — как перепроданность. Каждый пробой связывают с ожидаемым разворотом или коррекцией.
Слой третий: оверлей stop-and-reverse
Третий слой — индикатор stop-and-reverse, который строится ступенями от средней максимумов за период и средней минимумов за период. Его используют, чтобы уточнить вход и выход после того, как задан трендовый и осцилляторный контекст. На этом оверлее цена выше верхней ступени во время восходящего тренда трактуется как условие продолжения, а свечи ниже нижней ступени — как краткосрочный откат внутри зоны покупок.
Схождение как правило решения
Задуманное правило решения — схождение. Несколько независимых индикаторов должны указывать на один и тот же направленный вывод, прежде чем торговый план считается завершённым.
Часовая цена USD/CHF и скользящая средняя T3 Тиллсона
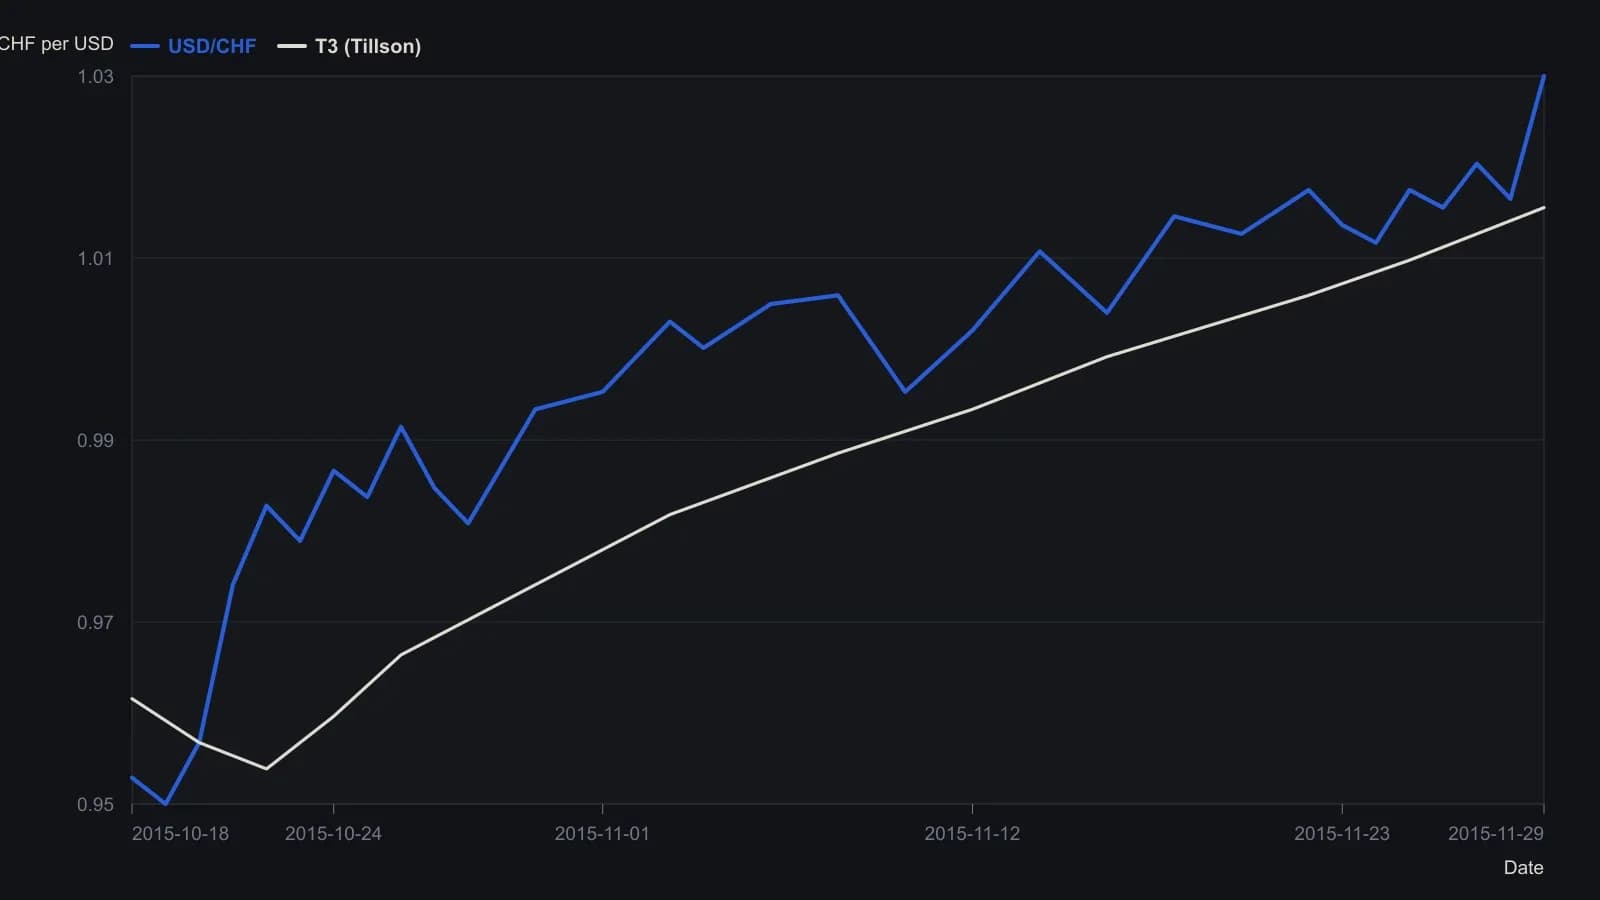
Визуальные отсчёты приблизительны с погрешностью около 0.001 по курсу. В котировочном окне платформы на рисунке указана последняя цена 1.03264.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда