2001выпуск C071-5
Построение среднего с переменным интервалом из осциллятора разностей или прогноза волатильности
Среднее с переменным интервалом строится путём масштабирования лестницы разностей от закрытия к закрытию в осциллятор разностей, после чего карта длин задаёт период обычного простого среднего. Тот же диапазон периодов можно выбрать из прогноза волатильности.
- Среднее с переменным интервалом на каждом баре вычисляет рекомендуемую длину простого среднего по интервалам разностей от закрытия к закрытию, окну истории для масштабирования high-low и паре наименьшей и наибольшей допустимых длин.
- Изменение на каждом интервале масштабируется методом min-max и суммируется в осциллятор разностей, который масштабируется ещё раз и через карту длин переводится в целочисленный период.
- Отображаемая Adaptive moving average — это обычное простое среднее цен закрытия с этим периодом на каждом баре, поэтому период может меняться от бара к бару.
- То же среднее с переменной длиной можно задавать с помощью Volatility forecast внутри полосы от 10 до 50, а контроллером периода может служить любой индикатор с диапазоном.
Что такое среднее с переменным интервалом
Среднее с переменным интервалом — это простое среднее, чей период на каждом баре переназначается по масштабированному осциллятору или показанию волатильности.
Оно строится так: на каждом баре вычисляется рекомендуемая длина простого среднего по набору интервалов разностей от закрытия к закрытию, окну истории для масштабирования high-low и паре наименьшей и наибольшей допустимых длин.
Построение осциллятора разностей
Для каждого интервала разности текущее изменение от закрытия к закрытию масштабируется методом min-max относительно наибольшего и наименьшего таких изменений в окне истории. Эти масштабированные показания суммируются в один осциллятор.
Эта суммированная, нормализованная по диапазону серия и есть осциллятор разностей: изменения от закрытия к закрытию, рассчитанные по лестнице интервалов. Осциллятор разностей затем масштабируется методом min-max по тому же окну истории, что даёт масштабированную оценку от нуля до единицы.
Карта длин и отображаемое среднее
Карта длин — это линейное преобразование этой масштабированной оценки от нуля до единицы на диапазон периодов от наименьшего до наибольшего. Масштабированный осциллятор отображается на целочисленный промежуток между наименьшей и наибольшей допустимыми длинами, который становится текущим периодом скользящей средней.
Отображаемая Adaptive moving average — это обычное простое среднее цен закрытия, рассчитанное с этим периодом на каждом баре, поэтому период сглаживателя может меняться от бара к бару. Эта отображаемая серия — Moving average, чей период задаётся картой длин, а не фиксируется.
Полная лестница и компактный вариант
Одна полная конструкция использует разности от закрытия к закрытию на интервалах от 2 до 35, помещает каждую разность в 250-баровое окно high-low и преобразует суммированный осциллятор в длину простого среднего.
Компактный вариант берёт те же интервалы от 2 до 35 с шагом 3, суммирует двенадцать масштабированных показаний и отображает 250-баровый диапазон осциллятора на длину простого среднего между 10 и 50.
Прогноз волатильности как контроллер периода
То же среднее с переменной длиной можно задавать с помощью Volatility forecast. 21-баровая серия волатильности сравнивается с собственным диапазоном high-low и используется для выбора периода скользящей средней внутри полосы от 10 до 50.
Контроллером периода может служить любой индикатор с диапазоном, не только волатильность, включая пользовательскую серию или любую из более чем 80 предопределённых серий.
Входы функции длины по умолчанию
Опубликованные входы функции длины по умолчанию — максимальный интервал разности 3, 20-баровое окно истории и граничные длины 3 и 6. Эти входы можно изменить при применении индикатора или передать в стратегию для систематического поиска.
Средняя, масштабированная по волатильности, на дневном графике Microsoft, февраль–май 2001
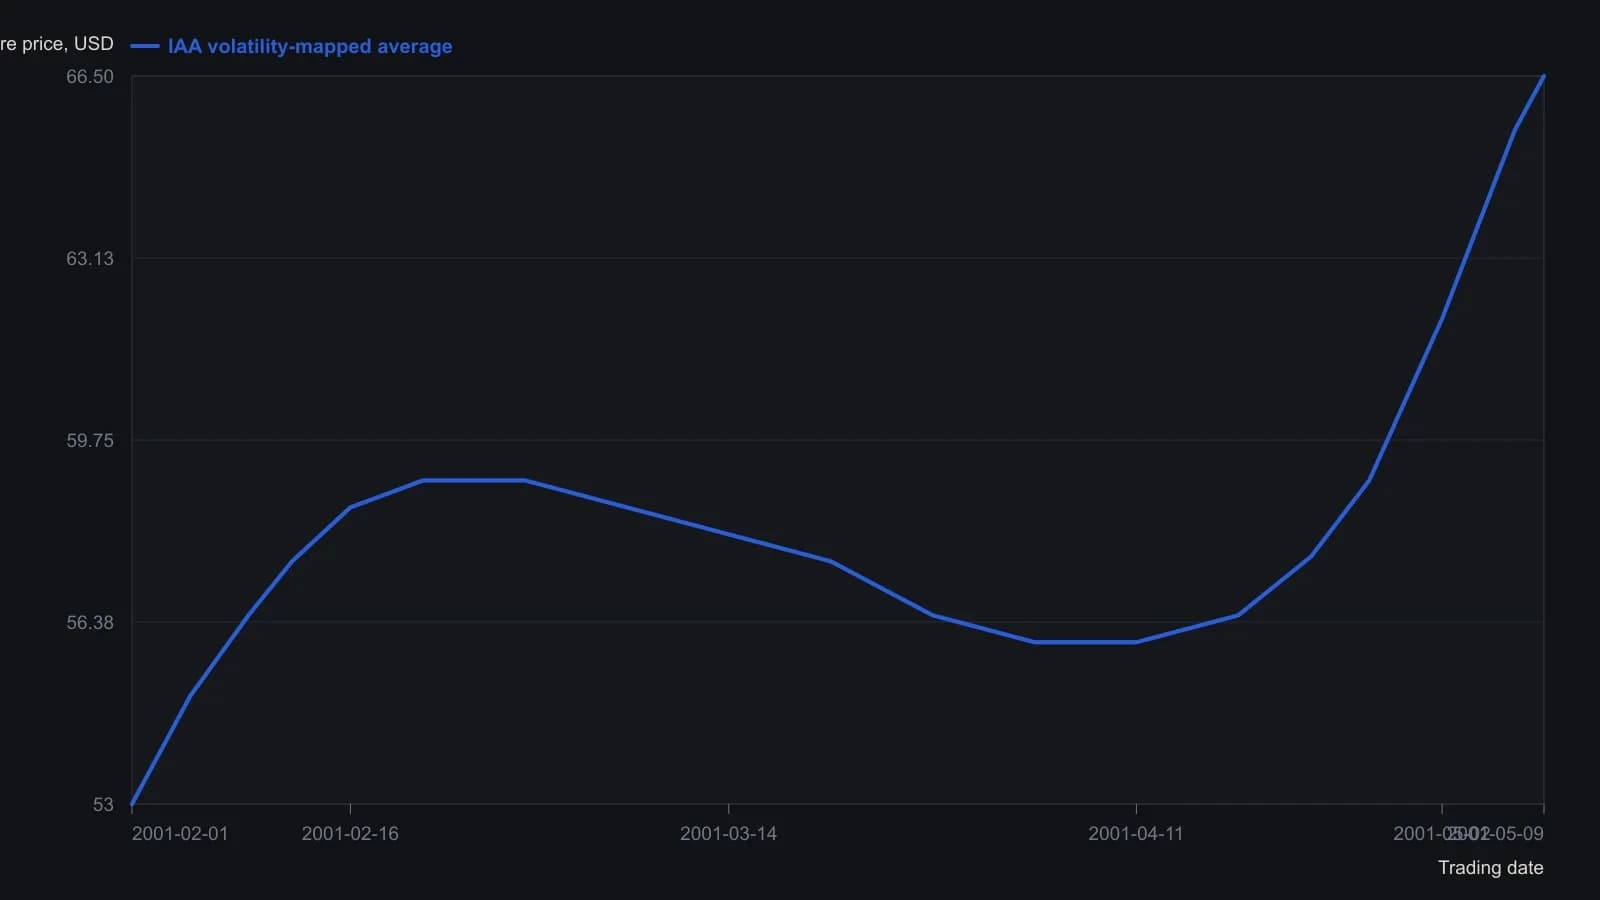
Индикатор Investor/RT Adjusted Average с аннуализированной 21-барной волатильностью экстремальных значений в качестве регулятора длины, отображённый на окно закрытия 10–50 дней. Непомеченные отсчёты годны лишь примерно до половины доллара, поскольку сняты с журнального скриншота.
Все разборы дорожки · 6 разборов
- 1994Построение почасовых решёток индексных фьючерсов по живой волатильности
- 1995Отношение короткой исторической волатильности к длинной как режимный фильтр
- 2001Построение среднего с переменным интервалом из осциллятора разностей или прогноза волатильности
- 2006Average true range в процентной шкале для сопоставимого диапазона
- 2007Историческая компрессия и implied slope как карта режима фьючерсов
- 2013GARCH и ранг волатильности как классификаторы рыночного режима