2000выпуск C101-6
Выбор шкалы для осцилляторов скользящих средних
Осциллятор скользящих средних 4 периода против 8 периодов ненормализован и выражен в единицах цены, поэтому его диапазон меняется вместе с инструментом. Четыре конструкции перемасштабируют этот спред: деление на среднюю цену, деление на стандартное отклонение цены, деление на средний истинный диапазон или отображение осциллятора на его собственный исторический диапазон.
- Осциллятор скользящих средних 4 периода против 8 периодов ненормализован и остаётся в единицах цены, поэтому его числовой диапазон меняется вместе с инструментом, а не остаётся внутри фиксированного интервала от 0 до 100.
- Четыре заданных перемасштабирования: деление на среднюю цену, деление на стандартное отклонение цены, деление на средний истинный диапазон цены или отображение осциллятора на его собственный исторический диапазон.
- Отображение Williams %R сырого осциллятора 4/8 — единственная из рассмотренных форм, которая жёстко ограничивает выход значениями 0 и 100 независимо от инструмента, таймфрейма или шкалы входа.
- После этих масштабирований значения описываются как более согласованные для сравнения на длинной истории, между инструментами и на нескольких таймфреймах и менее подверженные доминированию внезапных изменений волатильности.
Ненормализованные показания остаются в цене
Скользящая средняя здесь — это lookback-среднее упорядоченных цен закрытия. Короткое среднее минус длинное среднее даёт осциллятор. Когда этот осциллятор оставляют как спред 4 периода против 8 периодов, это ненормализованный осциллятор: показание по-прежнему является ценовым приращением. Поэтому его числовой диапазон следует за инструментом, средним уровнем цены и недавней волатильностью. Индикатор от 0 до 100 этого не делает. Он остаётся внутри этого интервала на каждом ряде.
Пересечения при фиксированных порогах
При фиксированных теоретических порогах и осциллятор скользящих средних 4/8, и 5-периодный осциллятор от 0 до 100 давали пересечения на дневных фьючерсах на постную свинину. На соевом масле те же пороги осциллятора не дали пересечений, тогда как правила от 0 до 100 по-прежнему давали сопоставимое число.
Дневной осциллятор 4/8 постной свинины против оград ±50
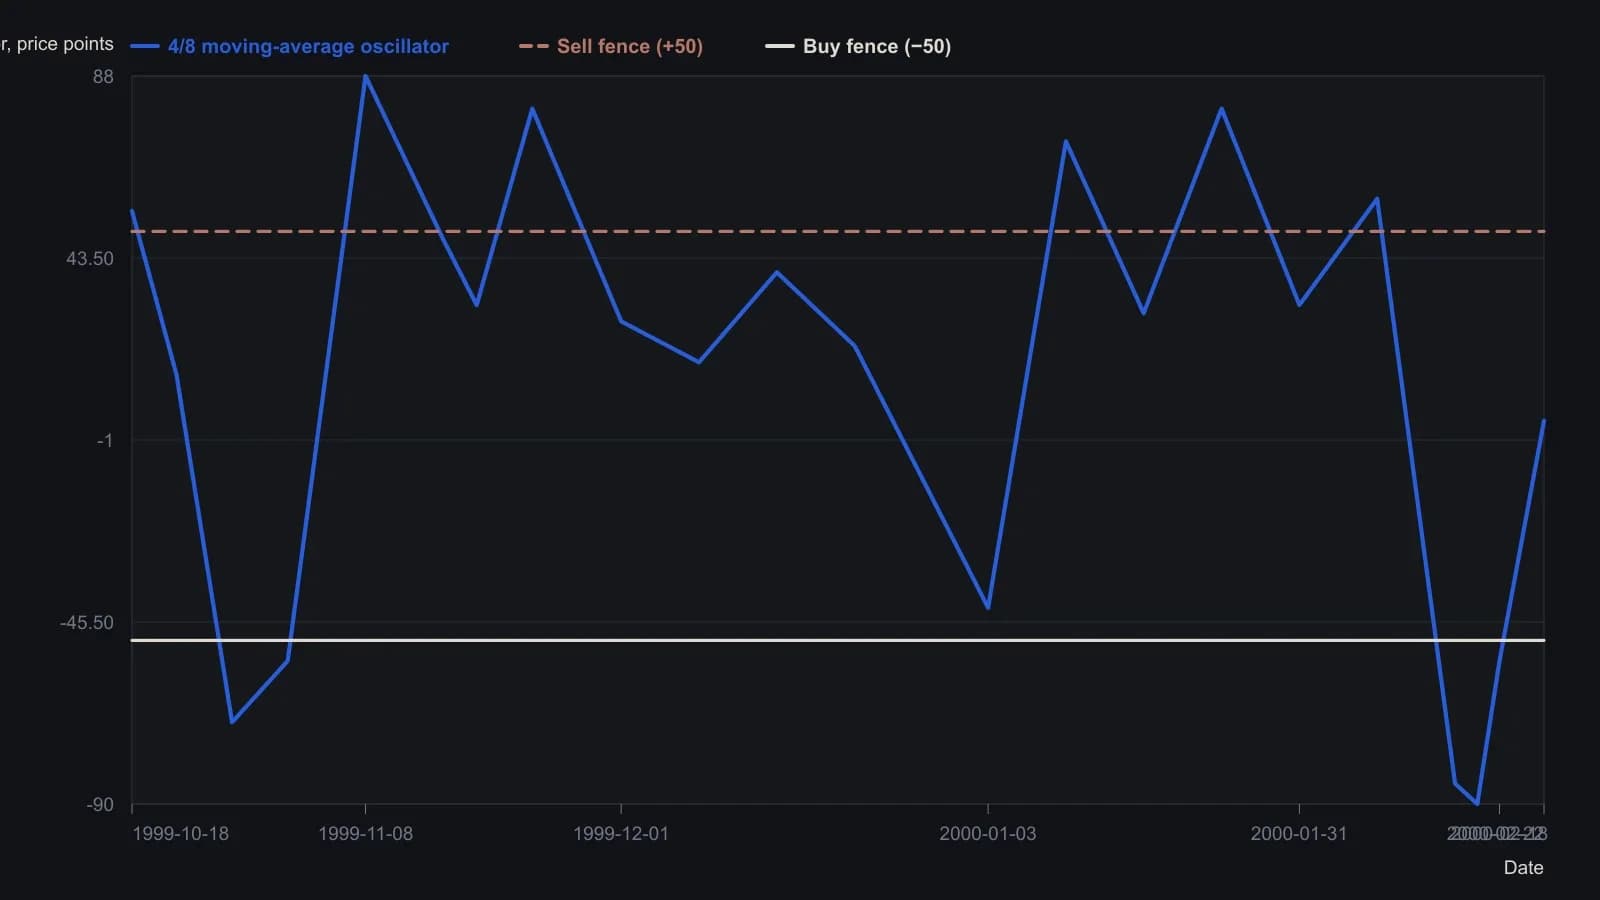
Осциллятор — это 4-периодная скользящая средняя минус 8-периодная скользящая средняя в тех же ценовых пунктах, что и котировка постной свинины. Продавать, когда он пересекает +50 сверху вниз; покупать, когда пересекает −50 снизу вверх. Амплитуды приблизительны, кроме финального отсчёта +3.7.
Четыре способа перемасштабировать спред
Для перемасштабирования осциллятора 4/8 заданы четыре варианта конструкции. Разделить его на среднюю цену. Разделить его на стандартное отклонение цены. Разделить его на средний истинный диапазон цены. Или отобразить осциллятор на его собственный исторический диапазон.
Средняя цена как шкала уровня
Конструкция средней цены делит осциллятор 4/8 на 8-периодную скользящую среднюю закрытий. То же lookback-среднее, которое помогает сформировать спред, повторно используется как знаменатель уровня цены. Выход — это доля преобладающего уровня цены, а не сырое ценовое приращение.
Z-score закрытий
Конструкция z-score делит осциллятор 4/8 на 8-периодное стандартное отклонение генеральной совокупности закрытий. Показание тогда выражено в единицах волатильности, а не в ценовых приращениях. При этих параметрах масштабированные значения держались вблизи плюс или минус 1 на дневных фьючерсах на золото и на пятиминутных фьючерсах на какао.
Средний истинный диапазон, когда закрытия занижают движение
Истинный диапазон равен prior close minus current low, когда предыдущее закрытие выше текущего максимума, current high minus prior close, когда предыдущее закрытие ниже текущего минимума, и high minus low в остальных случаях. Средний истинный диапазон — это скользящая средняя этого ряда. Он используется как альтернативный знаменатель волатильности, когда дисперсия от закрытия к закрытию занижает внутрибаровое движение.
На фьючерсах на хлопок с конца мая по середину июня 1999 года восьмипериодный средний истинный диапазон более чем удвоился относительно восьмипериодного стандартного отклонения от закрытия к закрытию. Деление осциллятора на средний истинный диапазон сильнее демпфировало это окно, чем деление на стандартное отклонение.
Отображение Williams %R осциллятора
Конструкция Williams %R задаёт выход равным 100 times (value minus lookback minimum) divided by (lookback maximum minus lookback minimum). Показание ограничено интервалом от 0 до 100 независимо от инструмента, таймфрейма или шкалы входа. То же отображение можно применить к цене или к уже вычисленному осциллятору.
Применение этого отображения диапазона к сырому осциллятору 4/8 с lookback в 200 баров дало недельный ряд S&P 500, чей числовой диапазон оставался более согласованным при меняющихся уровнях цены и волатильности. Это была единственная из рассмотренных форм, которая жёстко ограничивает выход значениями 0 и 100.
Для чего нужны эти масштабирования
После этих масштабирований значения индикатора описываются как более согласованные для сравнения на длинной истории, сравнения между инструментами и сравнения на нескольких таймфреймах. Они также описываются как менее подверженные доминированию внезапных изменений волатильности.
Все разборы дорожки · 13 разборов
- 1987Построение Williams %R, подтверждённого объёмом
- 1991Проверьте осцилляторы с инверсией диапазона, прежде чем накладывать stochastic %K и Williams %R
- 1991Знаковый осциллятор середины диапазона на основе стохастика и Williams
- 1993Подтверждайте внутридневную свечу только после того, как более длинный цикл повторит её
- 1994Построение индекса среднего направленного движения, стохастической пары и Williams percent R по максимумам, минимумам и ценам закрытия
- 1994Разметьте ленту, прежде чем читать стохастик или Williams %R
- 1996Калибровка входов Williams %R в восходящих каналах
- 1997Динамические зоны для уровней покупки и продажи осциллятора
- 1998Каналы регрессии, заякоренные на окнах разворотов Williams %R
- 1999Построение изолированных синтетических волновых форм для наблюдения за установлением индикаторов
- 2000Выбор шкалы для осцилляторов скользящих средних
- 2004Разделение скорости входа и выхода по режиму
- 2008Посчитайте серию, затем подтвердите pivot у границы канала