2003выпуск C041-14
Построение дивергенции finite-volume-element через сравнение наклонов
Осциллятор finite-volume-element присваивает знак каждому бару только после порога денежного потока, масштабированного закрытием, затем сравнивает 35-барные наклоны линейной регрессии осциллятора и закрытия, чтобы сформулировать дивергенцию цена–индикатор как правило на следующий бар.
- Типичная цена и член денежного потока «закрытие против середины» присваивают каждому бару +1, -1 или 0 только после порога денежного потока, масштабированного закрытием; порог по умолчанию равен 0.003.
- После окна в 22 бара знаковый объём суммируется, делится на средний объём, умноженный на длину выборки, и масштабируется на 100, чтобы осциллятор можно было сравнивать с ценой.
- Дивергенция цена–индикатор операционализируется как противоположные 35-барные наклоны линейной регрессии осциллятора и закрытия, с необязательным масштабным коэффициентом для общей панели.
- Одна механическая конструкция покупает на следующем баре, когда осциллятор пересекает уровень -5 снизу вверх при этой паре знаков наклона, и выходит при отрицательном 25-барном наклоне осциллятора или по календарно скорректированному удержанию в 50 сессий.
Что измеряет осциллятор
Finite-volume-element — ограниченный осциллятор, который присваивает каждому бару знаковый вклад объёма после порога денежного потока, затем масштабирует скользящую сумму знакового объёма средним объёмом, чтобы результат можно было сравнивать с ценой.
Сначала осциллятор формирует типичную цену как среднее максимума, минимума и закрытия, затем строит член денежного потока из закрытия относительно середины бара плюс изменение типичной цены. Эта пара — volume-price-analysis: внутрибаровое положение закрытия и изменение типичной цены вместе с объёмом решают, добавляет бар к осциллятору или вычитает из него.
Присвоение знака объёму с порогом денежного потока
Бар получает знак +1, -1 или 0 только после сравнения этого члена денежного потока с порогом, масштабированным закрытием. Money-flow-cutoff — ценовой порог, который классифицирует бар как положительный, отрицательный или нейтральный объём вместо того, чтобы трактовать каждое движение от закрытия к закрытию как знаковый поток. Показанный порог по умолчанию равен 0.003.
После окна выборки в 22 бара знаковый объём суммируется, делится на средний объём, умноженный на длину выборки, и масштабируется на 100, чтобы получить осциллятор.
Дивергенция как противоположные наклоны регрессии
Price-indicator-divergence — условие, при котором наклон линейной регрессии осциллятора и наклон линейной регрессии цены имеют противоположные знаки. Дивергенция операционализируется сравнением 35-барного наклона линейной регрессии осциллятора с 35-барным наклоном линейной регрессии закрытия, с необязательным масштабным коэффициентом, чтобы оба наклона можно было вывести на одной панели.
Linear-regression-slope — подогнанный тренд упорядоченного ряда на заданном lookback, используемый здесь как сопоставимая база для тренда осциллятора против тренда цены.
FVE на дневном графике Manugistics (MANU), июль–декабрь 2002
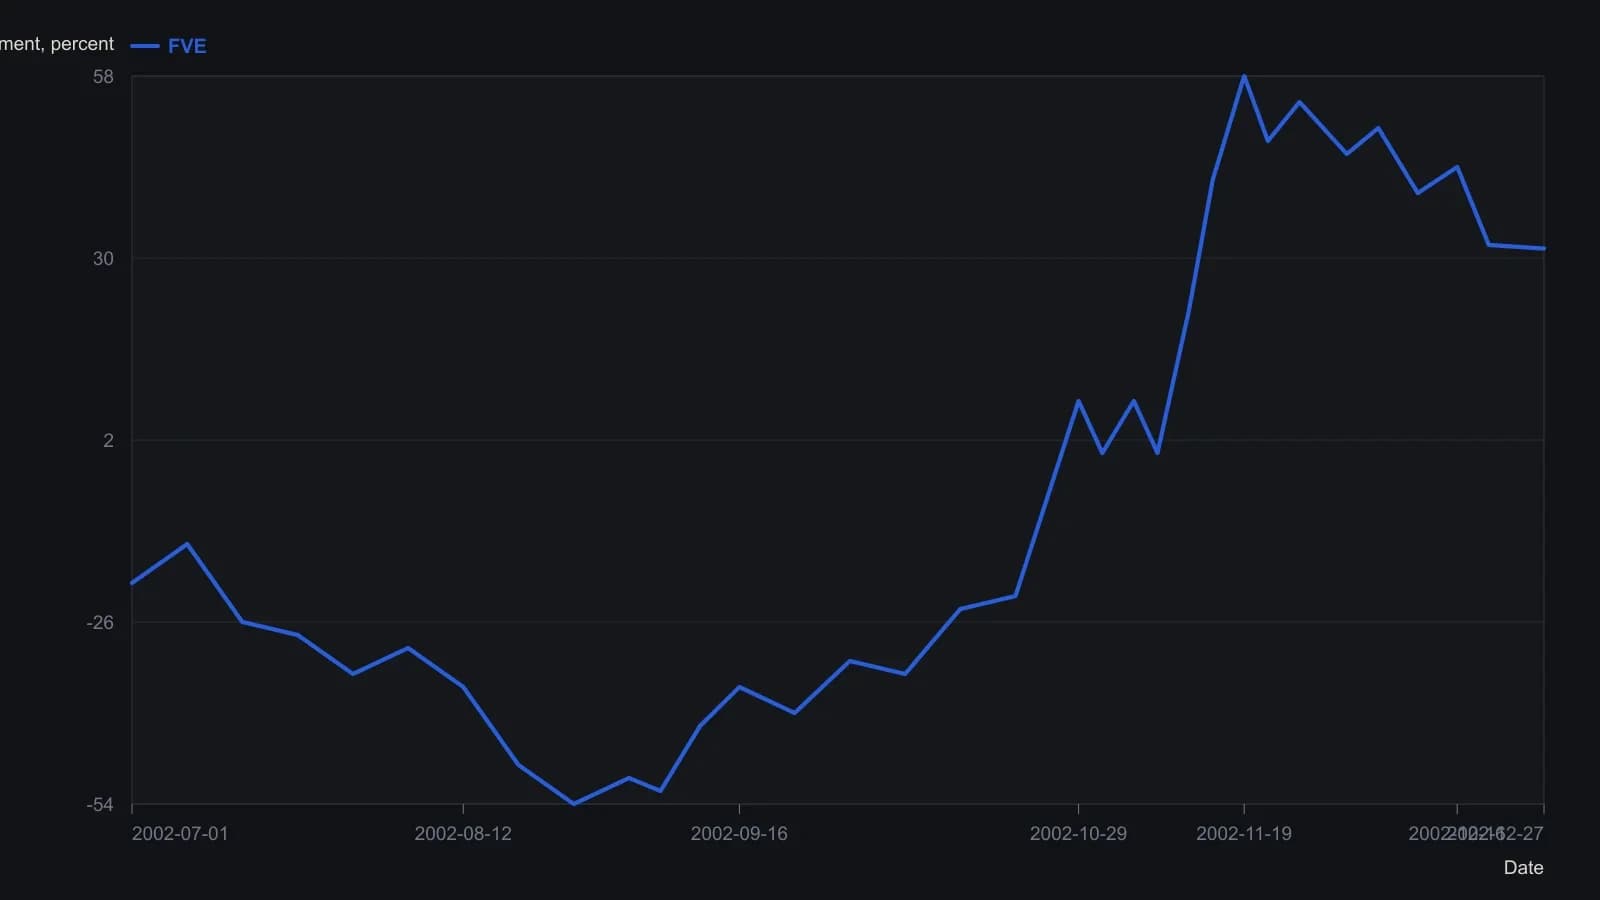
За исключением конечного значения FVE 31.4381, величины оцифрованы с растра и достоверны лишь до нескольких пунктов осциллятора. На скриншоте год не указан; график MANU в TradeStation из той же заметки, снятый 17 февраля 2003, относит этот интервал июль–декабрь к 2002 году. AmiBroker не подписывает период расчёта FVE на панели; в сопутствующем диалоге BackTest EZ используется 21-барный FVE.
Вход на следующем баре и выход по времени
Одно механическое правило покупает на следующем баре, когда осциллятор пересекает уровень -5 снизу вверх, его 35-барный наклон положителен, а 35-барный наклон цены отрицателен. Та же конструкция выходит, когда 25-барный наклон линейной регрессии осциллятора отрицателен или позиция удерживается дольше календарно скорректированного срока в 50 сессий.
Тот же осциллятор знакового объёма, 35-барное сравнение знаков наклона и пересечение осциллятором уровня -5 появляются как закодированный тест длинного входа в более чем одном рецепте платформы.
Вторая пара объём–цена и другие детекторы
Вторая пара объём–цена обновляет ряд положительного объёма только на барах up-volume, а иначе — ряд отрицательного объёма; каждый ряд добавляет процентное изменение от закрытия к закрытию. Эту пару можно считать как накопительную сумму с первого бара или как сумму окна фиксированной длины; примеры окон — 200 баров, длины скользящих средних — 12 или 127.
Альтернативный детектор дивергенции нормализует последовательные пики осциллятора и последовательные пики цены на диапазоне lookback, затем вычитает два нормализованных изменения пиков. Третий детектор использует сравнение в стиле percent-B.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии