2002выпуск C021-2
Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
Последняя цена закрытия масштабируется внутри выбранного окна lookback high-low и рисуется как percent K. Короткий сглаживатель становится percent D, и из этих двух линий следуют три соглашения о чтении — без превращения построения в торговый план.
- Percent K помещает последнюю цену закрытия внутрь диапазона high-low lookback и масштабирует это положение на 100.
- Percent D сглаживает percent K, обычно на трёх периодах, и также записывается как 100, умноженное на трёхпериодное отношение high-low с меткой H3/L3.
- Двухлинейное построение поддерживает три соглашения: повторное пересечение порога полосы 20 или 80, пересечение линии percent K через percent D и дивергенцию, когда цена и осциллятор расходятся.
- Последовательные значения могут двигаться хаотично и давать ложные сигналы, поэтому осциллятор представлен как лучше читаемый вместе с другими индикаторами.
Цена закрытия внутри диапазона lookback
Стохастический осциллятор помещает последнюю цену закрытия внутрь диапазона high-low выбранного lookback и масштабирует это положение на 100. Этот шаг — нормализация по диапазону: цена закрытия отображается на шкалу 0-100 делением её расстояния от минимума lookback на диапазон high-low lookback.
Percent K — основная линия. Это цена закрытия минус n-периодный наименьший минимум, делённая на n-периодный диапазон high-low, затем умноженная на 100. Lookback — это n-периодное окно, которое даёт наивысший максимум и наименьший минимум, используемые в этом отношении. Для lookback n предлагается диапазон от 5 до 21 периода, при этом длина может быть любой.
Вторая линия, которая сглаживает percent K
Построение рисуется как два ряда: основная линия percent K и вторичная линия percent D, которая сглаживает percent K, обычно на трёх периодах.
Построение percent D записано как 100, умноженное на трёхпериодное отношение high-low с меткой H3/L3.
Три соглашения о чтении
Одно соглашение интерпретации рассматривает движение любой линии ниже 20 и затем обратно выше 20, либо выше 80 и затем обратно ниже 80, как противоположные пороговые события. Этот паттерн — повторное пересечение порога: значение, которое сначала покидает фиксированную полосу, например 20 или 80, а затем входит в неё снова.
Второе соглашение рассматривает пересечение percent K через percent D снизу или сверху как противоположные события пересечения линий. Пересечение линии — это событие, в котором основная линия проходит через сглаживатель.
Третье соглашение помечает рост цены, который осциллятор не подтверждает, как отрицательную дивергенцию, а снижение цены, которое осциллятор не подтверждает, как противоположную дивергенцию. Дивергенция — это расхождение направлений цены и осциллятора.
Двухлинейный стохастик по Sprint FON, ноябрь 2000–апрель 2001
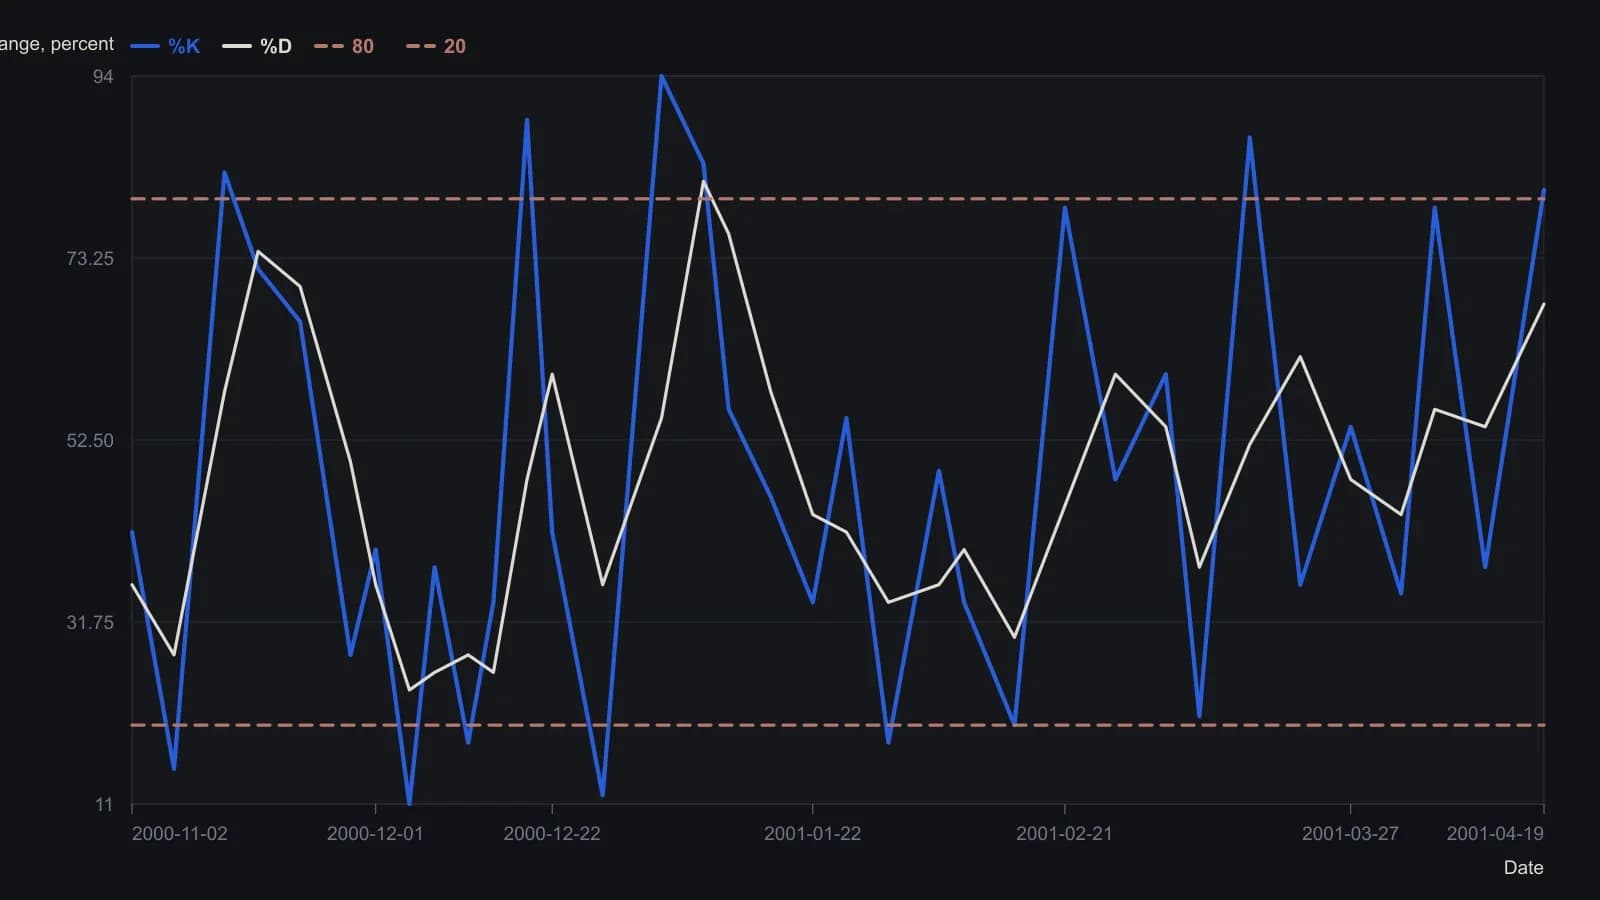
На панели осциллятора нет напечатанной вертикальной шкалы. Две горизонтальные направляющие — это уровни 20 и 80, названные в статье, и стоят на обычных пятых долях стохастика 0–100. Оцифрованные отсчёты приблизительны с точностью до нескольких процентов. Период расчёта n на рисунке не подписан; статья предполагает 5–21 период и трёхпериодный процент D.
Почему осциллятор не читают отдельно
Поскольку последовательные значения могут двигаться хаотично и давать ложные сигналы, осциллятор представлен как лучше читаемый вместе с другими индикаторами. Редакция: три соглашения здесь рассматриваются как грамматики, которые вытекают из двухлинейной конструкции, а не как правила входа или выхода.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера