2011выпуск C1211-18
Сочетание осцилляторов одного горизонта с фильтром walk
Разместите индекс относительной силы и стохастический осциллятор на одном общем горизонте, затем добавьте фильтр смещения, нормированный по walk, чтобы увидеть, когда дополнительные осцилляторы повторяют те же экстремумы и когда согласованные показания становятся одной процедурой возврата к среднему для входа, выхода или воздержания.
- Большинство технических показаний зависело от меняющегося циклического содержания, поэтому метод, согласованный с текущим циклом, давал своевременные метки, а несогласованный метод давал метки вне фазы.
- Когда стохастический осциллятор, положение в полосе, walk index, channel index и percent-R разделяли один таймфрейм, они отмечали одни и те же зоны перекупленности и перепроданности.
- Автономные перестановки walk не были признаны устойчивой системой. Полезный результат — информация о перекупленности и перепроданности, поставленная рядом со стандартным осциллятором.
- Согласие walk и положения в полосе относительно состояния перекупленности или перепроданности рассматривалось как ясное условие возврата к среднему. Когда исследования расходились, наклон walk задавал вероятное направление, и откаты предпочитались игре против растущей линии тренда walk.
Сначала общий горизонт
Большинство технических показаний в исследовании зависело от меняющегося циклического содержания. Метод, согласованный с текущим циклом, давал своевременные метки. Метод, который не был согласован, давал метки вне фазы.
Редакторское прочтение: сравнивайте два осциллятора только после того, как они разделяют один интервал выборки и lookback. Индекс относительной силы — это ограниченное показание импульса по упорядоченным закрытиям за фиксированный lookback, используемое как прогноз перекупленности и перепроданности на том же горизонте. Стохастический осциллятор — это осциллятор положения в диапазоне по недавним максимумам и минимумам за заданный интервал выборки, используемый как базовая линия прогноза перекупленности и перепроданности.
Walk как сопутствующий фильтр
Конструкция walk сравнивала восходящий ряд и нисходящий ряд с базовой линией случайного блуждания. Показание выше 1 на любом из рядов рассматривалось как тренд в этом направлении. Эта пара — random-walk-index: ряды смещения вверх и вниз, масштабированные по длине пути и среднему истинному диапазону, так что каждое показание можно сравнить с базовой линией случайного блуждания и с другими ценовыми рядами.
Up-walk и down-walk — две стороны этого индекса. Знаменатель walk использовал длину пути и средний истинный диапазон, чтобы ряды золота, валют и акций можно было сравнивать на одной шкале.
Автономные перестановки walk не были признаны устойчивой системой. Полезный результат — информация о перекупленности и перепроданности, поставленная рядом со стандартным осциллятором.
Когда дополнительные осцилляторы повторяют ту же область
Когда стохастический осциллятор, положение в полосе, walk index, channel index и percent-R были настроены на один таймфрейм, они отмечали одни и те же зоны перекупленности и перепроданности. Положение в полосе здесь — это percent-b: закрытие, расположенное между верхней и нижней статистической полосой, используемое как вторая шкала перекупленности и перепроданности.
Редакторское прочтение: на одном общем горизонте индекс относительной силы, который лишь повторяет те же экстремумы, избыточен. Пара тогда является повторённым прогнозом, а не новой информацией.
Lookback-информация на двух горизонтах
Lookback-информация — это дополнительное или отсутствующее содержание точек разворота, которое появляется, когда тот же метод пересчитывается на коротком горизонте и на длинном горизонте. На lookback в 80 баров walk потерял часть содержания точек разворота, но приобрёл четыре элемента, тогда как положение в полосе потеряло содержание и не приобрело ничего. Оба по-прежнему несли информацию о направлении тренда.
Walk и положение в полосе за один и тот же период описывались как почти идентичные для идентификации тренда. Дополнительное содержание walk выглядело ближе к свободному от цикла в сравнении 20 баров против 80 баров.
От согласованных экстремумов к одной процедуре
Возврат к среднему — это проверяемый набор правил, который рассматривает сгруппированные состояния перекупленности или перепроданности как условия для контртренда, выхода или воздержания, а не как автономный трендовый механизм. Согласие walk и положения в полосе относительно состояния перекупленности или перепроданности рассматривалось как ясное условие возврата к среднему. Многие сильные движения в примерах начинались с этих показаний.
Когда два исследования расходились, наклон walk использовался для вероятного направления. Игра против растущей линии тренда walk рассматривалась как более слабая тактика, чем использование откатов для входа или добавления.
Почасовой дневник объединял экстремумы walk-полосы, панель осциллятора стохастического типа и ценовую структуру в одну процедуру входа, выхода и пропуска. Дневник включал случаи, когда перепроданным был только walk.
Пшеница Чикаго, сентябрь 2011, дневной
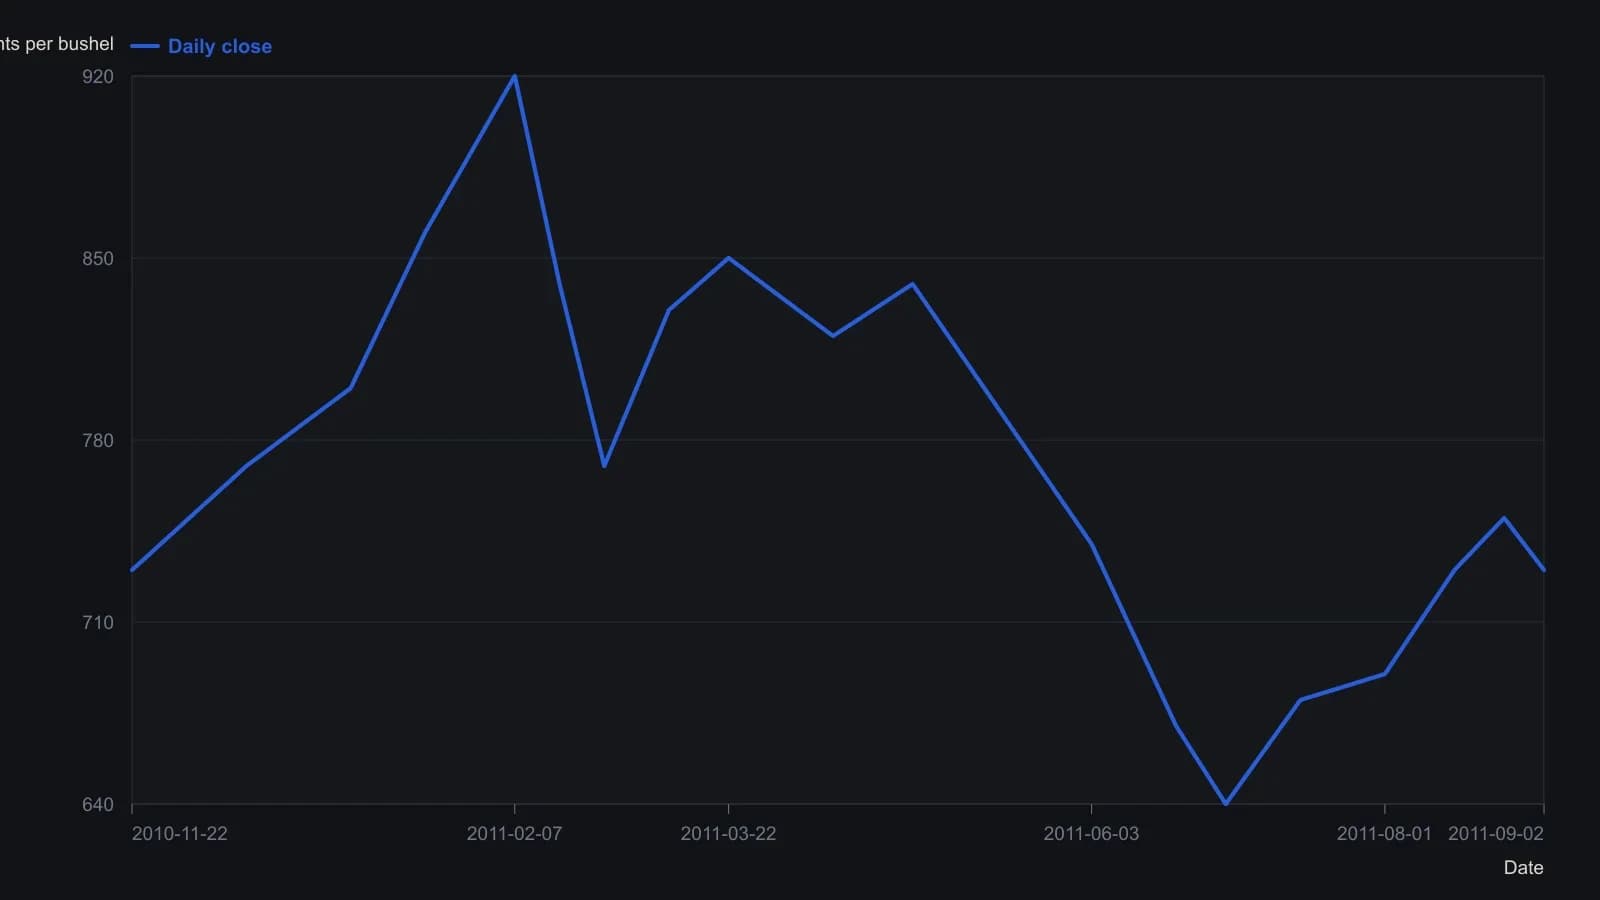
Последняя напечатанная цена на шкале NinjaTrader — 730 центов; остальные закрытия оцифрованы с точностью до ближайших десяти центов. Панели осцилляторов не восстанавливались, потому что у каждого индикатора единица измерения отличается от цены.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем