2010выпуск C0330-33
Как из обычных средних собирается сглаживатель, который прижимается к ценам
Простая скользящая средняя не может менять своё окно, когда ряд ускоряется или замедляется. Эта архивная статья показывает, как McGinley dynamic собирается из обычных частей скользящей средней и экспоненциального сглаживания, чтобы линия могла прижиматься к ценам и следовать как за быстрыми, так и за медленными рынками.
- Простая скользящая средняя — это сглаживатель упорядоченных цен фиксированной длины и не может менять своё окно, когда ряд ускоряется или замедляется.
- Экспоненциальное сглаживание обновляет предыдущий тренд последним наблюдением с константой 2/(n+1), поэтому 19-дневная средняя — это 10-процентный тренд.
- Обновление McGinley — это предыдущий dynamic плюс разрыв index-minus-dynamic, делённый на N, умноженное на четвёртую степень отношения index-to-dynamic.
- Цель конструкции — сглаживатель, который прижимается к ценам, сокращает whipsaw и следует как за быстрыми, так и за медленными рынками, а не работает как генератор сигналов.
Фиксированные окна и обычные средние
Простая скользящая средняя — это сглаживатель упорядоченных цен фиксированной длины. Ей нужно полное окно прошлых точек, и она не может менять свою длину, когда ряд ускоряется или замедляется.
Скользящая средняя — это скользящий сглаживатель упорядоченных цен или широты рынка, который выравнивает ряд на выбранном lookback. Две названные проблемы обычных средних — неподходящее применение и чрезмерное использование, включая то, что сырые данные обгоняют их, когда средние воспринимают как торговые системы.
Дневной курс EUR/USD и его 10-дневная простая скользящая средняя
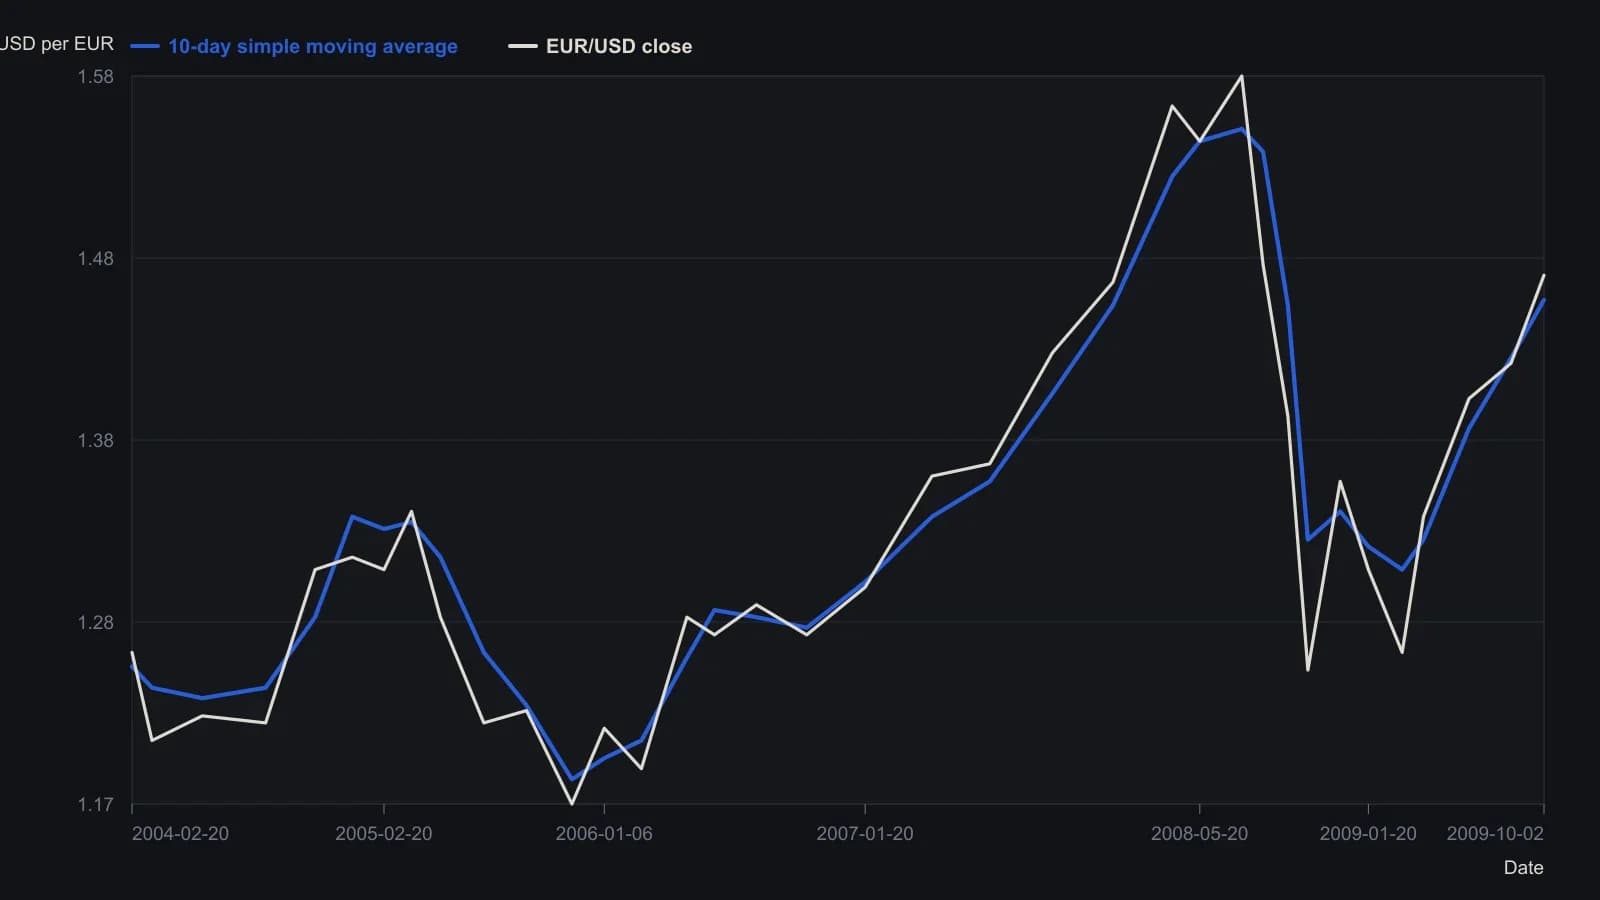
Окно — 10-дневная простая скользящая средняя, нанесённая на исходный график. Уровни считаны с этого растра по напечатанной шкале 1.15–1.60 EUR/USD, поэтому высоты поворотных точек приблизительны.
Экспоненциальное сглаживание как обновление с двумя входами
Ранняя практика скользящих средних рассматривала линии подгонки и градуирование как способы интерполяции упорядоченных рядов, позже к ним присоединились экспоненциальные сглаживатели из управления запасами.
Экспоненциальное сглаживание обновляет предыдущий тренд последним наблюдением с константой 2/(n+1). Эта константа сглаживания — вес, который превращает n-дневную экспоненциальную среднюю в обновление в процентах от тренда, поэтому 19-дневная средняя — это 10-процентный тренд.
Сборка McGinley dynamic
Адаптивная скользящая средняя — это сглаживатель, скорость обновления которого меняется вместе с текущим отношением цены к линии, а не остаётся фиксированной длины.
Обновление McGinley — это предыдущий dynamic плюс разрыв index-minus-dynamic, делённый на N, умноженное на четвёртую степень отношения index-to-dynamic. n-параметр — выбранная пользователем константа скорости, которая удерживает обновление McGinley внутри процентной полосы.
Отношение в четвёртой степени — это поправка, которая позволяет линии ускоряться, особенно на нисходящих движениях, увеличивая разрыв между линией и текущими данными.
Построен, чтобы прижиматься к ценам, а не подавать сигналы
Цель конструкции — сглаживатель, который прижимается к ценам, сокращает whipsaw и следует как за быстрыми, так и за медленными рынками, а не работает как генератор сигналов. Whipsaw — это ложный разворот, который возникает, когда сглаживатель отстаёт от сырых цен или перескакивает их.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда