2019выпуск C0416-19
Построение фьючерсного моментума как скорости изменения, масштабированной на открытый интерес
Исторический рабочий процесс выделяет фьючерсную ценовую волну недельного масштаба фильтром нижних частот Фурье, берёт скорость изменения этой сглаженной траектории и масштабирует скорость совокупным открытым интересом, так что моментум становится знаковым перетоком средств в долларах в день.
- Минутные и дневные принты дискавери рассматриваются как шум, который сэмплирует близлежащую интенсивность бида и аска, а объектом более длинного горизонта является ценовая осцилляция от нескольких недель до нескольких месяцев.
- Фильтр нижних частот Фурье, сохранивший компоненты длиннее примерно 10 дней, превратил 256 закрытий ближайшего к экспирации контракта на сырую нефть в гладкую траекторию, которая, как указано, удерживает свыше 98 процентов информации этого ряда.
- Совокупный открытый интерес по всем котируемым месяцам определяется как рыночная инерция, равная и длинному стоку, и короткому стоку, и используется потому, что более крупные комплексы открытого интереса описываются как обычно менее волатильные, чем тонкие.
- Рыночный моментум строится как открытый интерес, умноженный на объём контракта и на скорость изменения цены, всегда в долларах в день, и читается как ежедневный переток средств между шортами и лонгами.
Моментум как сконструированная величина
Исторический рабочий процесс начинается с более медленной волны фьючерсной цены и строит ряд моментума в долларах в день из скорости изменения этой волны и из совокупного открытого интереса.
Значимые ценовые осцилляции от нескольких недель до нескольких месяцев отделяются от минутных и дневных колебаний дискавери, которые рассматриваются как шум. Эти краткосрочные принты рассматриваются как способ сэмплировать близлежащую интенсивность бида и аска, а не как объект модели более длинного горизонта.
Осцилляция против шума
Построение фильтра нижних частот Фурье, сохранившее компоненты длиннее примерно 10 дней, было применено к 256 закрытиям ближайшего к экспирации контракта на сырую нефть с 22 December 2017 по 28 December 2018, чтобы получить гладкую траекторию осцилляции.
Удержанные низкочастотные компоненты, как указано, содержат свыше 98 процентов информации этого ценового ряда, с остатками около плюс или минус 1 до 2 долларов за баррель вокруг гладкой траектории. Несглаженные закрытия находились примерно в диапазоне 45 до 75 долларов за баррель.
Скорость изменения как член движения
Член движения — это знаковая дневная ценовая скорость, взятая из этой сглаженной фьючерсной траектории. Дифференцирование траектории фильтра нижних частот удерживает скорость изменения привязанной к сохранённой осцилляции, а не к минутному и дневному шуму дискавери.
Эта скорость затем используется как член движения в сконструированной величине моментума, а не как самостоятельный именованный осциллятор.
Открытый интерес как рыночная инерция
Совокупный открытый интерес по всем котируемым месяцам определяется как рыночная инерция, равная и длинному стоку, и короткому стоку. Он сопоставляется с совокупным объёмом как менее шумная мера участия, чем один срок экспирации.
В окне сырой нефти 2018 года сглаженный совокупный открытый интерес в среднем составлял около 2 до 2.5 миллионов контрактов, а объём — около 1 до 1.5 миллионов сделок в день. Движение на 1 доллар по контрактам на 1,000 баррелей иллюстрировалось как переток около 1.2 миллиарда долларов между лонгами и шортами.
Более крупные комплексы открытого интереса, такие как сырая нефть и казначейские векселя, описываются как обычно менее волатильные, чем тонкие комплексы, такие как свиные животы или апельсиновый сок, поэтому открытый интерес используется как член инерции.
Рыночный моментум в долларах в день
Рыночный моментум строится как q = N Q dp/dt, всегда в долларах в день. Он отождествляется с ежедневным перетоком средств от шортов к лонгам, когда цена растёт, и от лонгов к шортам, когда цена падает.
То же построение в долларах в день иллюстрируется на золотом контракте: дневное изменение 0.50 доллара за тройскую унцию, 100 унций на контракт и 400,000 открытых контрактов дают 20 миллионов долларов в день.
На примере сырой нефти дифференцирование сглаженной по Фурье ценовой траектории и умножение на сглаженный открытый интерес дали знаковый ряд моментума, который разворачивался с циклом примерно 20 дней и достигал порядка миллиарда долларов в день.
Импульс сырой нефти как поток средств в долларах в день
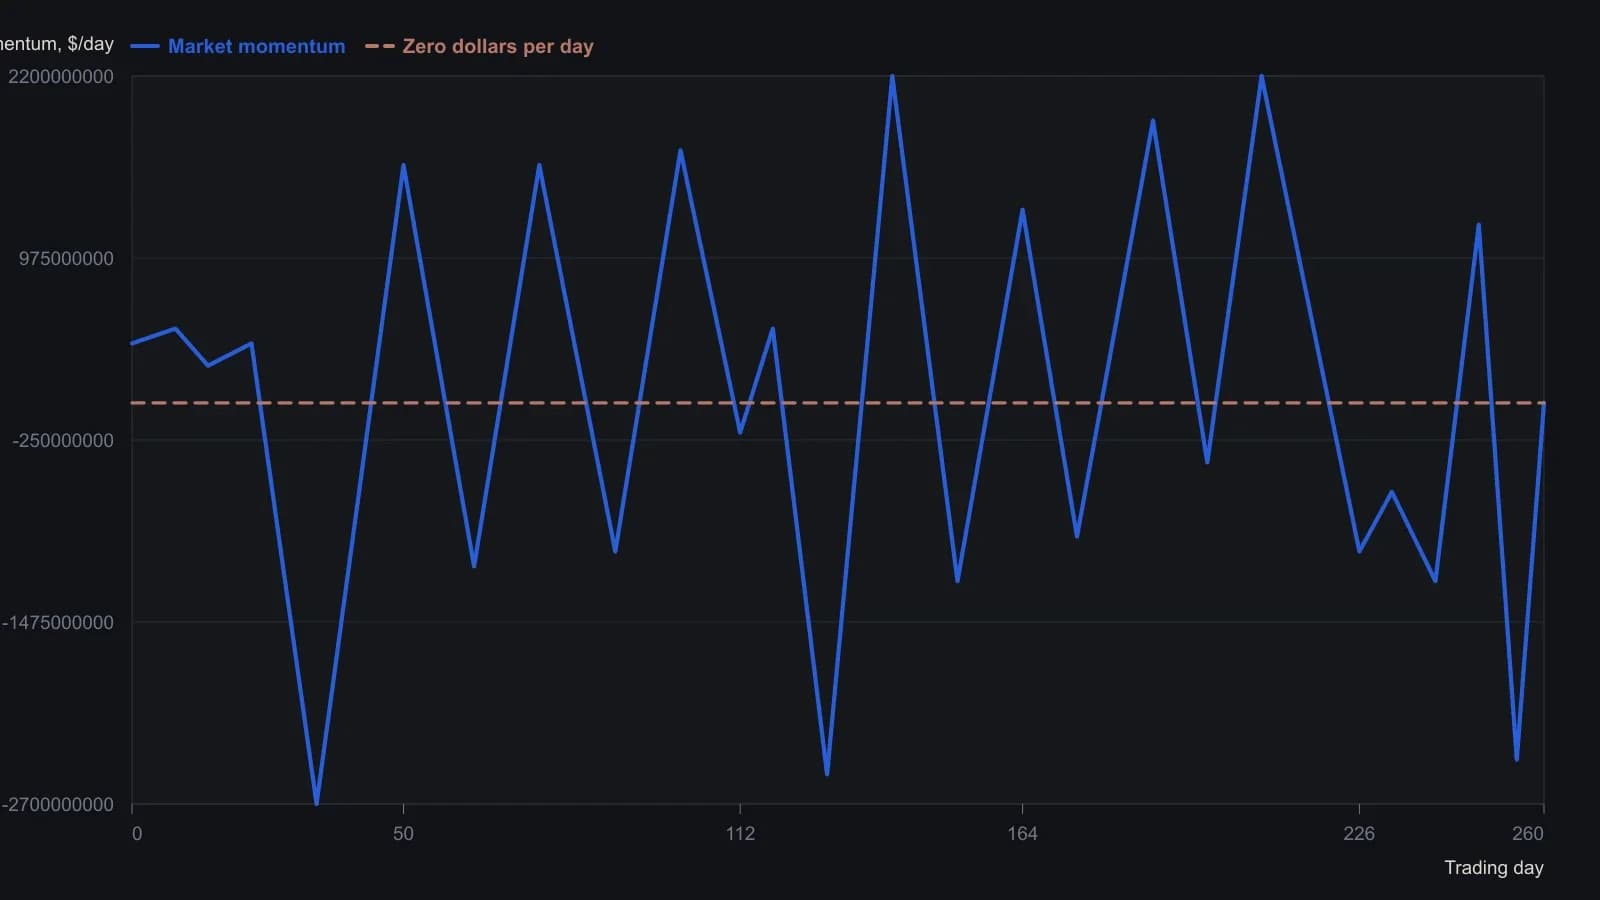
Срез фильтра нижних частот оставляет колебания длиннее примерно 10 дней на композите ближайшего контракта из 256 сессий с 22 December 2017 по 28 December 2018. Открытый интерес — суммарный по всем котируемым месяцам. Вертикальные отсчёты следуют опубликованной шкале ±3×10^9 $/day и не могут быть точнее, чем позволяет растр.
Все разборы дорожки · 26 разборов
- 1982Критика моделей Фурье, Эллиотта и сезонных товарных моделей
- 1982Оценка получасовых пересечений с циклическими приорами и стопами
- 1984Построение спектральных прогнозов циклов на скользящем окне
- 1988Циклы Фурье против календарных сезонных режимов
- 1989Построение аналоговых циклических сигнатур по ценовым минимумам
- 1990Подгонки кривых не проходят тест прогноза
- 1991Аудит длины скользящей средней по спектрам Фурье
- 1991Фаза в замкнутой форме для спектров доминантного цикла
- 1993Оценка оконных спектральных прогнозов точек разворота индекса
- 1994Длина окна для спектральных прогнозов со скользящим окном
- 1994Построение спектров мощности и фазы WAMI
- 1994Проектирование моментум-фильтра, настроенного по Фурье
- 1994Алиасинг, утечка и считывание доминантного цикла по дискретизированным ценам
- 1995Построение lookback индикаторов по спектрам Фурье
- 1996Построение фазы из пары синуса и косинуса доминантного цикла
- 1999Синусоидальные псевдоинструменты для оценки индикаторов
- 2000Построение длины доминирующего цикла по фазе Hilbert
- 2000Построение адаптивных пробоев канала по измеренному периоду цикла
- 2005Вложение валютных цен в базис прогноза по сингулярному спектру
- 2005Построение рекуррентных прогнозов из сгруппированных спектральных компонент
- 2007Построение доминирующего цикла по преобразованным спектрам Фурье
- 2010Почему циклические индикаторы дают сбой при смене параметров
- 2019Построение фьючерсного моментума как скорости изменения, масштабированной на открытый интерес
- 2019Оценка доминирующего цикла и трендового фильтра по выборке, лагу и движению, которое они сохраняют
- 2020Построение времени оборота и срочности по фьючерсам
- 2020Отношение мощностей акций как фильтр тренда роста