1982выпуск C021-3
Построение скользящих средних с весами, выравниванием и адаптивными lookback
Постройте скользящую среднюю с равными весами по lookback из N наблюдений, затем измените веса окна, положение на графике и то, остаётся ли этот lookback фиксированным.
- Простая скользящая средняя выбирает lookback N, усредняет последние N последовательных наблюдений и ставит это значение на последний день окна.
- Три переменные построения — число дней в окне, схема весов внутри этого окна и положение на графике относительно исходных данных.
- Центрированное нанесение описано как лучшее историческое соответствие и отстаёт от последнего наблюдения на половину окна, а более поздний день предложен как, возможно, лучшее место для прогноза.
- Фиксированный lookback описан как вряд ли подходящий бесконечно долго, а адаптивный фильтр, который ищет сдвигающийся lookback, назван вычислительно тяжёлым.
Три переменные построения
Архив выделяет три переменные построения: число дней в окне, схему весов внутри этого окна и положение на графике относительно исходных данных.
Lookback — это число N последовательных наблюдений цены, объёма или ширины рынка внутри одной средней. Положение на графике — это место, куда наносится вычисленная средняя относительно исходного ряда, с выбором между историческим соответствием и горизонтом прогноза.
Построение с равными весами
Скользящая средняя — это среднее с равными весами последних N упорядоченных наблюдений, используемое как сглаживатель или как одношаговый прогноз. Простая скользящая средняя строится так: выбирают lookback N, усредняют последние N последовательных наблюдений и ставят это значение на последний день окна.
В случае равных весов единственный явный проектный выбор — N. Характерные длины описаны как зависящие от инструмента, без согласованного метода их выбора или проверки. Разобранное построение использует пятидневное окно, и та же процедура заявлена применимой для любого выбранного N.
Рекурсивный одношаговый прогноз
Одно прогнозное расширение наносит последнюю среднюю на день вперёд, затем формирует следующий прогноз, отбрасывая самое старое наблюдение и подставляя первое спрогнозированное значение.
Этот рекурсивный прогноз охарактеризован как более подходящий после бокового движения цен и как отстающий на растущем или падающем ряде.
Неравные веса в том же окне
Взвешенная скользящая средняя сохраняет то же lookback-окно, но с неравными коэффициентами, так что одни наблюдения вносят больший вклад, чем другие. Каждый день не обязан давать равную долю.
Подходящие веса ищут, проверяя пробные значения относительно следующего реализованного наблюдения и затем корректируя их.
Центрированное нанесение и более позднее размещение
Центрированное нанесение совмещает среднюю с серединой её окна. Оно следует исторической траектории, но задерживает последнее значение на половину lookback.
При N равном 5 центрированная средняя наносится на третий день, описана как лучшее историческое соответствие и отстаёт от последнего наблюдения на половину окна. Более поздний день, например четвёртый, предложен как, возможно, лучшее место для прогноза.
Сдвигающийся lookback
Фиксированное N описано как вряд ли подходящее бесконечно долго. Адаптивный фильтр — это поиск, который позволяет длине усреднения или весам меняться, когда фиксированный lookback больше не соответствует недавним данным.
Автоматическая оценка сдвигающегося lookback адаптивным фильтром названа вычислительно тяжёлой: первый прогон программы занял почти четыре часа.
Дни истории, расходуемые исследованиями скользящих средних CompuTrac
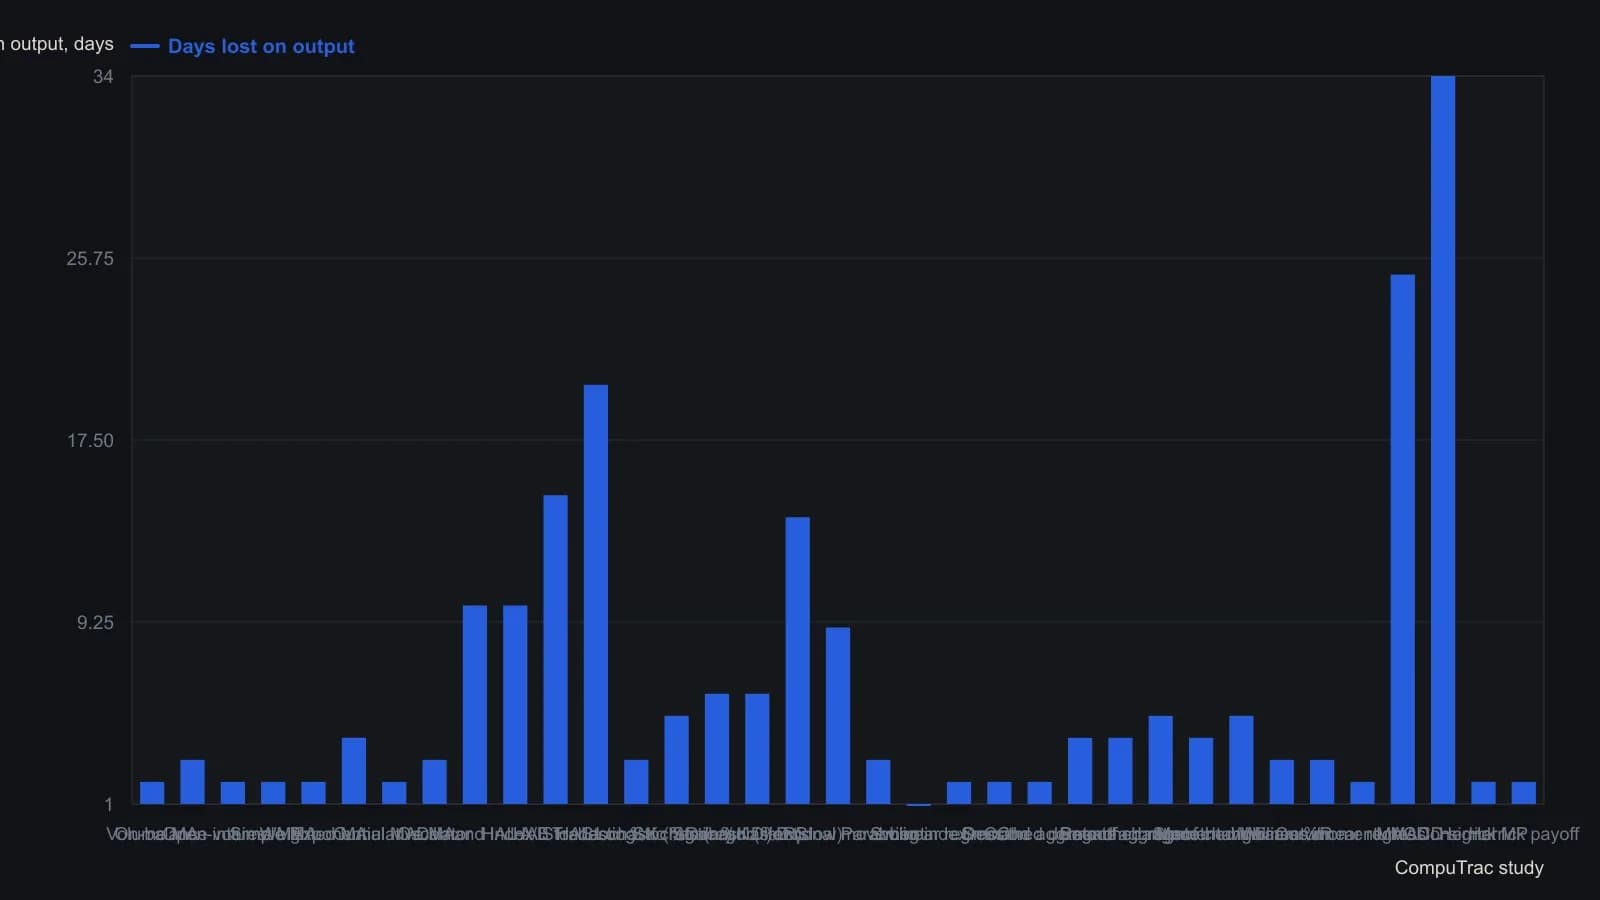
Длины входных окон в источнике — демонстрационные настройки, часто окно в 3 дня, а не рекомендуемые значения по умолчанию. Строки, помеченные как не скользящая средняя, неопределённые или без числового значения потерянных дней, были опущены.
Все разборы дорожки · 9 разборов
- 1982Построение скользящих средних с весами, выравниванием и адаптивными lookback
- 1990Построение адаптивных фильтров из равновзвешенных средних
- 2000Лукбэки, масштабируемые по циклу, для правила пробоя канала
- 2000Когда код графического пакета ломает адаптивную линию тренда
- 2001Построение нелинейного фильтра Ehlers из весов моментума и расстояния
- 2001Как фиксированный сглаживатель становится живой поверхностью параметров
- 2005Практикум из трёх частей по поиску длины адаптивного фильтра
- 2010Пересборка экспоненциального среднего как ограниченного фильтра с коррекцией ошибки
- 2018Сборка осциллятора рекурсивной медианы как двухкаскадного адаптивного фильтра