1993выпуск C061-4
Фильтр направления волатильности для двойных пересечений скользящих средних
Оставьте двойное пересечение скользящих средних в роли часов тайминга, а затем пропустите его через индекс относительной волатильности, построенный по стандартному отклонению цен закрытия на lookback-периоде, а не по дневному чистому изменению цены. Примените тот же фильтр к индексу относительной силы, чтобы увидеть, когда второе показание лишь повторяет первое.
- Пересечение скользящих средних остаётся часами тайминга. Второй осциллятор — подтверждающий фильтр, который принимает, откладывает или закрывает этот сигнал часов, а не инициирует сделку.
- Индекс относительной волатильности применяет расчёт относительной силы к 10-дневному стандартному отклонению цен закрытия и поэтому сообщает о направленной волатильности, а не о дневном чистом изменении цены.
- Покупки по пересечению принимаются только когда этот индекс выше 50, а продажи по пересечению — только когда он ниже 50; отложенные входы и выходы — на уровнях 60 и 40.
- Те же правила подтверждения, отложенного входа и выхода были также применены к индексу относительной силы, чтобы сравнить фильтр изменения цены с фильтром направления волатильности.
Держите часы тайминга отдельно от подтверждающего фильтра
Пара обусловлена наблюдением, что многие подтверждающие индикаторы повторно используют информацию об изменении цены, уже присутствующую в модели тайминга, поэтому второе показание должно опираться на иное измерение силы рынка.
В этом архивном рабочем процессе сигнал тайминга — пересечение скользящих средних: 10-барная простая скользящая средняя пересекает 20-барную простую скользящую среднюю. Подтверждающий фильтр — индекс относительной волатильности. Это второе показание принимает, откладывает или закрывает пересечение. Само по себе оно сделку не инициирует.
Направленная волатильность — это не дневное чистое изменение цены
Индекс относительной волатильности применяет расчёт индекса относительной силы, подставляя 10-дневное стандартное отклонение цен закрытия вместо дневного чистого изменения цены. Он масштабируется от нуля до 100: значения выше 50 трактуются как волатильность, направленная вверх, а значения ниже 50 — как волатильность, направленная вниз.
Это срединное резюме и есть направленная волатильность: была ли недавняя изменчивость от закрытия к закрытию сосредоточена на стороне роста или на стороне снижения.
Подтверждение, отложенный вход и выход
По правилам теста покупка по пересечению скользящих средних принимается только когда индекс относительной волатильности выше 50, а продажа по пересечению — только когда он ниже 50.
Если покупка по пересечению игнорируется, потому что индекс относительной волатильности ниже 50, длинный вход всё же допускается, если этот индекс позднее поднимается до 60 или выше. Если продажа по пересечению игнорируется, потому что индекс выше 50, короткий вход всё же допускается, если он позднее опускается до 40 или ниже.
Длинная позиция закрывается, если индекс относительной волатильности падает до 40 или ниже, а короткая позиция закрывается, если он поднимается до 60 или выше.
Тот же фильтр на индексе относительной силы
Те же правила подтверждения, отложенного входа и выхода были также применены к индексу относительной силы, чтобы сравнить фильтр изменения цены с фильтром направления волатильности. В этой паре индекс относительной силы — контрольный фильтр с теми же правилами, а не новая модель тайминга.
Историческая выборка охватывает шесть рынков, каждый из которых наблюдался на 650 часовых барах.
Редакционная интерпретация: согласие двух фильтров предполагает, что второе показание может лишь повторять информацию об изменении цены, уже присутствующую в часах скользящих средних. Расхождение предполагает, что подстановка стандартного отклонения дала иное измерение силы рынка. Архив фиксирует общий набор правил. Он не ранжирует два осциллятора.
Прибыль пересечения SMA 10/20 с подтверждением RSI против RVI
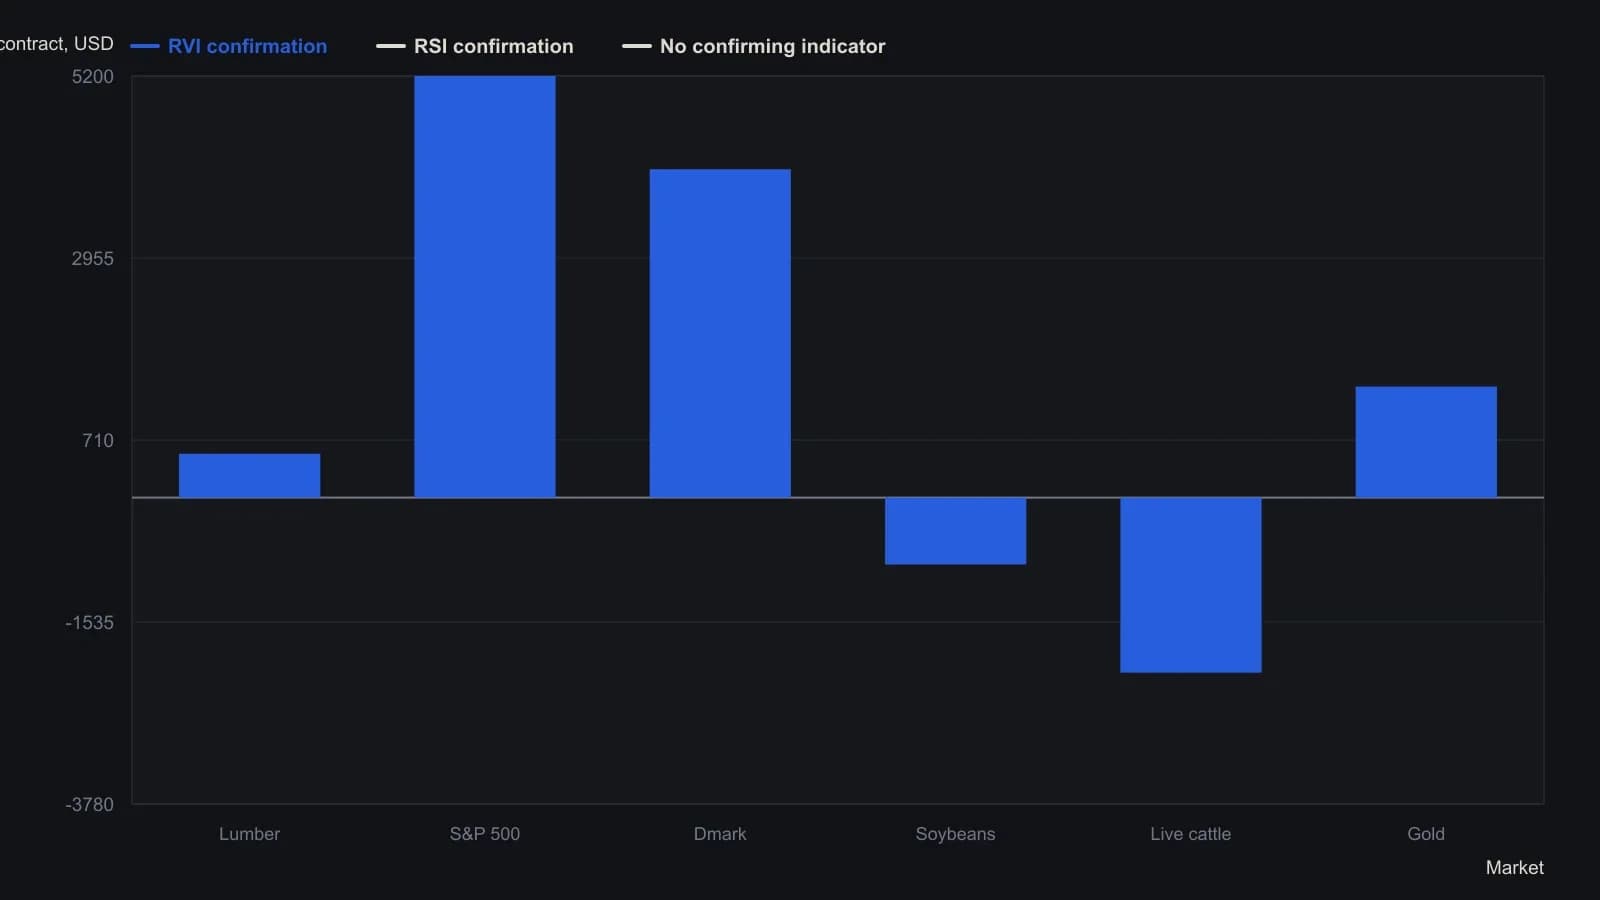
Каждый рынок охватывает 650 часовых баров. Покупки открываются только когда осциллятор выше 50, продажи — только когда он ниже 50; отложенные входы на уровнях 60/40, выходы — на противоположной полосе 40/60. Корректировка на комиссию не проводилась.
Все разборы дорожки · 7 разборов
- 1990Построение двухлинейного индекса относительной волатильности
- 1993Фильтр направления волатильности для двойных пересечений скользящих средних
- 1995Построение индекса относительной волатильности и инерции
- 1995Построение трендового фильтра относительной волатильности по максимумам и минимумам
- 2005Генетическая оптимизация правил кроссовера relative-volatility
- 2017Как lookback-периоды, знак и полосы строят осциллятор волатильности
- 2017Построение знакового осциллятора относительной волатильности