1996выпуск C091
Построение полос стандартной ошибки с сессионным индексом
Линейная регрессия закрытий по сессионному индексу на 21 наблюдении даёт локальный уровень тренда и ширину остатков. После сглаживания обеих серий они образуют полосу стандартной ошибки, а показание положения относительно полосы снимается только после того, как общая шкала времени уже задана.
- Используйте сессионный индекс как независимую переменную, чтобы каждый бар продвигал шкалу времени на одну единицу, а неторговые дни не расширяли шаг.
- Оцените последний подогнанный уровень и стандартную ошибку остатков на одном и том же окне из 21 наблюдения закрытий, затем сгладьте оба показателя простой скользящей средней за три периода.
- Разместите верхнюю и нижнюю огибающие на расстоянии удвоенной сглаженной стандартной ошибки остатков от сглаженного подогнанного уровня.
- Проецируйте закрытие на интервал между этими огибающими только после того, как обе серии уже существуют, и сохраняйте сглаженный коэффициент детерминации и наклон как сопутствующие показатели плотности подгонки и направления.
Три серии на одной шкале времени
Полоса стандартной ошибки собирается из цен закрытия и сессионного индекса. Линейная регрессия подгоняет эти упорядоченные закрытия к сессионному индексу на фиксированном окне ретроспективы. Последнее подогнанное значение — локальный уровень тренда. То же окно также даёт ширину остатков, наклон и плотность подгонки.
Короткая простая скользящая средняя применяется к последнему подогнанному уровню, серии ширины остатков и серии плотности подгонки. Каждое публикуемое значение тогда меняется медленнее, чем сырая статистика.
Почему независимая переменная — сессионный индекс
Независимая переменная — это нарастающий целочисленный индекс, а не календарные даты. Сессионный индекс присваивает последовательное целое число каждому торговому наблюдению, так что независимая переменная продвигается на одну единицу за бар, а не по календарному шагу. Неторговые дни не расширяют шаг по оси x.
Закрытие по сессиям с полосами двух стандартных ошибок
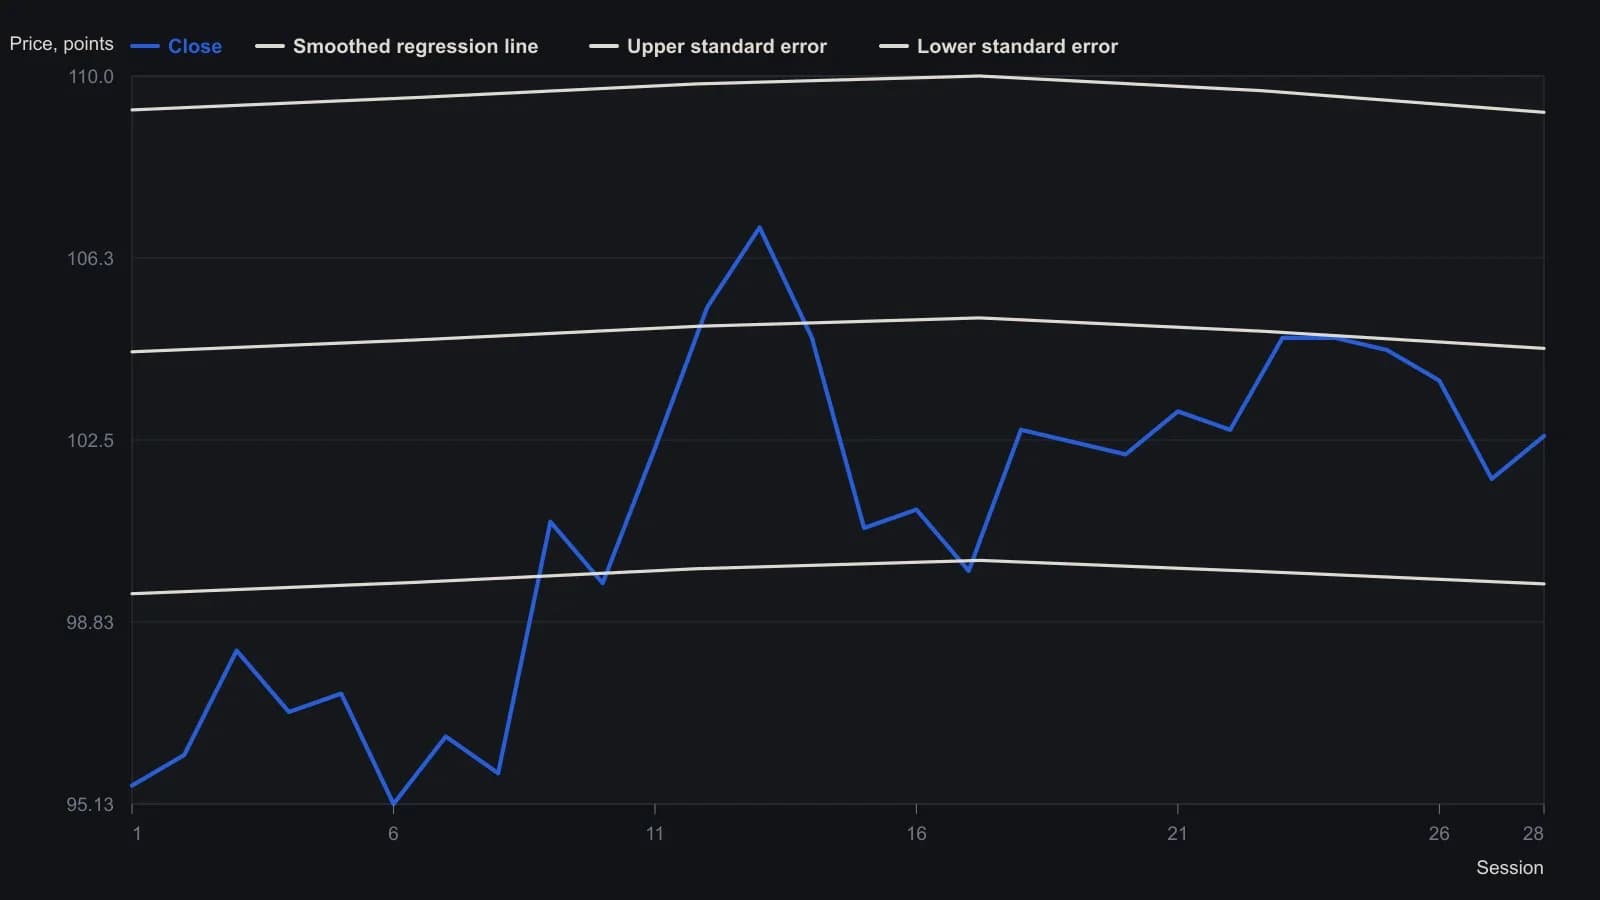
Столбцы регрессии и полос остаются пустыми, пока не заполнится период ретроспекции: сырой уровень регрессии и стандартная ошибка начинаются с сессии 21; сглаженная линия и две нанесённые на график полосы — с сессии 23.
Одно окно для центральной линии и ширины остатков
Линейная регрессия цен закрытия на 21 наблюдении даёт последнее подогнанное значение как локальный уровень тренда. Стандартная ошибка остатков оценивается на том же окне из 21 наблюдения закрытий и значений целочисленного индекса.
Сгладьте обе серии, затем разместите огибающие
И последний подогнанный уровень, и серия стандартной ошибки остатков затем сглаживаются простой скользящей средней за три периода. Верхняя огибающая равна сглаженному подогнанному уровню плюс удвоенная сглаженная стандартная ошибка остатков. Нижняя огибающая вычитает ту же величину. Эти огибающие и есть полоса стандартной ошибки: пара, размещённая на фиксированное кратное сглаженной ошибки остатков выше и ниже сглаженного подогнанного уровня.
Показание положения после того, как обе серии существуют
Показание положения относительно полосы проецирует закрытие на интервал между нижней и верхней огибающими. Показание превышает 100, когда закрытие выше верхней огибающей, и падает ниже 0, когда закрытие ниже нижней огибающей.
Редакторское примечание: показание положения — это перемасштабирование закрытия на этот интервал. Оно недоступно, пока центральная линия и серия ширины остатков ещё не разделяют сессионный индекс.
Плотность подгонки рядом с полосой
Коэффициент детерминации — это квадрат корреляции закрытий с целочисленным индексом на окне из 21 наблюдения. Этот коэффициент детерминации сам сглаживается простой скользящей средней за три периода. Сопутствующий наклон берётся из линейной оценки закрытий относительно того же целочисленного индекса.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии