2000выпуск C061-5
Построение фильтров пересечения простой скользящей средней
Простая скользящая средняя — это невзвешенное среднее фиксированного окна упорядоченных ценовых наблюдений, которое сдвигается на один интервал выборки за раз. Центрированный график нельзя узнать, пока не пройдёт половина lookback, поэтому используется нецентрированный график, чтобы трактовать пересечение ценой как гипотезу разворота тренда в текущем моменте.
- Простая скользящая средняя сдвигает фиксированное окно, отбрасывая самое старое наблюдение и добавляя самое новое.
- Центрированный график описывает завершённое окно только после того, как прошла половина lookback, поэтому именно нецентрированный график делает пересечение скользящей средней читаемым в реальном времени.
- Более короткие окна lookback дают более ранние пересечения и больше пил; более длинные окна дают меньше, более поздних пересечений.
- Пересечение считается более достоверным, когда средняя выступала как динамическая поддержка-сопротивление, когда линия относительно пологая и когда присутствует подтверждение трендовой линией. Повторные пилы заменяют пересечения фильтром границ диапазона.
Построение простой скользящей средней
Простая скользящая средняя строится усреднением фиксированного окна последовательных наблюдений, после чего это окно сдвигается: самое старое наблюдение отбрасывается, а самое новое добавляется. В этой конструкции простая скользящая средняя — невзвешенное среднее, а окно lookback — число интервалов выборки внутри окна.
Центрированный график и нецентрированный график
Математически центрированное среднее относится к середине своего lookback и поэтому не может быть известно в реальном времени, пока не пройдёт половина этого lookback. Такой центрированный график описывает завершённое окно только после этой задержки.
Из-за этой задержки то же среднее наносят нецентрированным графиком на последнее наблюдение. Движение цены через эту линию трактуется как гипотеза разворота тренда. Предполагаемое изменение тренда, отмеченное когда цена проходит через нецентрированное среднее, и есть пересечение скользящей средней.
Окно lookback по горизонту тренда
Более короткие lookback дают более ранние пересечения вблизи поворотных точек и больше ложных пересечений в диапазонах. Более длинные lookback дают меньше, более поздних пересечений. Пила — это пересечение, которое разворачивается до того, как разовьётся рабочий тренд, и оно типично для короткого lookback внутри диапазона.
Lookback группируют по горизонту тренда, а не подгоняют под один рынок: многомесячные окна для первичных трендов, многонедельные — для промежуточных и многодневные — для краткосрочных, всегда как компромисс между своевременностью и чувствительностью.
Чтение пересечения как фильтра
Пересечение считается более достоверным, когда средняя неоднократно разворачивала цену, не будучи пробитой, и работала как подвижная зона поддержки или сопротивления. Это повторное неумение цены пробить всё ещё действительное среднее и есть динамическая поддержка-сопротивление, и линия трактуется как подвижный барьер до решительного пробоя.
Пересечения относительно пологой средней считаются более надёжными, чем пересечения круто растущей или падающей средней, потому что крутая средняя подразумевает сильный остаточный импульс.
Подтверждение трендовой линией и фильтр границ диапазона
Пересечение скользящей средней, совпадающее с пробоем трендовой линии, даёт независимое структурное свидетельство того, что тот же разворот уже идёт. Эта независимо проведённая ценовая структура и есть подтверждение трендовой линией.
Как только повторные пилы обозначают торговый диапазон, средняя больше не выступает поддержкой или сопротивлением. Тогда линии фильтра границ диапазона заменяют пересечения как фильтр следующего тренда.
Короткая и длинная простые скользящие средние на протяжении 1999 года
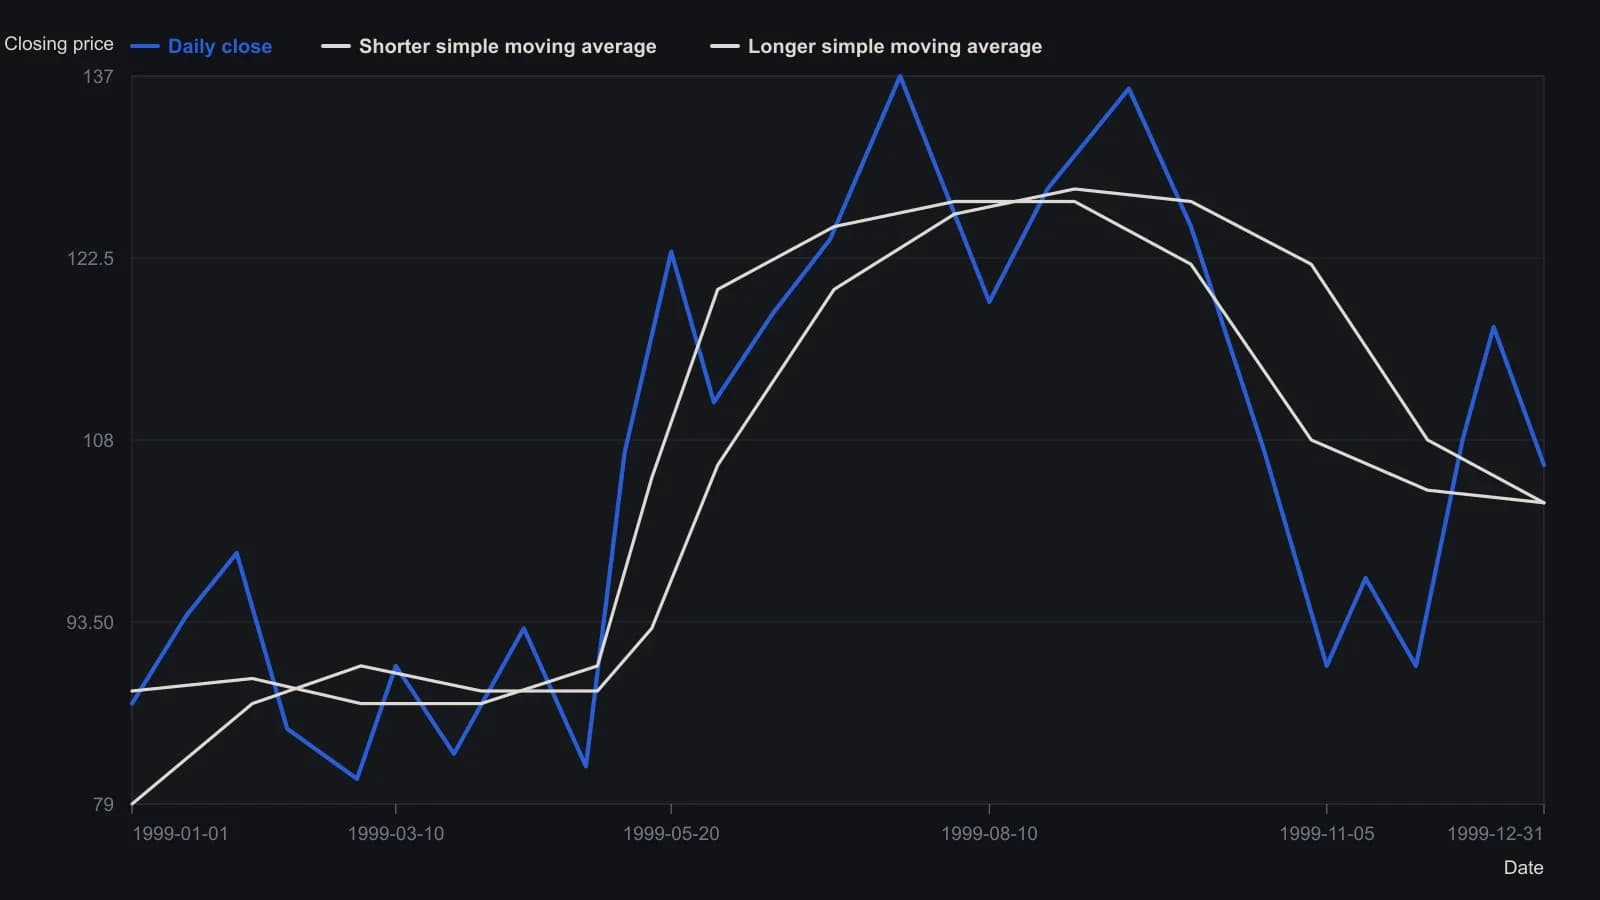
Длины периодов расчёта на этом рисунке не указаны. Отсчёты приблизительные: они сняты с растра и округлены до ближайшего пункта.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover