2000выпуск C071-5
Построение цели по полосе Боллинджера как форвардной цены
Построение цели по полосе переформулирует правило пробоя двух стандартных отклонений 30-периодной скользящей средней как неизвестную следующую цену, при которой закрытие окажется на полосе. Поскольку эта неизвестная цена входит и в член стандартного отклонения, равенство является квадратным уравнением, у которого может быть одно решение, два решения или ни одного.
- Построение цели по полосе переформулирует правило пробоя двух стандартных отклонений 30-периодной скользящей средней как неизвестную следующую цену, при которой закрытие окажется на полосе, чтобы система могла нанести триггер на график вместо того, чтобы угадывать его.
- Неизвестная цена входит и в скользящую среднюю, и в член стандартного отклонения, поэтому равенство пробоя полосы является квадратным уравнением, у которого может быть одно решение, два решения или ни одного.
- Когда полоса отступает быстрее, чем цена может её достичь, у квадратного уравнения нет действительного корня, правило пробоя блокируется, и система не может подать сигнал за этот период.
- Неразрешённые или скрытые блокировки подавляют последующие сделки и вносят ошибку в любой бэктест, поэтому необычно широкие полосы Боллинджера или необычно короткие длины скользящей средней нужно проверять до оптимизации системы.
Переформулировать пробой как форвардную цель
Построение цели по полосе переформулирует правило пробоя двух стандартных отклонений 30-периодной скользящей средней как неизвестную следующую цену, при которой закрытие окажется на полосе. Система может затем нанести триггер на график вместо того, чтобы угадывать его.
Неизвестная цена даёт квадратное уравнение
Поскольку неизвестная цена входит и в скользящую среднюю, и в член стандартного отклонения, равенство пробоя полосы является квадратным уравнением. У этого квадратного уравнения может быть одно решение, два решения или ни одного.
Блокировка и вводящий в заблуждение единственный корень
Когда полоса отступает быстрее, чем цена может её достичь, у квадратного уравнения нет действительного корня. Правило пробоя блокируется, и система не может подать сигнал за этот период.
Случай единственного корня всё равно может ввести систему в заблуждение, если цена позднее пройдёт точку касания. Построение тогда ведёт себя так, будто полоса так и не была достигнута.
Шагать неизвестную цену
Предложенное построение находит первый допустимый корень, шагая неизвестную цену с шагом 0.01. На каждом шаге оно пересчитывает среднюю и стандартное отклонение, пока расстояние до полосы не станет равным нулю или не перестанет сокращаться.
Более грубые размеры шага ускоряют поиск во вложенном цикле, но снижают точность найденной целевой цены.
Цели верхней и нижней полос считаются отдельными процедурами, чтобы знак проверки расстояния и направление шага цены оставались согласованными с каждой полосой.
Что возвращает построение
Если корень существует, построение возвращает целевую цену, её процентное изменение от последнего закрытия и флаг 1. Если происходит блокировка, оно возвращает ближайшую цену вершины, соответствующее процентное изменение и флаг 0.
Неразрешённые или скрытые блокировки не только подавляют последующие сделки. Они также вносят ошибку в любой бэктест системы пробоя полосы.
Архивное тестирование связывает блокировку с необычно широкими полосами или необычно короткими длинами скользящей средней. Эти выборы построения нужно проверять до оптимизации системы.
Дневная цена Dow Industrials с полосами Боллинджера и целью по нижней полосе
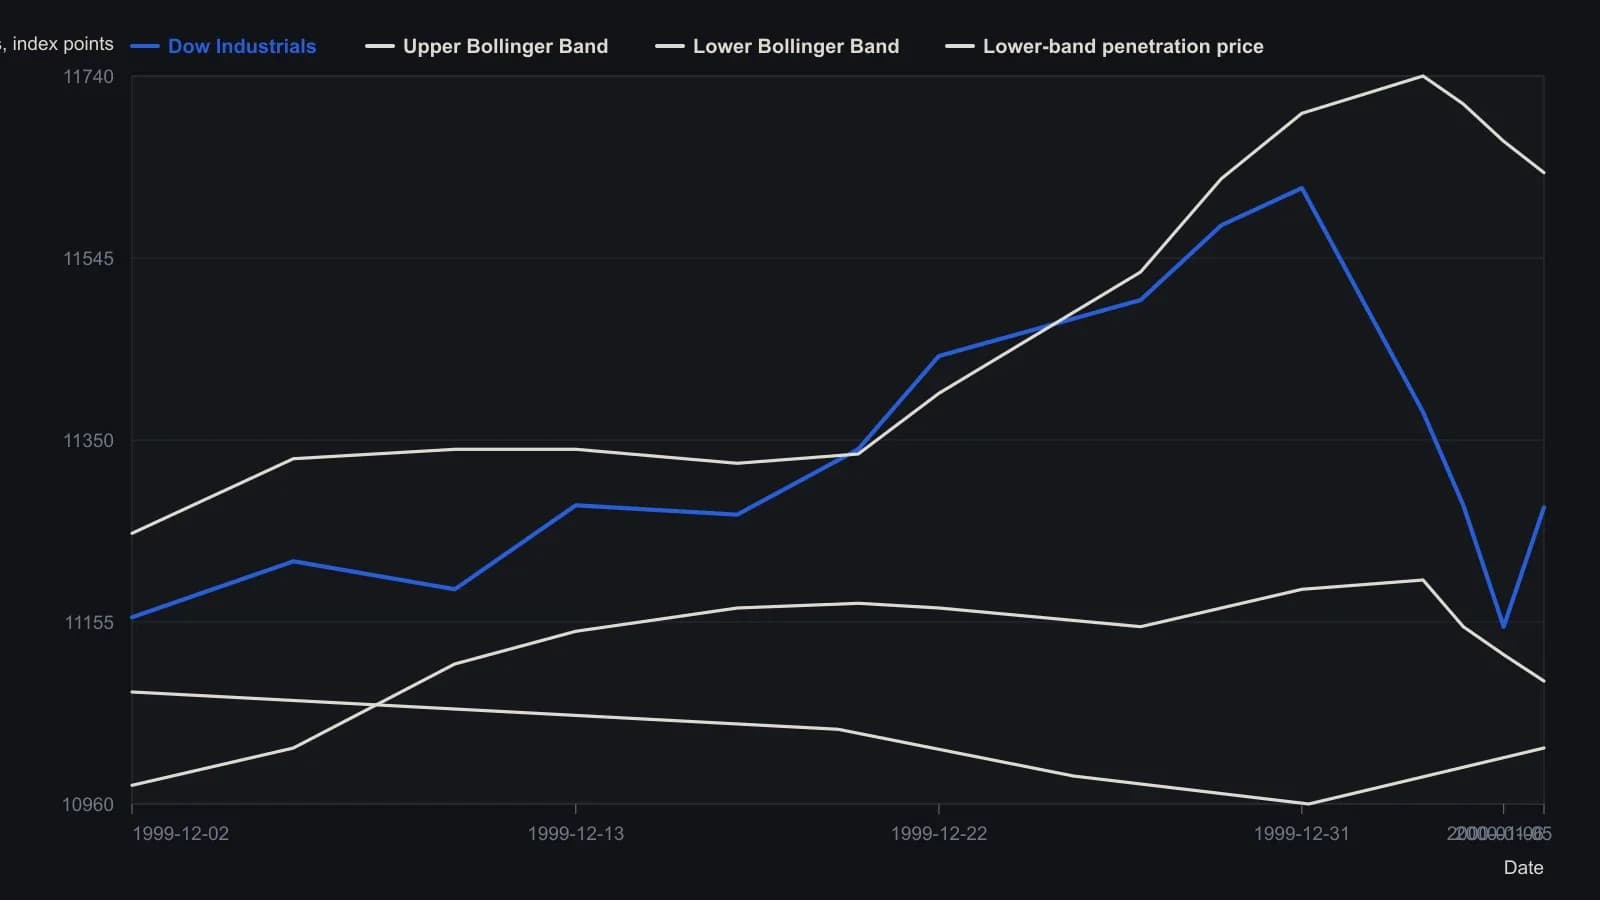
Cotton рассчитывает верхнюю цель по стандартному отклонению только на последних пяти сессиях и выводит 11696.95 на 6 January; эти цены пробоя верхней полосы лежат вне видимой шкалы 10900–11900. Оцифрованные точки до последнего бара приблизительны с точностью до десяти индексных пунктов. Симулятор на боковой панели по умолчанию задаёт период 15, два стандартных отклонения и шаг в один цент; в тексте правило ссылается на 30-дневную среднюю.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних