2011выпуск C0242-47
Ленты поставщиков как входная переменная в оценке MACD
Фиксированное, неоптимизированное правило разворота MACD на одной выборке Russell 2000 может выглядеть согласованным на разных графиках и при этом менять знаковый результат, если те же OHLC-бары взяты из лент разных поставщиков.
- Расхождения OHLC между поставщиками на выборке Russell 2000 с середины 2005 по середину 2010 года могут выглядеть как сотые доли на одном баре и при этом не взаимно погашаться при суммировании.
- Расхождение 0.01 на бар за 1,257 торговых дней равно 12.57 индексным пунктам, или 1,257 денежным единицам при 100 единицах за пункт Russell 2000 на одном контрактном пути.
- Одинаково выглядящие графики могут опираться на разные определения открытия и округление. Исходный биржевой принт за часть окна давал только закрытия и с более мелкой десятичной точностью, чем типичные файлы поставщиков.
- В упражнении фиксировалась одна неоптимизированная спецификация MACD и исполнение рыночным ордером, чтобы выявить эффекты источника данных. Коммерческие ряды поставщиков группировались вокруг сходных отрицательных результатов, тогда как биржевой ряд был выбросом и единственным, близким к неотрицательному итогу.
Правило MACD оставалось фиксированным
Осциллятор MACD используется здесь как фиксированное, неоптимизированное правило разворота, которое превращает повторяемое условие на графике в проверяемую гипотезу лонг или шорт. Историческое упражнение фиксировало одну неоптимизированную спецификацию MACD на одной выборке Russell 2000, чтобы выявить эффекты источника данных. Оно не было рассчитано на доказательство того, что правило разворота MACD работает.
В оценке использовалось исполнение рыночным ордером, вход по рынку, поэтому сравнение изолирует различия в данных, а не эффекты типа ордера.
Расхождения OHLC, которые выглядят как сотые доли
Пятилетняя выборка Russell 2000 с середины 2005 по середину 2010 года может показывать расхождения OHLC между поставщиками, которые выглядят как сотые доли на одном баре, но не взаимно погашаются при суммировании. Этот паттерн — накопленная тиковая ошибка: крошечные различия на бар, которые кажутся ничтожными за один день, но складываются в существенную сумму пунктов при суммировании по многолетней выборке.
В одном суммировании по двум поставщикам закрытия были на 52 пункта ниже, открытия на 40 пунктов выше, максимумы на 65 пунктов ниже, а минимумы на 48 пунктов выше, причём знаковые разрывы чередовались, а не выстраивались в одном направлении. Инвариантность диапазона, идея, что максимум минус минимум дня может оставаться стабильным даже при расхождении принтов открытия и закрытия, — это проверка, а не допущение.
Расхождение 0.01 на бар, накопленное за 1,257 торговых дней, равно 12.57 индексным пунктам. При 100 денежных единицах за пункт Russell 2000 это 1,257 единиц на одном контрактном пути.
Два поставщика могут показывать длинные участки одинаковых нулей в таблице разностей и при этом оставлять ненулевую сумму по закрытиям, причём большая часть одного разрыва закрытий сосредоточена на одной сессии.
Открытия, округление и биржевой принт
Исходный индексный ряд за часть окна давал только закрытия, до шести десятичных знаков, тогда как файлы поставщиков обычно несли два десятичных знака. Этот биржевой принт — эталонное закрытие, доступное с более мелкой десятичной точностью, чем типичные файлы поставщиков.
Поставщики могут не разделять одно и то же определение открытия. Некоторые фиксируют первый совершённый принт, поэтому одинаково выглядящие графики всё равно могут опираться на разную конструкцию OHLC.
Знаковые результаты при одном и том же правиле рыночного ордера
При этом фиксированном правиле MACD с рыночным ордером коммерческие ряды поставщиков давали сходные отрицательные результаты, тогда как биржевой ряд был выбросом и единственным, близким к неотрицательному итогу.
На примерно 100 гипотетических сделках разрыв P&L между поставщиками составлял лишь несколько денежных единиц, что меньше типичной живой вариации bid-ask и исполнения.
Редакция: небольшой разрыв P&L между поставщиками — вот почему стандартное правило осциллятора может выглядеть согласованным на коммерческих графиках, хотя биржевой ряд всё равно показывает, что смена ленты может изменить знаковый результат.
Дневные закрытия Russell 2000 от поставщиков T, M и G
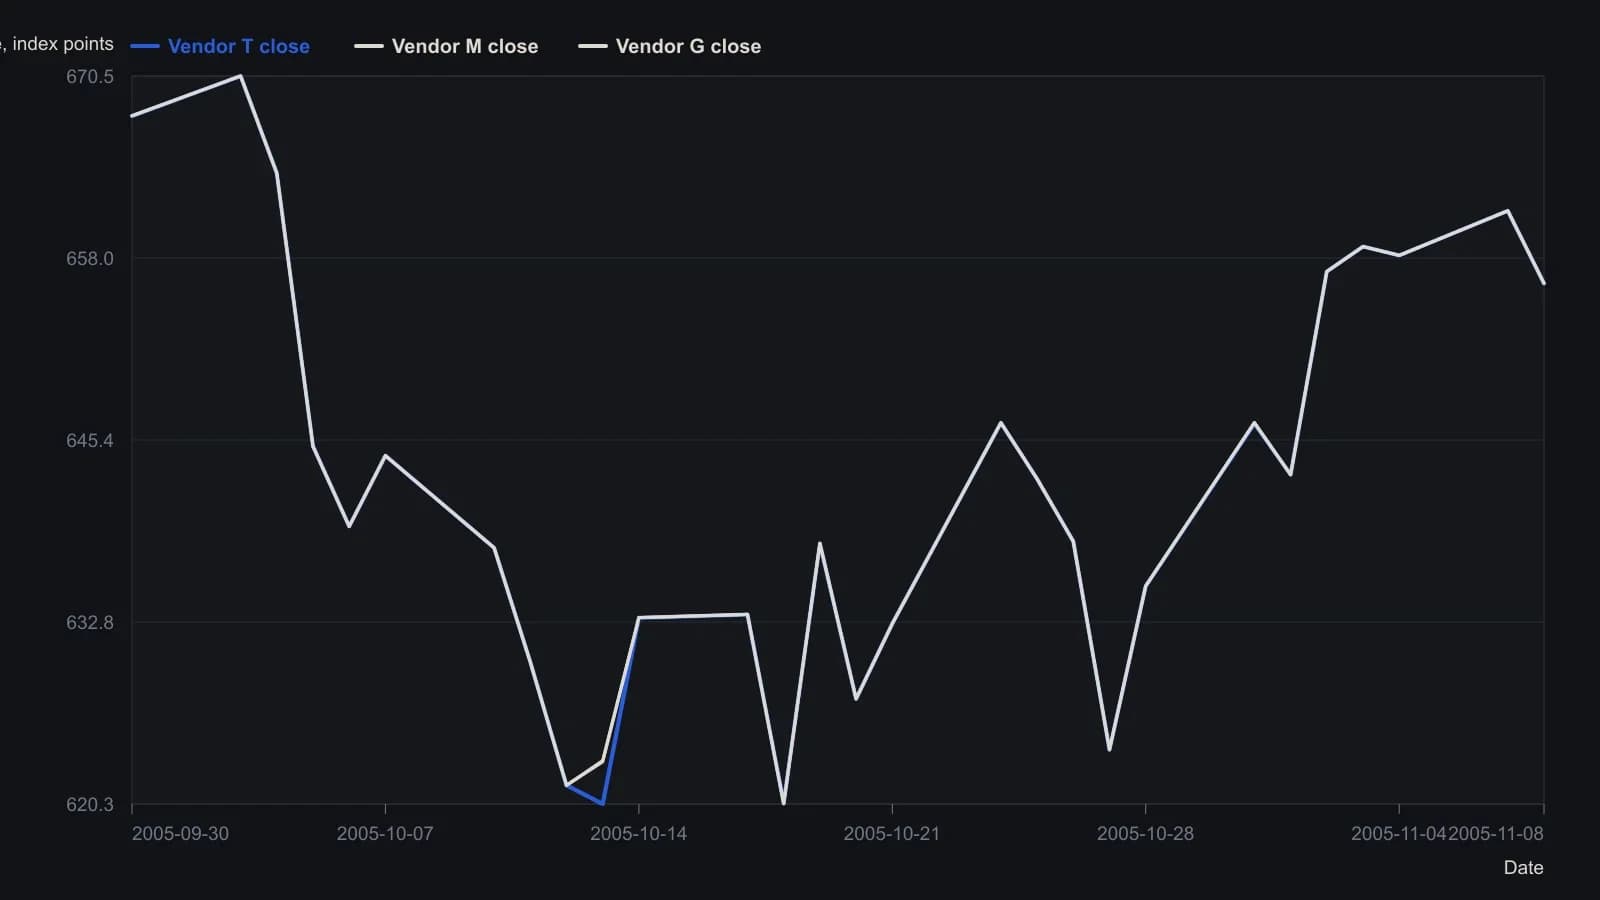
На график выведены только читаемые начальные строки таблицы (30 September through 8 November 2005), а не полная пятилетняя выгрузка. Последняя опалённая строка опущена. Поставщики M и G часто переносят предыдущее закрытие на следующее открытие; поставщик T фиксирует отдельное открытие сессии.
Все разборы дорожки · 80 разборов
- 1988Пересоберите MACD-Mo и MACD-H, прежде чем трактовать их как сигналы
- 1989Периоды four-span MACD как недолговечные параметры
- 1989Недельное, затем дневное подтверждение MACD на отдельных акциях
- 1991Правила MACD и stochastic с режимным фильтром внутри чек-листа
- 1991Построение сигнальных линий MACD и тесты дивергенции
- 1991Порядок параметров MACD и фазовый лаг цикла
- 1992Удлинённый MACD облигаций как фильтр режима акций
- 1992Построение MACD длинного горизонта из парных экспоненциальных средних
- 1993Построение знакового десятибалльного тренд-фильтра
- 1994Построение двойных экспоненциальных средних со сниженным лагом для MACD
- 1994Засев фильтров DEMA2 для построения сигнала MACD
- 1994Построение MACD из экспоненциальных средних с уменьшенным лагом
- 1994TEMA1 из вложенных экспоненциальных средних, затем двухгоризонтный MACD
- 1994Построение входа и выхода на MACD относительной силы
- 1994Построение электронной таблицы пересечения MACD относительной силы
- 1995Консенсусные предсигнальные фильтры для Relative Strength Index, MACD и стохастического осциллятора
- 1997Подтвердите разворот MACD ценой, затем выходите по гистограмме
- 1997Реконструкция стохастического осциллятора, MACD и тройно сглаженного осциллятора
- 1997Окна скользящих средних до пересечений и MACD
- 1999MACD второго этапа на входах относительной силы
- 1999Построение MACD из спредов экспоненциальных средних для пересечения и дивергенции
- 1999Кодирование свечей в числовые индикаторы
- 2001Подтверждение второго минимума процентным осциллятором и фильтром денежного потока
- 2001Построение MACD из спредов экспоненциальных средних и сигнальной линии
- 2002Разделяйте правила ограниченных и следующих за трендом осцилляторов
- 2002Отсортируйте режим, прежде чем назначать задачи MACD и стохастику
- 2002Построение классических фильтров дивергенции по RSI и MACD
- 2002Недельные максимумы и минимумы как трендовые ворота
- 2002Построение канально-нормализованных разворотных сигналов Fisher
- 2002Affine-price и Fisher transform как сконструированный компаньон к MACD
- 2003Построение регуляризованной EMA с линией MACD и thrust-осциллятором
- 2003Экспоненциальные средние со штрафом за кривизну против MACD
- 2003MACD, скользящие средние и фильтр тренда как единая система тайминга
- 2003Конструкция Fractional MACD и linear-regression-reversal
- 2004Недельный тайминг ралли медвежьего рынка по гистограмме MACD
- 2004Свечные триггеры, отфильтрованные дивергенцией MACD
- 2004Поэтапное определение вершин энергокомплекса с помощью трендовой линии, пробоя и MACD
- 2005Кульминация продаж: удержание против провала
- 2006Считайте боковой Wave разрешением перед пробоем
- 2007MACD со стохастическим осциллятором для выявления разворотов тренда
- 2007Пересборка разметки пятой волны S&P 500 после сломанной цели
- 2007Построение подтверждения по MACD, RSI и стохастику для фьючерсов
- 2007Дивергенция гистограммы MACD требует подтверждающего закрытия
- 2007Записывайте план как стек: соотношение, граница, затем осцилляторы
- 2008Дивергенция MACD и подтверждение стохастическим осциллятором на фьючерсах на пиломатериалы
- 2008Назначьте подтверждение, тайминг и стоп до тестирования валютной пары
- 2008Подтвердите траекторию запуска тенбэггера до выхода по MACD
- 2008Чтение выгруженного файла доказательств
- 2008Сопровождающий Leader для предупреждений о направлении MACD
- 2008Выходы по относительной силе с MACD-средними и RSI
- 2008Назначьте каждому индикатору одну задачу в наборе правил three-screens
- 2008Последовательное применение RSI, MACD и пересечений средних
- 2010Построение Schaff Trend Cycle из MACD и окна доминирующего цикла
- 2010Schaff Trend Cycle как комбинация MACD и стохастического осциллятора
- 2010Сочетание Relative Strength Index, стохастического осциллятора и MACD как фильтров наклона
- 2010Краткосрочные волновые и пропорциональные подсказки без прогнозов направления
- 2010Точный вход на откате и незапланированный выход ради защиты прибыли
- 2010Фильтрация ложных сигналов MACD пробоями трендовых линий
- 2011Ленты поставщиков как входная переменная в оценке MACD
- 2012Чувствительность опционов вне денег и в деньгах к подразумеваемой волатильности
- 2012Настройка окон MACD как контроль времени удержания
- 2012Сочетание пересечения скользящих средних с MACD и поддержкой-сопротивлением
- 2012Тестирование опубликованного входа по MACD с фильтром согласия гистограммы и сигнальной линии
- 2012Рассматривайте образцовые системы как лабораторию, а не как готовые правила для реальной торговли
- 2013Построение скользящих средних и MACD по одному ценовому ряду
- 2013Цена следующего бара, которая вынуждает пересечение MACD с сигнальной линией
- 2013Построение обратных цен MACD на следующем баре
- 2013Построение инвертированных цен разворота MACD
- 2014Комбинации стохастического осциллятора, MACD и RSI с общим фильтром
- 2014Lookback-периоды на квадратных корнях для комбинированных MACD и RSI
- 2015Проверяйте открытый интерес и тренд, прежде чем доверять пересечениям осциллятора
- 2016MACD без сигнальной линии, подтверждённый трендовыми фильтрами скользящих средних
- 2016Используйте RSI, MACD и скользящую среднюю как консенсус о состоянии рынка
- 2016Линия MACD против гистограммы — это прежде всего проблема отображения
- 2017Недельный и дневной MACD на одном дневном графике
- 2017Недельный и дневной MACD как стековый фильтр моментума
- 2017Вложенные недельный и дневной MACD из парных спредов EMA
- 2018Недельный и дневной масштаб PPO в сравнении с MACD, с ограниченными по диапазону показаниями RSI и стохастика
- 2018Построение недельного и дневного процентного ценового осциллятора
- 2020Построение чтения ленты Wyckoff с фильтрами MACD, скользящей средней и RSI