2008выпуск C091-13
Построение кривых MIDAS от якорной средневзвешенной по объёму цены
Средневзвешенная по объёму цена за тот же день — это сессионный ценовой бенчмарк. Кривая MIDAS запускает то же отношение от выбранного бара и продолжает его вперёд, чтобы её можно было проверить как поддержку или сопротивление.
- Стандартная средневзвешенная по объёму цена за тот же день — это торговая стоимость дня, делённая на торговый объём этого дня; она используется как бенчмарк ценообразования сделок и эффективности исполнения.
- Кривая MIDAS повторно применяет этот принцип от выбранной даты и времени и продолжает его вперёд как наложение поддержки или сопротивления.
- Наносимое значение накапливает типичную цену, умноженную на объём, начиная с якорного бара, и делит на объём с этого бара; если суммарный объём оказался бы нулевым, используется подстановка в одну единицу.
- Кривая, запущенная от ключевого максимума, предназначена для проверки как сопротивление, а кривая, запущенная от ключевого минимума, — как поддержка.
От сессионного бенчмарка к наложению на график
Стандартная средневзвешенная по объёму цена за тот же день — это торговая стоимость дня, делённая на торговый объём этого дня. Она используется как бенчмарк ценообразования сделок и эффективности исполнения.
Конструкция MIDAS повторно применяет принцип средневзвешенной по объёму цены как наложение на график. Кривую можно запустить в выбранную дату и время и затем продолжить вперёд как линию поддержки или сопротивления.
Как собирается кривая
Наносимое значение начинается с якорного бара. Дата, время и состояние цены-объёма этого бара сбрасывают накопленные суммы, которые определяют кривую MIDAS.
Начиная со стартового бара, типичная цена умножается на объём этого бара. Типичная цена — это середина или медиана бара. Эти произведения накапливаются как накопленный цена-объём и затем делятся на объём, накопленный с того же стартового бара.
Если знаменатель объёма иначе оказался бы нулевым, используется подстановка в одну единицу.
Когда начинаются суммы
Старт — это пользовательский ввод месяца, дня, года и времени сессии. Накопленные суммы начинаются только после достижения этой даты и времени.
Как было нанесено наложение
На часовом графике SPY тот же индикатор применяется шесть раз, с датами старта 10/11/2007, 10/31/2007, 12/11/2007, 1/23/2008, 3/17/2008 и 4/15/2008.
На дневном графике S&P e-mini накопленные линии средневзвешенной по объёму цены, запущенные от экстремальных максимумов или минимумов, представлены как кандидаты сопротивления и поддержки. Их можно показать с полосами в одно стандартное отклонение выше и ниже средней.
Предполагаемая проверка на графике
Предполагаемая графическая гипотеза состоит в том, что кривая, запущенная от экстремального максимума, проверяется как сопротивление, а кривая, запущенная от экстремального минимума, — как поддержка.
Ключевой максимум или минимум — это визуально экстремальный свинг, используемый как предполагаемая точка старта. Поддержка и сопротивление здесь означают графическое условие, в котором предполагается, что цена остановится или развернётся вблизи построенной кривой MIDAS, запущенной от предыдущего свингового экстремума.
Редакторское прочтение: это повторяемое графическое условие — гипотеза для проверки на графике, а не утверждение, что кривая устоит.
Привязанный MIDAS на дневном графике лёгкой нефти
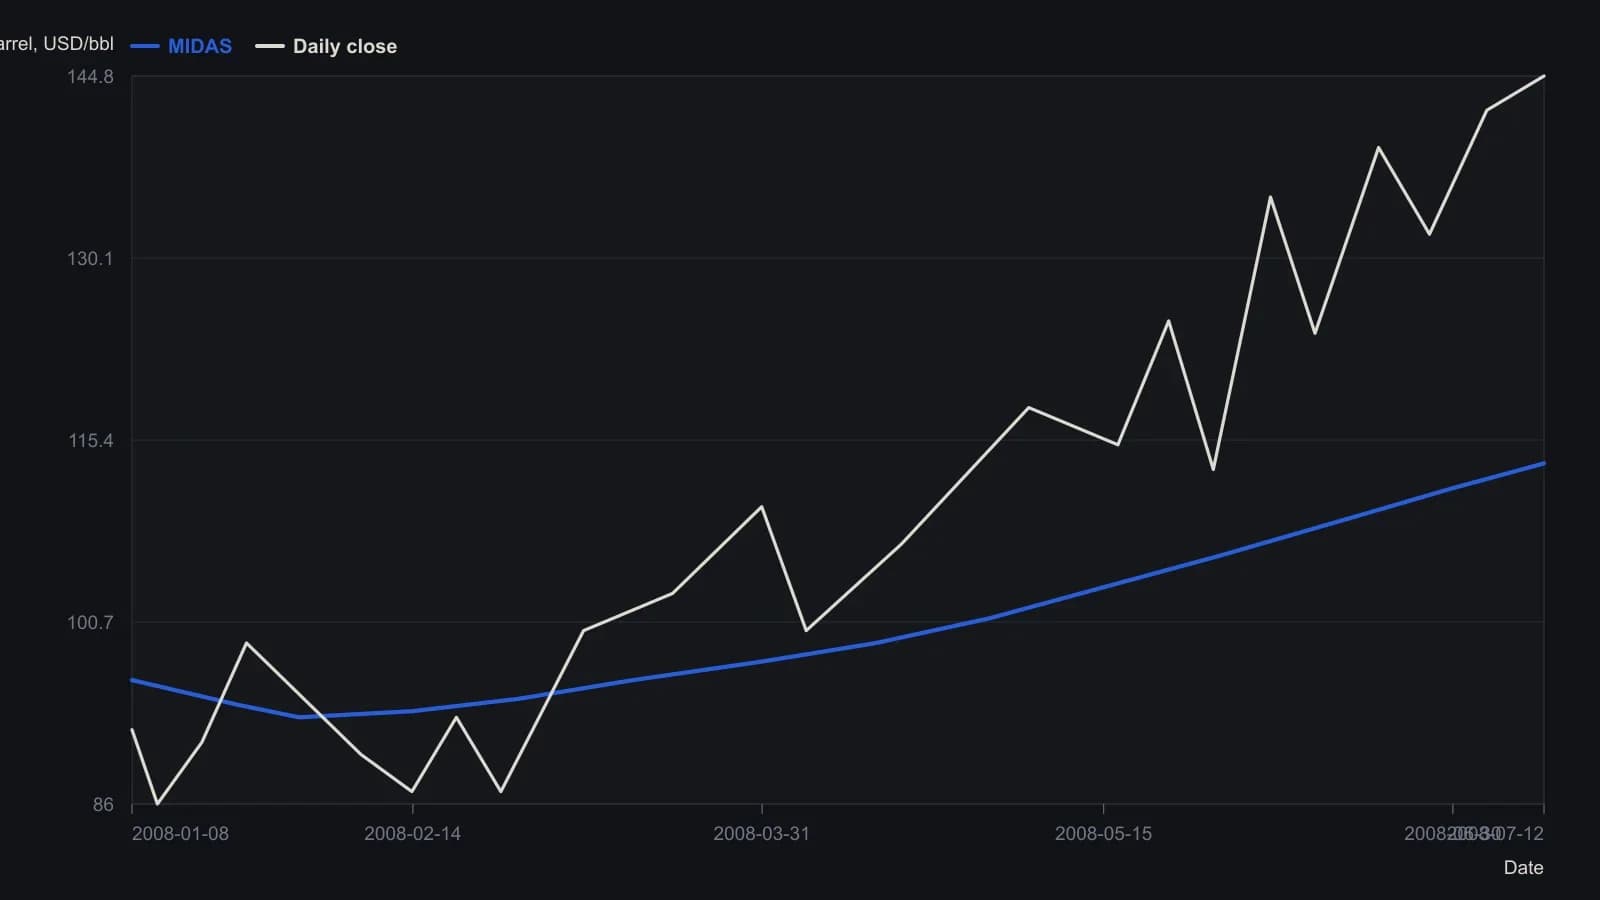
Опубликованный скрипт eSignal по умолчанию задаёт дату старта 1/2/2008 со временем 00:00 на дневных барах. Оцифрованные координаты годны лишь примерно до одного доллара; 144.77 и 113.50 — собственные отсчёты графика на 12 July 2008.
Все разборы дорожки · 18 разборов
- 2000Средневзвешенная по объёму цена как базовая линия для построения индикатора
- 2001Построение поддержки и сопротивления VWAP из накопленного объёма
- 2001Эластичная объёмно-взвешенная скользящая средняя из окна по числу акций
- 2001Построение эластичной объёмно-взвешенной средней и полос волатильности
- 2004Столбцовые средние, взвешенные по объёму, и пересечения на графиках крестики-нолики
- 2004Сессионная средневзвешенная по объему цена для выставления лимитных заявок и листинговой маршрутизации
- 2008Построение кривых MIDAS от якорной средневзвешенной по объёму цены
- 2008Постройте VWAP от точки запуска как фильтры поддержки и сопротивления
- 2014Маршрутизация ордеров на рабочей станции, VWAP и сессионные фильтры
- 2015Построение фильтров ценовой гравитации и оборота фри-флоата
- 2015Построение четырехстадийных циклов с якорным VWAP
- 2017Построение объёмно-взвешенного пересечения и пробоя как единого набора свинг-правил
- 2017Построение пересечения объёмно-взвешенной скользящей средней
- 2017Построение карт якорной средневзвешенной по объёму цены для видимых толпе издержек исполнения
- 2018Тепловые карты стакана, VWAP и поток заявок для исполнения
- 2018Построение фьючерсных роллов до дня первого уведомления
- 2019Оцените механическую фьючерсную систему как одну процедуру
- 2020Каждый отскок — фальсифицируемый тест режима