2007выпуск C041-4
Пересборка скорости изменения как осциллятора, взвешенного по траектории
Обычная скорость изменения использует только текущую цену и запаздывающую цену, поэтому внутренняя траектория никогда не входит в показание. Статья пересобирает осциллятор из каждого одношагового процентного изменения, экспоненциального сглаживания на исходном интервале и согласованного масштаба, а затем использует ряд для тех же графических задач, включая дивергенцию.
- Обычная скорость изменения использует только текущий бар и бар T периодов назад, поэтому наблюдения между этими датами никогда не входят в показание.
- Одно изолированное изменение цены сдвигает обычный ряд дважды: один раз, когда оно входит в окно lookback, и снова, когда выпадает из него.
- Скорректированный ряд применяет экспоненциальное сглаживание к каждому одношаговому процентному изменению на исходном интервале, а затем умножает на этот интервал, чтобы масштаб оставался сопоставимым.
- Пересобранное показание используется для тех же графических задач, включая дивергенцию цены и индикатора, без фиксированных зон перекупленности или перепроданности.
Обычная скорость изменения
Обычная скорость изменения определяется как текущая цена минус цена T периодов назад, делённая на эту запаздывающую цену и масштабированная на 100. Другие распространённые двухценовые отношения той же пары рассматриваются как алгебраически эквивалентные.
Результат — показание моментума, сформированное из относительного изменения между текущей ценой и ценой, запаздывающей на заданное число периодов. Привычный масштаб процентного изменения сохраняется. Меняется то, разрешено ли окну игнорировать всё между своими двумя конечными точками.
Проблема двух точек
Обычная скорость изменения использует только текущий бар и бар T периодов назад, поэтому наблюдения между этими двумя датами не входят в показание. Разные ценовые траектории, которые начинаются и заканчиваются на одних и тех же двух ценах, поэтому получают одно и то же обычное значение скорости изменения, даже когда промежуточные пути различаются.
У конструкции нет встроенного сглаживания, в отличие от конструкций, которые усредняют или суммируют много наблюдений, поэтому изолированный шум в двух конечных ценах проходит прямо в осциллятор. Одно изолированное изменение цены также сдвигает обычный ряд дважды: один раз, когда изменение входит в окно lookback, и снова через T баров, когда то же изменение выпадает.
Скорректированная скорость изменения
Скорректированная скорость изменения вычисляет каждую одношаговую скорость изменения между исходными конечными точками, применяет экспоненциальное сглаживание с окном lookback, равным этому интервалу, и умножает сглаженный ряд на тот же интервал, чтобы результат оставался в сопоставимом масштабе.
Экспоненциальное сглаживание — это рекурсивно взвешенное среднее на заданном окне lookback, которое придаёт недавним наблюдениям большее влияние, чем более старым. Поскольку эти веса благоприятствуют недавним одношаговым изменениям, запаздывающий второй пик или впадина, которые появляются через T баров после однобарового скачка, удаляются из скорректированного ряда.
Когда три траектории дают одно обычное показание
В примере с тремя траекториями, которые разделяли одно обычное показание, скорректированные значения на последнем баре составили 0.62 на нижней траектории, 0.27 на средней и -0.09 на верхней. Эти значения соответствуют задуманному ранжированию: нижняя траектория должна получить наивысшую оценку.
ROCadj ранжирует три ценовых траектории с одним обычным ROC
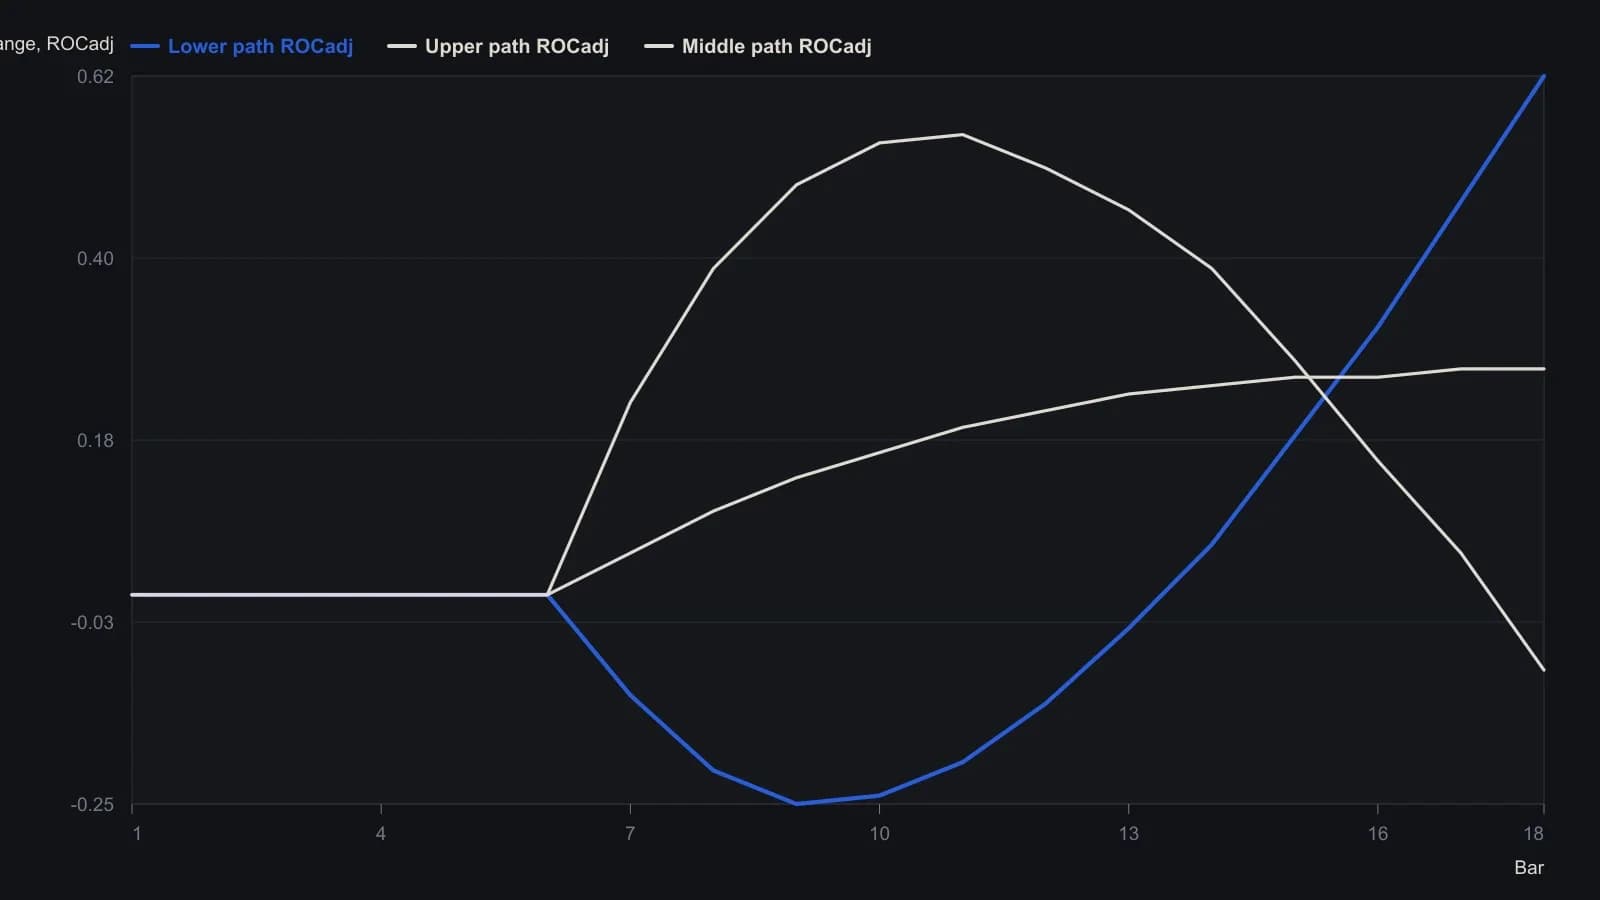
Маркеры стоят на целых барах 1–18; значения между линиями сетки снимаются с точностью до ближайших 0.01–0.02. Конечные значения 0.62, 0.27 и -0.09 — это цифры, которые статья приводит в тексте. Боковая панель MetaStock опускает описанный в тексте шаг умножения на длину, а построенная шкала соответствует неумноженной одношаговой процентной экспоненциальной скользящей средней.
Дивергенция и исторически экстремальные значения
Скорректированный ряд применяется к тем же графическим задачам, что и обычная скорость изменения, включая дивергенцию цены и индикатора и сравнение сломов тренда. Дивергенция — это графическое условие, при котором цена и ряд моментума не подтверждают друг друга; оно используется как кандидатная гипотеза разворота, а не как завершённый прогноз.
На разобранном графике 21-периодный скорректированный ряд отметил дивергенцию, которую нескорректированный ряд не показал. Ни обычной, ни скорректированной форме не заданы фиксированные зоны перекупленности или перепроданности. Исторически экстремальные значения рассматриваются только как повод проверить возможный разворот.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор