2011выпуск C138-11
Построение меток тренда из атомов корреляции приращений
Окно из трёх принтов — наименьшая метка тренда: приращения одного знака образуют микротренд, смешанные знаки образуют микроцикл. Усреднение произведений этих приращений — это автокорреляция приращений с лагом 1, а скользящая средняя произведений — второй фильтр меток.
- Ценовое окно из трёх принтов — наименьшая размеченная единица: два последовательных роста или два последовательных падения образуют микротренд, а смешанные направления образуют микроцикл.
- Атом корреляции — произведение последовательных первых разностей. Его знак помечает микротренд или микроцикл, а величина служит грубой оценкой интенсивности.
- Автокорреляция приращений с лагом 1 — среднее этих атомов на заданном lookback. Она лежит между -1 и +1, а ноль означает отсутствие спаривания в среднем.
- Серии из двух и более подряд идущих положительных атомов помечают более длинные тренды, а скользящая средняя атомов используется как более гладкий фильтр тренда и цикла, который может исключать ряд ниже выбранного порога.
Наименьшая метка тренда
Ценовое окно из трёх принтов — наименьшая единица, размеченная как тренд. Два последовательных роста или два последовательных падения образуют микротренд, а смешанные направления образуют микроцикл.
От приращений к атомам корреляции
Из упорядоченного ценового ряда ряд приращений — это последовательность первых разностей. Атом корреляции — произведение двух последовательных приращений.
Произведение последовательных первых разностей положительно для микротренда и отрицательно для микроцикла. Величина произведения используется как грубая оценка интенсивности для этого окна из трёх принтов. Положительный атом помечает микротренд в этот день, а отрицательный атом помечает микроцикл.
Усреднение атомов
Автокорреляция приращений с лагом 1 равна среднему атомов корреляции и лежит между -1 и +1. Крайние значения означают полное спаривание одного знака против полного спаривания противоположных знаков. Ноль означает отсутствие спаривания в среднем.
Макет рабочего листа
Ряд атомов можно построить в рабочем листе из столбца усреднённой цены, столбца первых разностей и третьего столбца, который перемножает последовательные разности.
Атомы корреляции WHI из рабочего листа построения
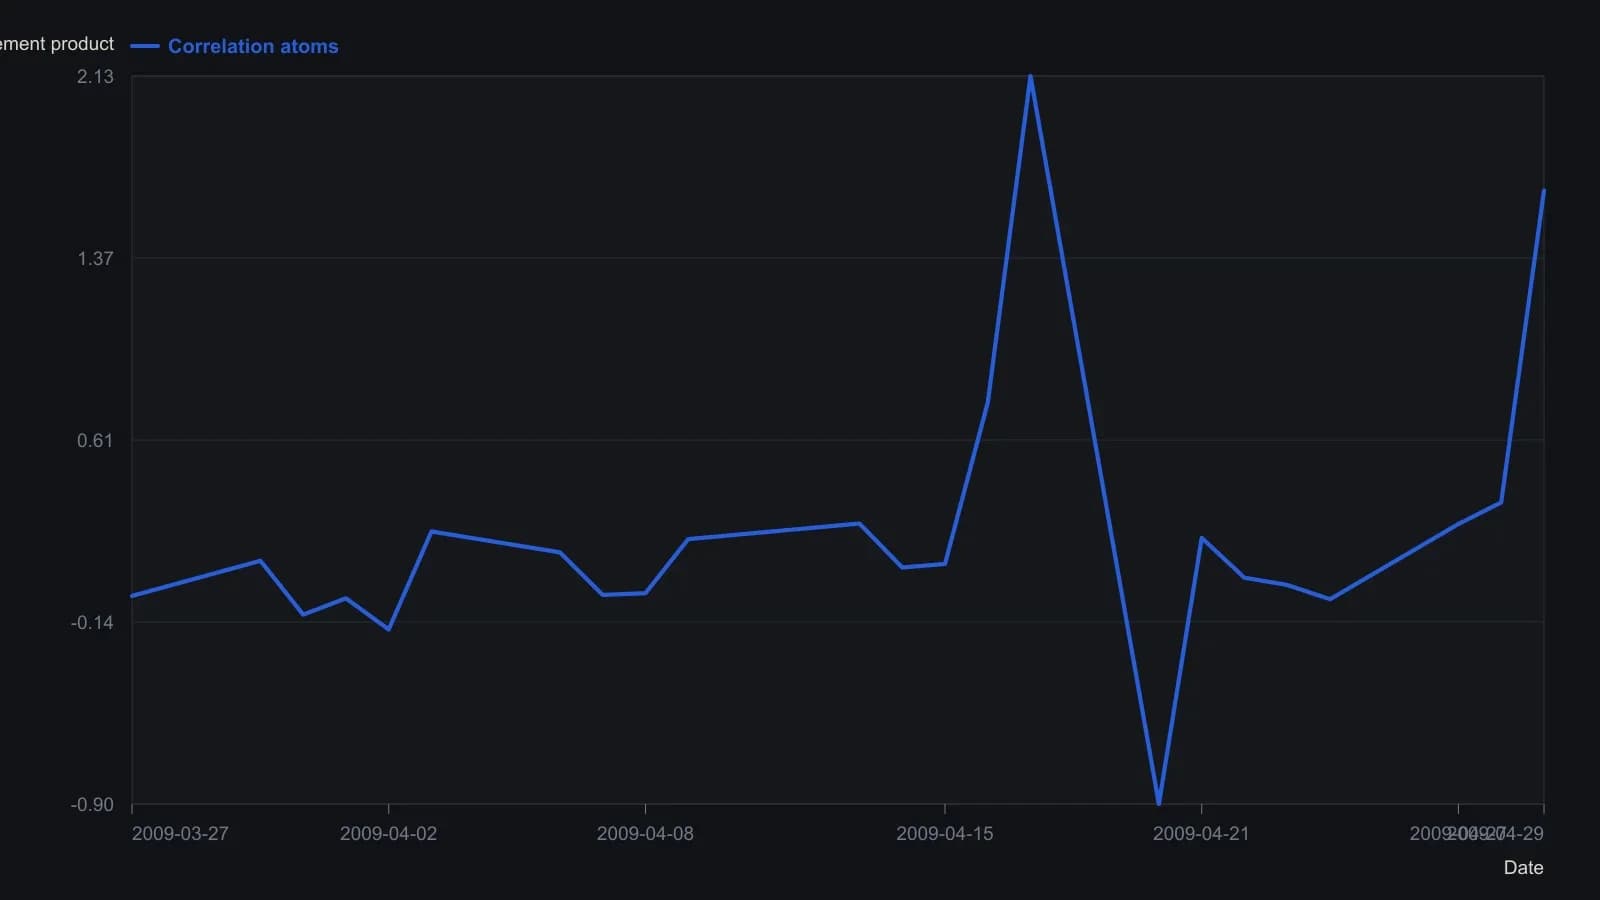
В боковой таблице показаны только первые 25 из 252 дневных записей. Средняя цена — среднее арифметическое открытия, максимума, минимума и закрытия. Атом определяется только начиная с третьего значения.
Более длинные тренды и циклы
Серии из двух и более подряд идущих положительных атомов используются, чтобы пометить более длинные тренды. Более длинные циклы читаются как отрезки положительных атомов, регулярно прерываемые одним или несколькими отрицательными атомами.
Исторический скан автокорреляций приращений проиллюстрировал один ряд, атомы которого чаще были положительными на окне средней цены. Построение читает этот баланс как большее число трендовых окон, чем циклических.
Скользящая средняя атомов
Скользящая средняя ряда атомов используется как более гладкий фильтр тренда и цикла. В одном построении применялось среднее атомов приращений по числу сессий, и дальнейшее использование ряда исключалось, когда это среднее падало ниже выбранного порога.
Все разборы дорожки · 15 разборов
- 1987Оценка недельных ценовых циклов по порогам автокорреляции
- 1988Серийная корреляция — не тест на независимость
- 1988Событийно запускаемые тесты хи-квадрат для сериальных связей с джиттером
- 1988Переверните правило, прежде чем доверять системе
- 1990Оценка лаговых корреляций ширины рынка критерием хи-квадрат
- 1990Двухгейтные тесты торговых правил вне выборки
- 1990Корреляция по знаковым ячейкам, проверки хи-квадрат и лаговые сдвиги
- 1998Проверьте серийную зависимость, прежде чем оптимизировать механическую систему
- 2003Как строится одноранговая ротация для проверки автокорреляции со сдвигом
- 2004Построение тестов автокорреляции остатков первого порядка
- 2004Двухэтапный скрининг остатков Дарбина-Уотсона
- 2011Построение меток тренда из атомов корреляции приращений
- 2012Оценка overnight- и дневной доходности
- 2012Построение многогоризонтного фильтра разворотов на основе складной корреляции
- 2016Настройка индикаторов на измеренные рыночные циклы