2016выпуск C0130-31
Стрэддлы на отчётность, подразумеваемая волатильность и фильтры money-flow
Длинный стрэддл на деньгах уже может закладывать большое движение после отчёта. Этот архивный материал проводит ту проверку премии, затем фильтры скользящих средних, потока объёма и trend-following, которыми спрашивают, правдоподобен ли вообще направленный пробой.
- Длинный стрэддл на деньгах — это колл и пут с одним страйком и одной экспирацией, чья суммарная премия больше одной направленной стороны и уже может закладывать скачок после отчёта.
- Проиллюстрированный пакет 570 с недельной экспирацией стоил около 50 пунктов, подразумевая движение на 8.5 процента, при том что после отчёта оставалась только одна сессия, и был отвергнут, потому что оставалось слишком мало времени, чтобы обогнать уже заложенный диапазон.
- Стрэддлы считались полезными только когда волатильность низкая и ожидается пробой или рост волатильности.
- Затем предпочтительная стопка скользящих средних 20, 50 и 200, 20-периодный осциллятор money-flow и цветовая карта состояния trend-following использовались, чтобы судить, правдоподобен ли вообще направленный пробой.
Двухслойное чтение переполненного события
Редакция: TradersWeek рассматривает сделку на переполненном событии как двухслойный фильтр. Сначала спросите, закладывает ли подразумеваемая волатильность уже ожидаемый скачок. Затем спросите, согласны ли инструменты потока объёма и состояния тренда в том, что направленный пробой вообще правдоподобен.
Длинный стрэддл на деньгах — это пакет колл-плюс-пут с одним страйком и одной экспирацией. Его суммарная премия больше, чем взятие одной направленной стороны.
Премия уже может закладывать движение
Ближняя подразумеваемая волатильность по проиллюстрированному имени двигалась внутри диапазона от 20 до 80. В архивной трактовке переход от нижнего края этой полосы к верхнему умножает временную стоимость опциона в четыре раза.
Проиллюстрированные колл 570 и пут 570 с недельной экспирацией вместе стоили около 50 пунктов. Этот пакет подразумевал движение на 8.5 процента после отчёта, уже заложенное в стрэддл.
При только одной сессии после отчёта до этой экспирации прибыльное закрытие требовало движения больше уже заложенного диапазона в 50 пунктов. Этот стрэддл на один день после отчётности был отвергнут, потому что пакет стоил 5000 за контракт и оставлял слишком мало времени, чтобы движение превысило заложенный диапазон.
AMZN weekly 570: премии колла, пута и стрэддла
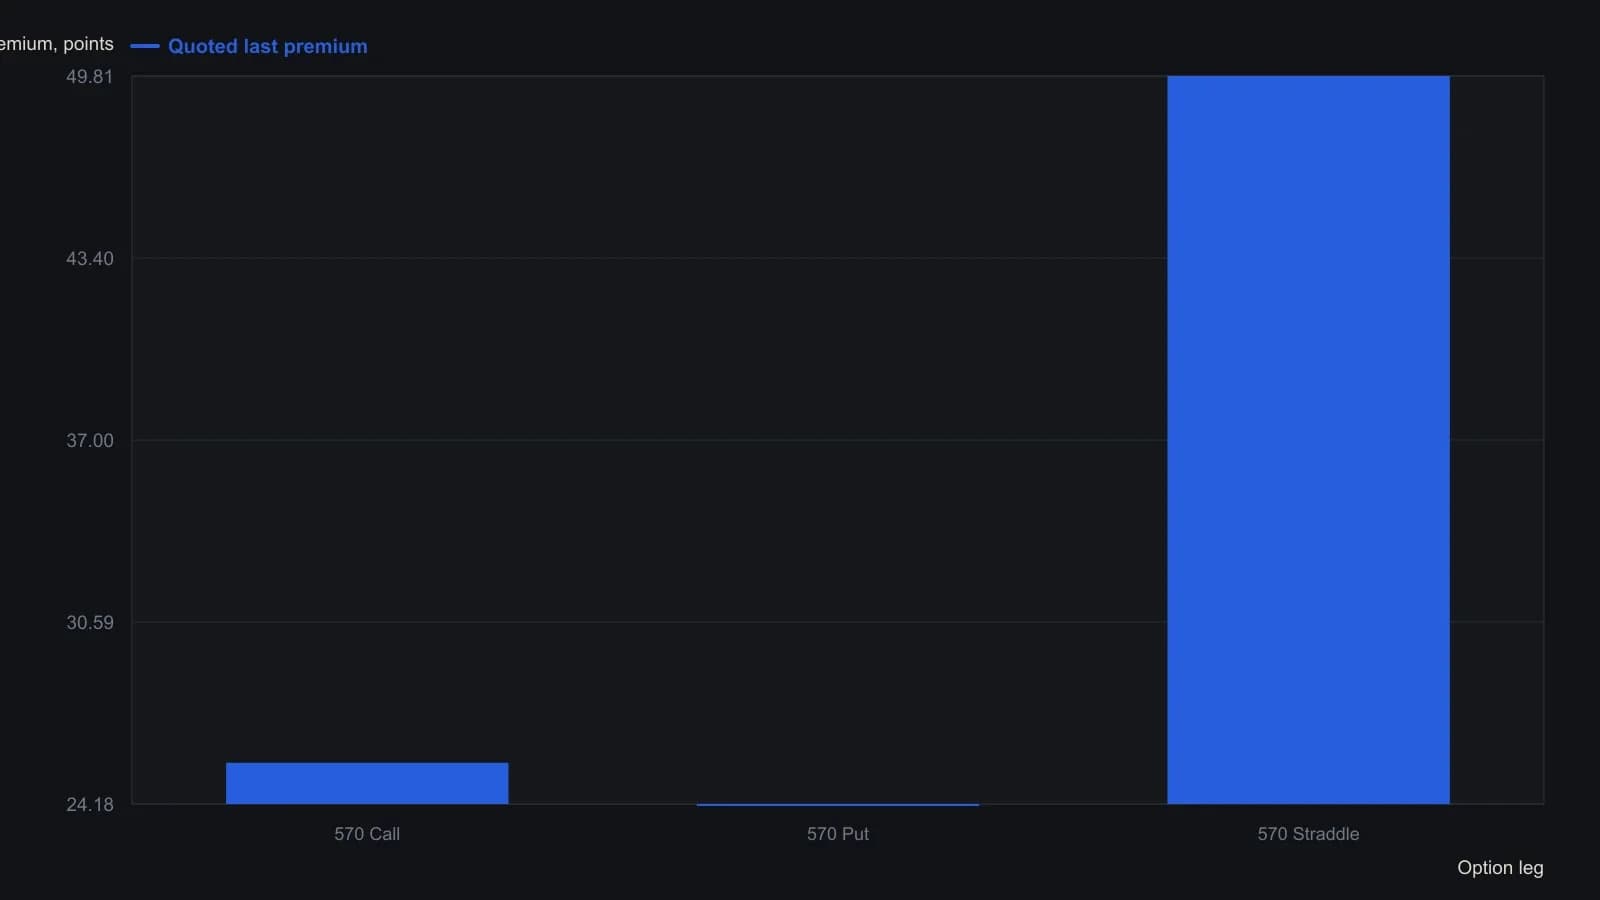
Недельные опционы 570 с экспирацией на сессии сразу после публикации отчёта о прибыли 22 October 2015. Gentile округлил суммарную последнюю цену примерно до 50 пунктов, или $5,000 на контракт.
Когда стрэддл считался полезным
Стрэддлы сформулированы как полезные только когда волатильность низкая и ожидается пробой или рост волатильности. Другие мотивы не складывают условия в пользу трейдера.
Редакция: TradersWeek читает эту формулировку как первый фильтр. Если подразумеваемая волатильность уже повышена, архивный рабочий процесс не считает само событие причиной владеть пакетом.
Базовая линия скользящих средних для состояния тренда
Метод скользящих средних — это сглаженное среднее недавних цен, используемое как базовая линия для наклона, порядка стопки и того, пересекло ли более короткое окно более длинное.
Предпочтительная стопка скользящих средних — простая средняя за 20 периодов выше 50, а 50 выше 200. Когда 50 выполаживается, 20 обычно уже пересекла её сверху вниз.
Более агрессивное правило скользящих средних может открыть позицию, когда и 20, и 50 развернулись в одном направлении, даже если они ещё не пересекли 200.
Поток объёма и карта состояния trend-following
On-balance volume — это показатель накопления объёма, который подтверждает или опровергает ценовой тренд, отслеживая, течёт ли объём вместе с движением или против него. Редакция: TradersWeek рассматривает архивный осциллятор money-flow как такое чтение потока объёма.
Осциллятор money-flow закодирован как 20-периодная сумма знаковой доли объёма в диапазоне, с защитой от нулевого объёма и нулевого диапазона. 50-дневное сглаживание предложено как трендовый фильтр среднего горизонта.
Trend-following — это процедура на правилах, которая классифицирует состояние рынка как up, down или extreme и действует только когда это состояние остаётся согласованным.
В проиллюстрированном индексном примере нисходящие тренды считались завершёнными только когда показания потока объёма были явно нарушены. Осциллятор сверялся с цветовой картой состояния trend-following.
Все разборы дорожки · 61 разбор
- 1988Тренд кумулятивного объёма и полярность 200-сессионной средней
- 1988Три часов, когда накопленный объём опережал цену
- 1988Контрольные точки индекса payoff для открытого интереса и дивергенции
- 1988Относительная сила, стохастики и балансовый объём как стек точек разворота
- 1988Знак объёма по изменению открытого интереса
- 1988Кейс: недельный On Balance Volume с линиями тренда и 21-периодной средней
- 1988Сочетание недельных и дневных дивергенций MACD с on-balance volume
- 1988Восстановление исходных тестов для ширины рынка, On-Balance Volume и линий тренда
- 1989Оценка экстремумов ширины рынка, взвешенной по объёму
- 1989Построение осциллятора спроса с наложением моментума
- 1989Построение процентного соотношения объёма по потоку advance-decline
- 1990Построение Net Positive Volume как On-balance volume
- 1990Шкала buying-share с on-balance volume
- 1990Линии подтверждения on-balance с friday-filter
- 1991Построение объёмной ширины рынка процентных ставок на основе on-balance volume
- 1991Построение композита ширины рынка по пробоям on-balance volume
- 1992Построение индекса объёмной ширины процентного комплекса
- 1992Построение индекса широты на основе on-balance volume
- 1992Построение знакового market thrust из объёма выпусков
- 1992Построение фазы индикатора на средних, объёме и полосах
- 1993Заставьте On-Balance Volume согласоваться с самим собой на более медленных горизонтах
- 1993Три преобразования market thrust из широты и объема
- 1994Построение осциллятора моментума тиковой линии
- 1994Построение сглаженного моментум-осциллятора on-balance tick
- 1994Подтверждение гистограммой и вето второй серии для сигналов семейства MACD
- 1994Построение 40-периодного конверта по on-balance volume
- 1996Построение согласованного диспаритета объёма percent-B
- 1997Построение календарных режимных оверлеев и объёмно-взвешенных правил
- 1997Построение Market Thrust из широты рынка и объёма
- 1997Построение on-balance volume как нарастающего итога со знаком
- 1997Трёхслойная конструкция подписанного осциллятора силы объёма
- 1997Построение осциллятора силы объёма по сумме и диапазону
- 1999Подтверждение on-balance volume, дивергенция цены и индикатора и ограниченные выходы
- 2000Дневной стек подтверждений только для лонга на tether-line
- 2000Трёхфильтровая трендовая система на линии привязки и объёме
- 2003Построение Finite volume elements как фильтра денежного потока на конечном периоде
- 2003Построение on-balance volume по знаковому объёму сессии
- 2003On-balance volume как журнал участия по ширине рынка
- 2003Постройте скорректированный на волатильность фильтр балансового объёма, прежде чем подтверждать пробой
- 2004Диапазоны открытия и середины сессии как кейс пробоя on-balance volume
- 2004Построение меры объёмного потока с волатильностным гейтом
- 2004Построение ряда volume-flow из on-balance volume
- 2004Построение индикатора volume-flow из on-balance volume
- 2004Дивергенция наклона volume-flow, затем отдельные правила On-Balance Volume и пересечения средних
- 2004Поток объёма и построение полос как одна проверяемая задача
- 2004Аудит подтверждения advance-decline по масштабу, горизонту и составу
- 2005Ограниченная ширина рынка от индекса Arms к BRIN
- 2006Конструкция входа и выхода Overnight-hold
- 2007Оценка Volume-price confirmation в сравнении с On-balance volume и MACD
- 2009Подтверждение объёмом против роста цены
- 2010Typeahead-поиск скользящей средней, On-Balance Volume и стохастического осциллятора
- 2010Modified volume-price trend и выравнивание с логарифмической шкалой цены
- 2010Построение акселерометров ликвидности из средних advance-decline
- 2012Срывы коротких циклов как проверки ширины рынка и объёма
- 2016Стрэддлы на отчётность, подразумеваемая волатильность и фильтры money-flow
- 2017Фильтр остаточного объёма и матрица проекции цены
- 2019Парабола объёма и волатильности и моментум знакового объёма
- 2019Разделение on-balance volume на breadth и объём
- 2020Построение сигнальной линии obvm
- 2020Построение сглаженного on-balance volume с сигнальной линией
- 2020Сохраняйте нейтральность как полноценный вход в рыночных данных из трёх состояний