1992выпуск C061-8
Построение скользящих средних со схемами взвешивания и дополнительными фильтрами
Скользящая средняя строится по последовательным ценам, чтобы гасить мелкие колебания. Далее при построении выбирают схему взвешивания, lookback и любые дополнительные правила зазора, ожидания или подтверждения, которые должны сработать, прежде чем пересечение будет считаться сменой направления.
- Скользящая средняя строится по последовательным ценам так, чтобы мелкие колебания гасились и можно было выделить базовую направленную траекторию.
- Простая, линейно-взвешенная и экспоненциальная формы меняют то, насколько сильно новейшая цена может сдвинуть среднюю, а длина lookback снижает или повышает чувствительность к новым ценам.
- Фильтр данных может требовать закрытие или полный диапазон сессии за пределами средней, заданное проникновение, ожидание от одного до трёх дополнительных периодов или независимое подтверждение, прежде чем изменение будет считаться сигналом.
- Редакторское прочтение: большее сглаживание и большее число фильтров гасят случайные пересечения, но также откладывают момент, когда конструктор готов действовать.
Спецификация, а не готовый сигнал
Скользящая средняя строится по последовательным ценам так, чтобы мелкие колебания гасились и можно было выделить базовую направленную траекторию. В формулировке, принятой здесь, скользящая средняя — это скользящее обобщение упорядоченных цен, которое гасит краткосрочные колебания, чтобы направленную траекторию можно было прочитать.
Редакторское прочтение: рассматривайте среднюю как спецификацию построения, а не как готовый сигнал. Сначала выберите, как взвешиваются прошлые цены. Затем решите, какие дополнительные правила зазора, ожидания и подтверждения должны сработать, прежде чем пересечение будет считаться сменой режима.
Дневные ценовые бары с одной скользящей средней
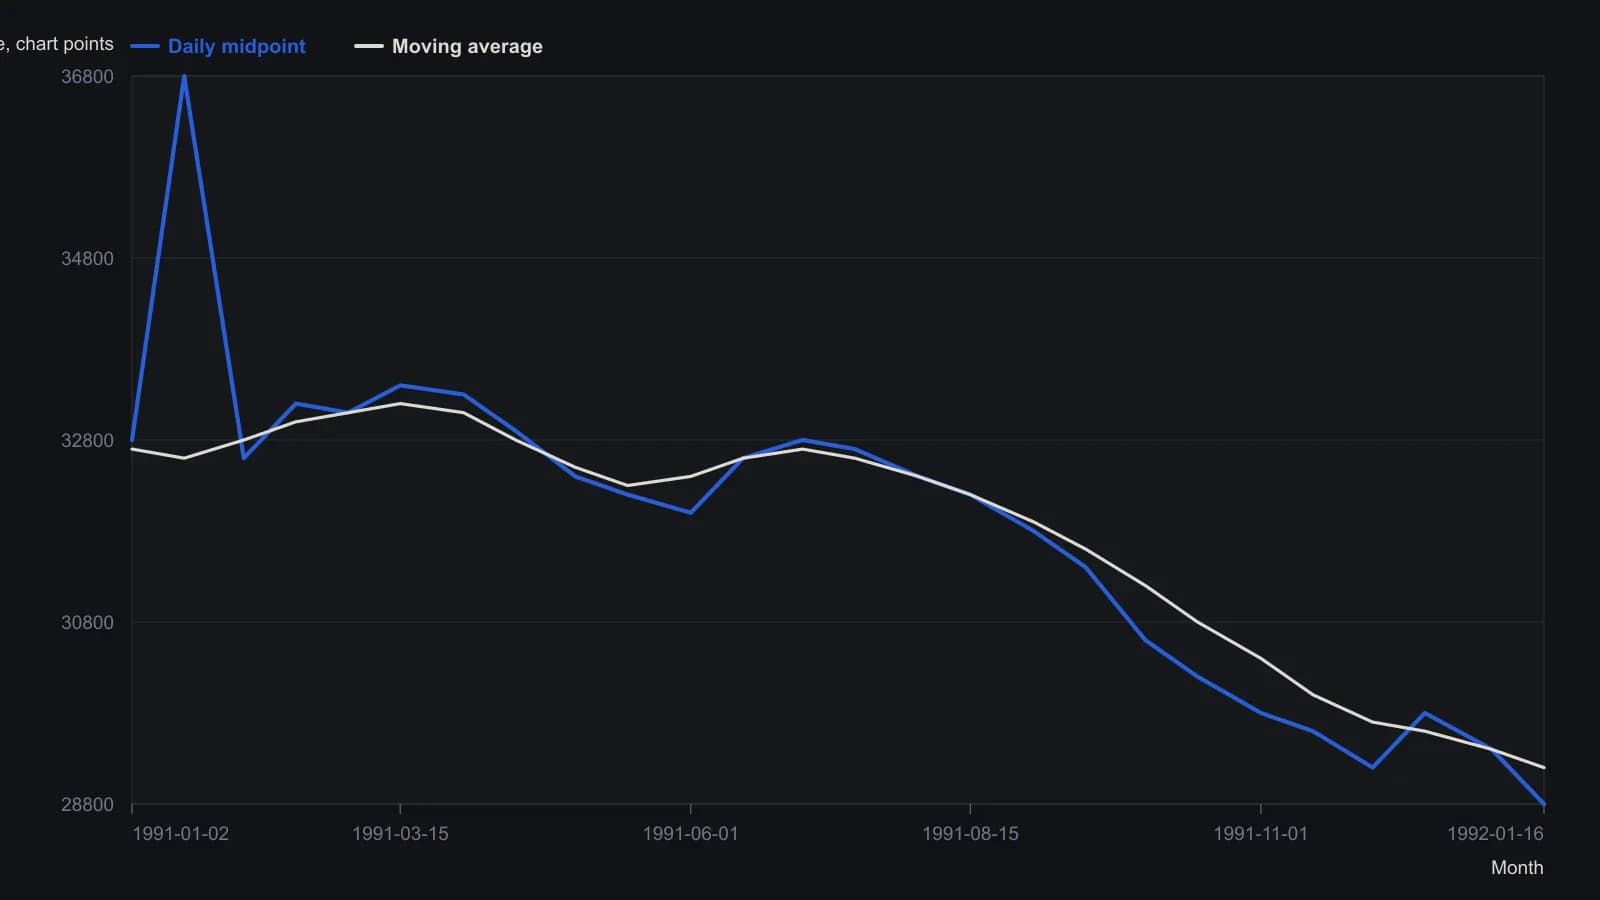
Дневные диапазоны максимум–минимум в каждой выборке сведены к середине, чтобы можно было построить одну основную серию. Наложение скользящей средней — вспомогательная серия. Месячные деления — те, что напечатаны на рисунке; внутримесячные значения по оси x приблизительные. Отсчёты по оси Y ограничены разрешением растра в 50 пунктов.
Как взвешиваются прошлые цены
Среди именованных вариантов построения — простые, линейно-взвешенные и экспоненциальные средние; также перечислены треугольные и ступенчато-взвешенные формы.
Взвешенная скользящая средняя — это скользящее обобщение, которое присваивает большие веса более новым наблюдениям и меньшие веса более старым. Линейно-взвешенная скользящая средняя присваивает вес 1 самой старой включённой цене и вес, равный lookback, самой новой цене, затем делит взвешенную сумму на сумму этих весов.
Экспоненциальное сглаживание — это рекурсивное обновление, которое смешивает последнюю цену с предыдущим сглаженным значением с фиксированным весом затухания. Экспоненциальная средняя обновляется как смесь последней цены и предыдущего экспоненциального значения. Пятипериодная иллюстрация использует 0.333 на последней цене и 0.667 на предыдущей средней.
Lookback задаёт чувствительность и задержку
Lookback — это число упорядоченных наблюдений, включённых в среднюю. Увеличение lookback снижает чувствительность к новым ценам и задерживает итоговый сигнал. Сокращение lookback повышает чувствительность.
Более короткий lookback связывают с боковыми ценовыми диапазонами, а более длинный lookback — с ценами, которые начали формировать тренд.
Правила зазора, ожидания и подтверждения
Фильтр данных — это дополнительное правило, которое должно выполниться, прежде чем изменение средней будет считаться сигналом. Конструкторы могут требовать закрытие за пределами средней, полный диапазон сессии за её пределами, заданное проникновение в долларах или процентах, ожидание от одного до трёх дополнительных периодов или независимое подтверждение, прежде чем считать изменение сигналом.
Проникновение — это требуемое расстояние в долларах или процентах, которое цена должна пройти за пределы средней, прежде чем сигнал будет засчитан. Подтверждение — это независимое второе условие, требуемое наряду со средней, прежде чем изменение будет принято.
Полосы и вторая средняя
Процентный конверт — это пара параллельных полос, размещённых на заданный процент выше и ниже средней, оставляющих буферную зону без позиции. Примеры: 40-дневная средняя плюс-минус 1.5 процента и 20-дневная средняя плюс-минус 3 процента.
Полоса high-low — это пара средних, построенных по максимумам и минимумам сессии вместо закрытия. В описываемом здесь построении две средние строятся по дневным максимумам и дневным минимумам, а не по закрытию: закрытие выше верхней средней трактуется как long-триггер, закрытие ниже нижней средней — как short-триггер.
Двойное пересечение — это правило, которое срабатывает, когда более короткая опережающая средняя пересекает более длинную запаздывающую среднюю. Построение из двух средних может наносить опережающее окно от 3 до 14 дней против запаздывающего окна от 20 до 200 дней и трактовать пересечение опережающей серии через запаздывающую как смену направления.
Все разборы дорожки · 20 разборов
- 1988Сглаживание индикатора: lookback, вес и масштаб
- 1990Взвешивание по недавности в простой, линейной и экспоненциальной скользящих средних
- 1990Построение начального значения и рекуррентности для скользящих средних
- 1990Построение пятидневной ступенчато-взвешенной скользящей средней
- 1992Построение простых, взвешенных и экспоненциальных скользящих средних
- 1992Построение скользящих средних со схемами взвешивания и дополнительными фильтрами
- 1992Построение взвешенного среднего TRIN10 с конвертами Боллинджера
- 1992Построение взвешенного осциллятора open-TRIN с полосами
- 1993Оценка взвешенного двойного momentum-фильтра rate-of-change
- 1993Построение равной, линейной и экспоненциальной скользящих средних
- 1993Построение обобщенной взвешенной скользящей средней из одного показателя степени
- 1993Калибровка показателя степени взвешенной скользящей средней
- 1993Построение среднего, взвешенного показателем степени, коэффициентов put-call
- 1994Настроенный по циклам моментум со спектральными пиками
- 1999Как собирается пятибарное синус-взвешенное среднее
- 2003Тренд-фильтр того же масштаба по конечной точке скользящей прямой наименьших квадратов
- 2003Как конечная точка скользящей линейной регрессии собирается как moving-trend
- 2004Построение объёмно-взвешенной скользящей средней как базовой линии прогноза
- 2005Построение средней, взвешенной по движению, объёму и свежести
- 2016MACD как фильтр нулевой линии с двумя скользящими средними