1993выпуск C021-11
Заставьте On-Balance Volume согласоваться с самим собой на более медленных горизонтах
Дневной разворот On-Balance Volume относительно двухнедельной экспоненциальной средней лишь начинает конструкцию. Более поздние наборы правил требуют, чтобы тот же ряд выстроился на двух более медленных интервалах выборки, так что дополнительные средние работают как трендовый фильтр. Редакторское прочтение: пересекающиеся каналы линейной регрессии стоят рядом с этим стеком, потому что lookback — это разные страты, а не взаимозаменяемые сглаживатели.
- On-Balance Volume — это накопительная сумма объёма, которая прибавляет сессию после закрытия вверх и вычитает её после закрытия вниз.
- Первый набор правил сравнивал только дневной On-Balance Volume с его двухнедельной экспоненциальной средней. Более поздние наборы правил использовали более медленные средние того же ряда как трендовый фильтр.
- Стековый набор правил требовал согласия двухнедельной, 20-недельной и 50-недельной средних перед входом и закрывал позицию, если любой из более медленных горизонтов расходился.
- Пересекающиеся каналы линейной регрессии короткого и длинного горизонтов на ценах британского фунта были представлены, чтобы отмечать более поздние эпизоды высокой волатильности за месяцы до события.
Короткий разворот оставляет более медленные горизонты свободными
On-Balance Volume — это накопительная сумма объёма, которая прибавляет объём сессии после закрытия вверх и вычитает его после закрытия вниз. Каждый бар обновляет и направление, и участие.
Первый набор правил покупал, когда дневной On-Balance Volume был выше своей двухнедельной экспоненциальной средней, и продавал, когда он был ниже этой средней. Сделки исполнялись по закрытию следующей сессии. Рынком в том первом проходе была немецкая марка.
Более медленные средние становятся трендовым фильтром
Второй набор правил использовал двухнедельную среднюю On-Balance Volume относительно 20-недельной средней как трендовый фильтр. Те же соглашения затем применялись к иене, рассматриваемой как коррелированная с немецкой маркой, и к казначейским облигациям, рассматриваемым как коррелированные тоже.
Третий набор правил требовал, чтобы двухнедельная, 20-недельная и 50-недельная средние On-Balance Volume выстроились в одном направлении перед входом. Смешанная логика AND/OR означала, что расхождение на любом из более медленных горизонтов закрывало позицию.
Этот многогоризонтный стек сэмплирует тот же ряд On-Balance Volume на вложенных lookback, так что короткая, промежуточная и длинная трассы могут подтверждать или накладывать вето друг на друга. Правило более медленного подтверждения — это более длинная экспоненциальная средняя или требуемый стек средних, который должен согласоваться с сигналом более короткого горизонта до открытия или удержания лонга или шорта.
Балансовый объём немецкой марки на трёх горизонтах, май–июнь 1992
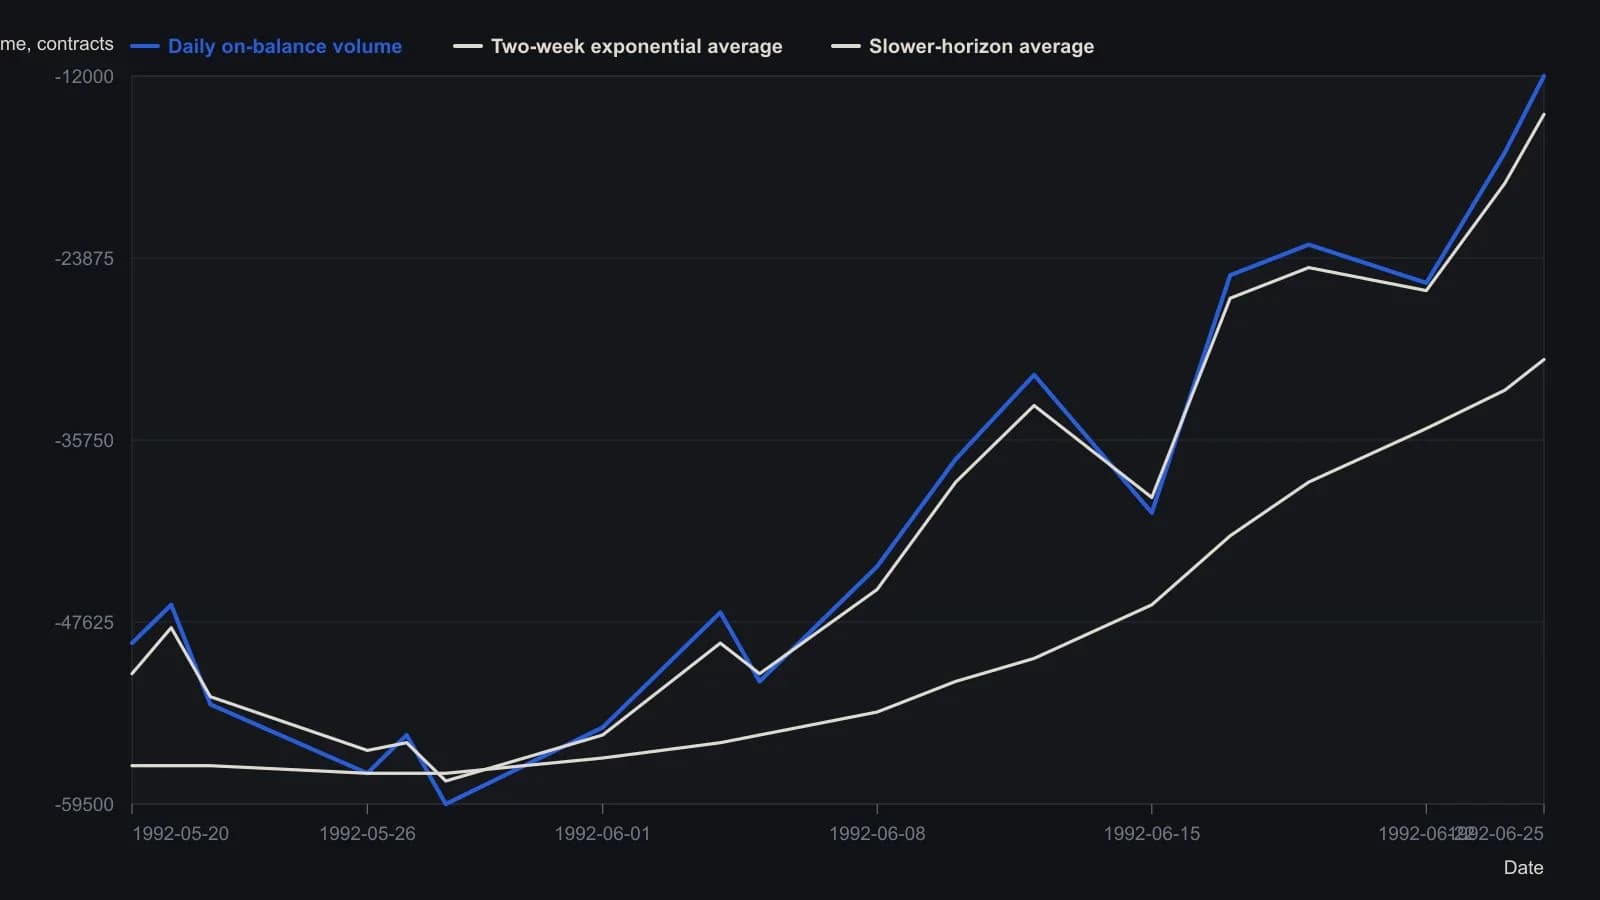
Значения по оси Y — приблизительные визуальные отсчёты по сетке с шагом 5,000 единиц на растре. Даты следуют печатным меткам '92 / 23 / 8 / 15 / 22 и соответствуют дневным сессиям с середины мая по 25 June 1992. Внутренние колебания меньше одного шага сетки не выдумывались.
Конкретные месяцы не обязательны
Стековая конструкция была мотивирована моментумной конструкцией, которая сэмплировала три дискретных горизонта в 6, 12 и 24 месяца. Затем намеренно использовались другие интервалы, включая 50 недель, чтобы показать, что эти конкретные месяцы не обязательны.
Двухмасштабная схема была нарисована как бимодальное распределение: один пик для движений, лучше соответствующих более короткой компоненте, и один пик для движений, лучше соответствующих более длинной компоненте.
Каналы линейной регрессии стоят рядом со стеком
Пересекающиеся каналы линейной регрессии короткого и длинного горизонтов на ценах британского фунта были представлены как способ отмечать более поздние эпизоды высокой волатильности за месяцы до события.
Канал линейной регрессии здесь — это подогнанная ценовая полоса. Когда канал короткого горизонта пересекает канал длинного горизонта, наложение отмечает многомасштабное напряжение. Оно не заменяет вход по On-Balance Volume.
Все разборы дорожки · 61 разбор
- 1988Тренд кумулятивного объёма и полярность 200-сессионной средней
- 1988Три часов, когда накопленный объём опережал цену
- 1988Контрольные точки индекса payoff для открытого интереса и дивергенции
- 1988Относительная сила, стохастики и балансовый объём как стек точек разворота
- 1988Знак объёма по изменению открытого интереса
- 1988Кейс: недельный On Balance Volume с линиями тренда и 21-периодной средней
- 1988Сочетание недельных и дневных дивергенций MACD с on-balance volume
- 1988Восстановление исходных тестов для ширины рынка, On-Balance Volume и линий тренда
- 1989Оценка экстремумов ширины рынка, взвешенной по объёму
- 1989Построение осциллятора спроса с наложением моментума
- 1989Построение процентного соотношения объёма по потоку advance-decline
- 1990Построение Net Positive Volume как On-balance volume
- 1990Шкала buying-share с on-balance volume
- 1990Линии подтверждения on-balance с friday-filter
- 1991Построение объёмной ширины рынка процентных ставок на основе on-balance volume
- 1991Построение композита ширины рынка по пробоям on-balance volume
- 1992Построение индекса объёмной ширины процентного комплекса
- 1992Построение индекса широты на основе on-balance volume
- 1992Построение знакового market thrust из объёма выпусков
- 1992Построение фазы индикатора на средних, объёме и полосах
- 1993Заставьте On-Balance Volume согласоваться с самим собой на более медленных горизонтах
- 1993Три преобразования market thrust из широты и объема
- 1994Построение осциллятора моментума тиковой линии
- 1994Построение сглаженного моментум-осциллятора on-balance tick
- 1994Подтверждение гистограммой и вето второй серии для сигналов семейства MACD
- 1994Построение 40-периодного конверта по on-balance volume
- 1996Построение согласованного диспаритета объёма percent-B
- 1997Построение календарных режимных оверлеев и объёмно-взвешенных правил
- 1997Построение Market Thrust из широты рынка и объёма
- 1997Построение on-balance volume как нарастающего итога со знаком
- 1997Трёхслойная конструкция подписанного осциллятора силы объёма
- 1997Построение осциллятора силы объёма по сумме и диапазону
- 1999Подтверждение on-balance volume, дивергенция цены и индикатора и ограниченные выходы
- 2000Дневной стек подтверждений только для лонга на tether-line
- 2000Трёхфильтровая трендовая система на линии привязки и объёме
- 2003Построение Finite volume elements как фильтра денежного потока на конечном периоде
- 2003Построение on-balance volume по знаковому объёму сессии
- 2003On-balance volume как журнал участия по ширине рынка
- 2003Постройте скорректированный на волатильность фильтр балансового объёма, прежде чем подтверждать пробой
- 2004Диапазоны открытия и середины сессии как кейс пробоя on-balance volume
- 2004Построение меры объёмного потока с волатильностным гейтом
- 2004Построение ряда volume-flow из on-balance volume
- 2004Построение индикатора volume-flow из on-balance volume
- 2004Дивергенция наклона volume-flow, затем отдельные правила On-Balance Volume и пересечения средних
- 2004Поток объёма и построение полос как одна проверяемая задача
- 2004Аудит подтверждения advance-decline по масштабу, горизонту и составу
- 2005Ограниченная ширина рынка от индекса Arms к BRIN
- 2006Конструкция входа и выхода Overnight-hold
- 2007Оценка Volume-price confirmation в сравнении с On-balance volume и MACD
- 2009Подтверждение объёмом против роста цены
- 2010Typeahead-поиск скользящей средней, On-Balance Volume и стохастического осциллятора
- 2010Modified volume-price trend и выравнивание с логарифмической шкалой цены
- 2010Построение акселерометров ликвидности из средних advance-decline
- 2012Срывы коротких циклов как проверки ширины рынка и объёма
- 2016Стрэддлы на отчётность, подразумеваемая волатильность и фильтры money-flow
- 2017Фильтр остаточного объёма и матрица проекции цены
- 2019Парабола объёма и волатильности и моментум знакового объёма
- 2019Разделение on-balance volume на breadth и объём
- 2020Построение сигнальной линии obvm
- 2020Построение сглаженного on-balance volume с сигнальной линией
- 2020Сохраняйте нейтральность как полноценный вход в рыночных данных из трёх состояний