2001выпуск C091-6
Кодирование структуры свечи как числового фильтра
Одна конструкция CandleCode превращает каждый бар в единую оценку, взвешивая цвет тела, размер тела, тени и гэп. После двойного сглаживания эту оценку можно читать по пересечению порога или по пересечениям полос Боллинджера.
- CandleCode присваивает отдельные целочисленные веса цвету тела, размеру тела, верхней тени, нижней тени и гэпу, затем складывает эти знаковые компоненты в одну оценку бара.
- Дважды сглаженный ряд CandleCode может задавать лонг или шорт через пересечение порога на заменяемых уровнях либо через пересечение полос на конвертах Боллинджера, построенных по тому же ряду.
- Закодированный ряд можно строить в сыром виде, однократно сглаженным, дважды сглаженным или как осциллятор CandleCode, который использует пересечение нулевой линии как условие сканирования.
- MESA adaptive moving average можно строить вместе с более медленной following adaptive moving average как двухлинейное наложение на цену.
Взвешенная оценка для каждого бара
Одна конструкция CandleCode присваивает отдельные целочисленные веса цвету тела, размеру тела, верхней тени, нижней тени и гэпу, затем складывает эти знаковые компоненты в единую оценку бара.
Вес цвета тела добавляется для восходящей свечи, вычитается для нисходящей свечи и опускается, когда открытие и закрытие равны. Компонент размера тела масштабируется в зависимости от того, насколько велико тело свечи, от большого нисходящего тела до большого восходящего тела. Каждый компонент тени — это бычий прирост от верхней тени или медвежье уменьшение от нижней тени, и оба равны нулю, когда соответствующей тени нет. Компонент гэпа — это знаковый прирост на расстояние между текущим открытием и предыдущим закрытием.
Пример весов
В разобранном примере взвешивания цвет тела и размер тела используют по 32, каждая тень использует 16, а гэп использует 8. Белое тело добавляет 32, чёрное тело вычитает 32, а неизменное тело ничего не даёт от цвета.
При тех же примерных весах компонент размера тела лежит в диапазоне от -32 до +32, каждый компонент тени лежит в диапазоне от 0 до 16 по абсолютной величине, а компонент гэпа — от -8 до +8.
Пересечение порога после двойного сглаживания
Правило точки разворота можно построить, дважды сглаживая CandleCode последовательными средними из 21 и 3 баров. Дважды сглаженный ряд CandleCode тогда читается медленнее, чем сырая оценка.
Лонг берётся, когда этот ряд пересекает 50 снизу вверх, а шорт берётся, когда он пересекает 70 сверху вниз. Эти уровни — заменяемые примеры пересечения порога.
Пересечение полос на том же ряде
Второе правило сохраняет тот же дважды сглаженный ряд CandleCode 21-затем-3, но заменяет фиксированные уровни конвертами Боллинджера с периодом 20 и 2 отклонениями. Оно открывает лонг при пересечении нижней полосы снизу вверх и шорт при пересечении верхней полосы сверху вниз.
Это пересечение полос использует конверты, построенные по самому закодированному ряду, а не по отдельной линии цены.
Способы построения закодированного ряда
Закодированный ряд можно строить в сыром виде, однократно сглаженным, дважды сглаженным или как осциллятор CandleCode, равный разности между однократно сглаженной и дважды сглаженной линиями.
Показания по небольшой выборке
На небольшой выборке трёхминутных баров изменения наклона дважды сглаженной линии в экстремальной зоне и пересечения осциллятором нулевой линии описывались как наиболее полезные опережающие показания.
Сканер может рассматривать переход осциллятора CandleCode из области ниже нуля на ноль или выше нуля как условие покупки, а противоположное пересечение — как условие продажи.
Чистая доходность пересечений полос CandleCode против «купи и держи»
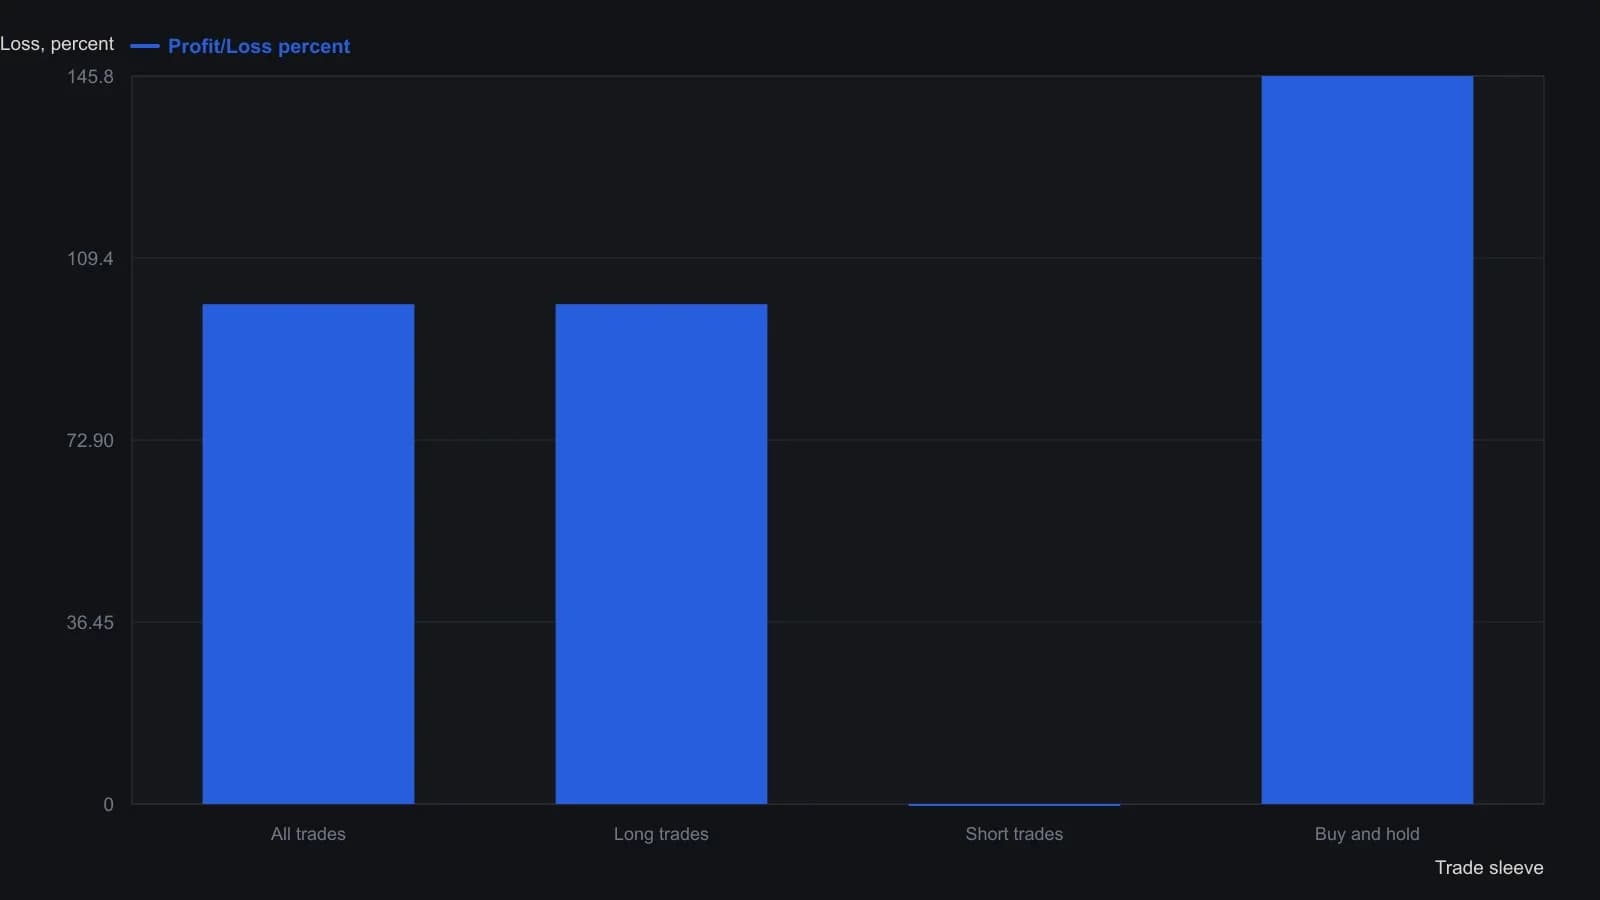
В тесте исключили короткие сделки после того, как они ухудшили результаты по акциям, задали отклонения Боллинджера равными 2.0, стартовали с $50,000 при базовом размере $5,000 и взяли 12 случайно выбранных бумаг Nasdaq-100.
Адаптивные средние как наложение на цену
MESA adaptive moving average можно реализовать как внешнюю библиотечную процедуру и строить вместе с более медленной following adaptive moving average как двухлинейное наложение на цену.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда