2003выпуск C111-2
Построение моментума по двум закрытиям и поиск дивергенции
Моментум строится как знаковая разность двух закрытий, разделённых выбранным lookback. Rate of Change и Relative Strength Index измеряют это изменение по-разному, а построенная линия используется для поиска дивергенций.
- Простое значение моментума — последнее закрытие минус закрытие n периодов назад.
- Lookback может опираться на дневные, недельные или пятиминутные бары и может быть удлинён или укорочен, чтобы изменить чувствительность.
- Равные изменения цены оставляют линию моментума горизонтальной, а меньший последний прирост может направить линию вниз, пока цены всё ещё растут.
- Основное применение построенной линии — поиск дивергенций, в том числе когда моментум разворачивается вниз, а цены продолжают двигаться вверх.
Запишите разность двух закрытий
Простое значение моментума определяется как последнее закрытие минус закрытие n периодов назад. Моментум — это эта знаковая разность.
Lookback — это число баров любого выбранного размера, которые разделяют два закрытия. Интервал в n периодов можно взять с дневных, недельных или пятиминутных баров и удлинить или укоротить, чтобы изменить чувствительность.
Когда линия остаётся горизонтальной или разворачивается вниз
Равные изменения цены на двух сравниваемых интервалах оставляют линию моментума горизонтальной. Меньший последний прирост может направить линию вниз, пока цены всё ещё растут.
Rate of Change и Relative Strength Index
Rate of Change и Relative Strength Index входят в число инструментов осцилляторного типа, которые измеряют моментум по-разному. Rate of Change — это мера осцилляторного типа того, насколько цена изменилась за выбранный lookback. Relative Strength Index — ограниченный осциллятор, который сжимает упорядоченные изменения цены на заданном интервале выборки.
Поиск дивергенций
Основное применение построенной линии — поиск дивергенций, в том числе случаев, когда моментум разворачивается вниз, а цены продолжают двигаться вверх. Дивергенция — это расхождение, при котором линия моментума и ценовые пики или впадины не подтверждают друг друга.
Историческое сравнение пиков
12-периодный ряд моментума по декабрьской нефти летом 2003 года использовался, чтобы сравнить августовские пики индикатора с ценовыми пиками в те же моменты.
Экстремальные значения
Исключительно низкое значение моментума было представлено как указание на то, что ближайшее снижение может быть ограниченным и что отскок может появиться до дальнейшего падения. Экстремально высокие значения моментума, отметка перекупленности в этом рабочем процессе, использовались, чтобы отмечать рынки, которые, возможно, уже далеко ушли, даже когда последовательные дни роста всё ещё выглядят как сильный тренд.
12-периодный моментум на нефти December 2003
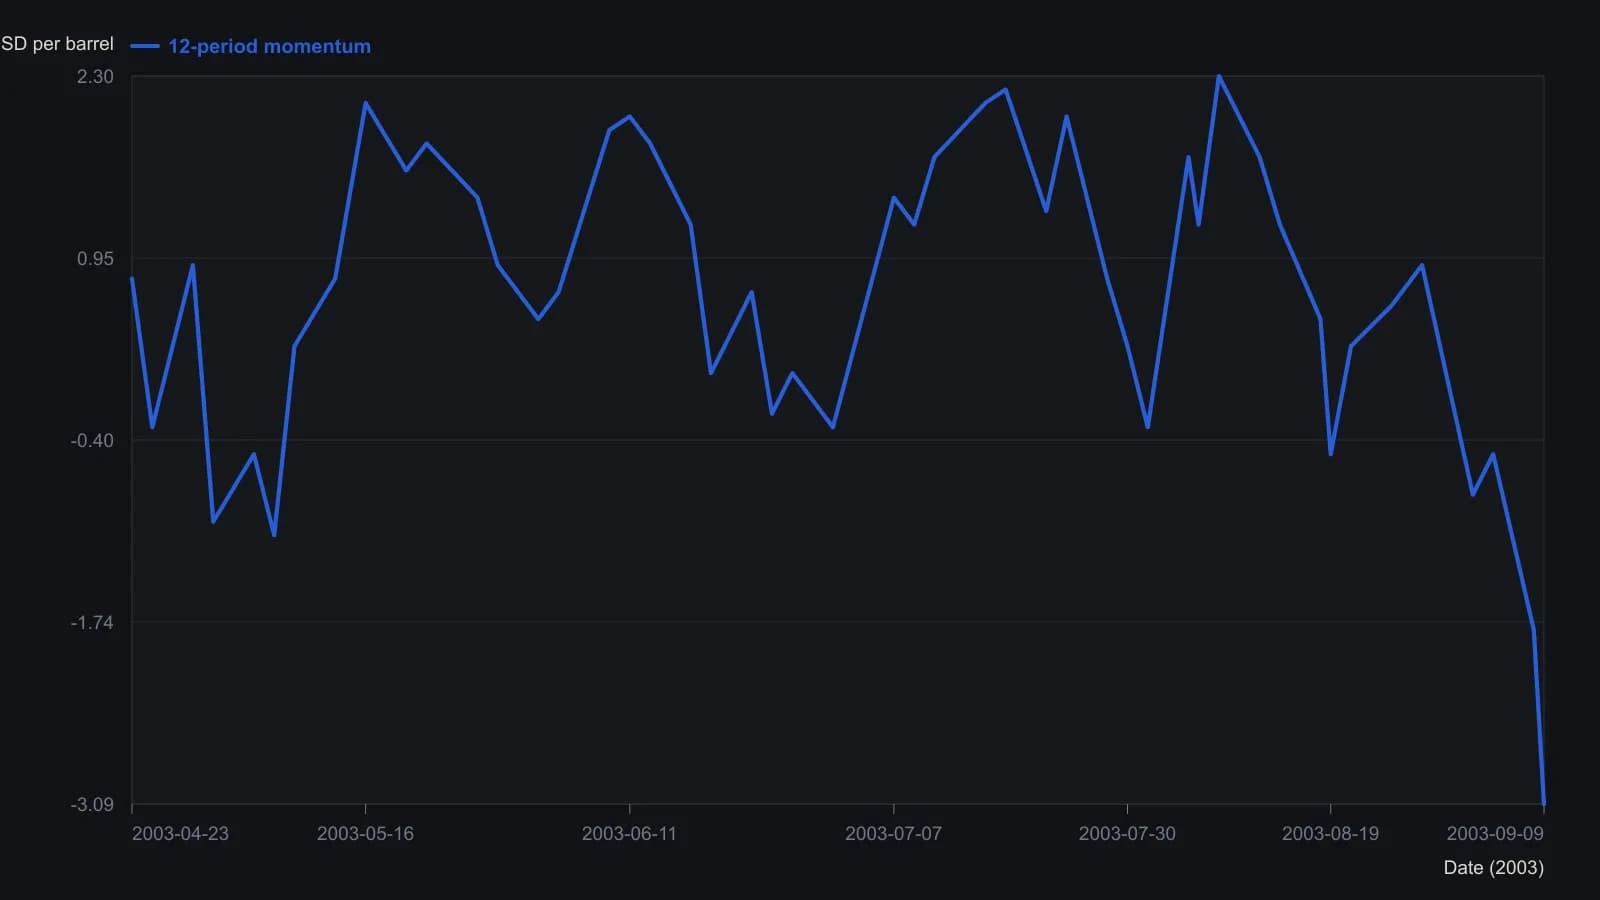
Источник фиксирует окно расчёта в 12 периодов по формуле M = последнее закрытие минус закрытие 12 баров ранее. Даты и отсчёты, кроме подписанного финального значения -3.09, являются приблизительной оцифровкой со шкалы на печатном рисунке (деления через 0.50).
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор