2019выпуск C078-15
Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
Конверт волатильности собирается из средней полосы — 20-периодной скользящей средней — и внешних линий на расстоянии двух экспоненциальных отклонений. Индекс относительной силы и средний направленный индекс выступают подтверждающими наложениями, поэтому комбинация не является показанием одного индикатора.
- Полосы экспоненциального отклонения — это трёхлинейный конверт, средняя полоса которого представляет собой 20-периодную простую или экспоненциальную скользящую среднюю, а внешние линии располагаются на два экспоненциальных отклонения выше и ниже этой средней линии.
- Средняя полоса — направленный компонент. Экспоненциальное отклонение задаёт ширину полос по отклонениям периода и множителю 0.10, когда окно расчёта равно 20.
- Пробои полос и изменения направления полос — графические события, по которым при стандартных настройках определяют ценовые тренды и развороты.
- Комбинация требует согласия конверта, состояния скользящей средней и как минимум одного подтверждающего ряда. Индекс относительной силы — наложение, а плоская скользящая средняя при 14-дневном среднем направленном индексе, остающемся ниже 20, отмечает торговый диапазон.
Трёхлинейный конверт
Полосы экспоненциального отклонения — это трёхлинейный конверт, средняя линия которого представляет собой скользящую среднюю, а внешние линии располагаются на фиксированное кратное экспоненциально взвешенного среднего отклонения выше и ниже этой средней линии.
В архивном рабочем процессе средняя полоса — 20-периодная простая или экспоненциальная скользящая средняя. Внешние линии размещаются на два экспоненциальных отклонения выше и ниже этой средней полосы.
Как строятся средняя полоса и ширина полос
Средняя полоса скользящей средней представлена как направленный компонент. Экспоненциальное отклонение представлено как компонент, задающий ширину полос.
Начальное экспоненциальное отклонение — это 20-периодное среднее абсолютных разностей между каждым закрытием и выбранной 20-периодной скользящей средней. Каждая из этих абсолютных разностей является отклонением периода. Последующие значения обновляются как отклонение периода, умноженное на множитель, плюс предыдущее экспоненциальное отклонение, умноженное на единицу минус множитель.
Сглаживающий множитель равен 2, делённому на число периодов окна расчёта плюс один, что составляет 0.10 при окне расчёта 20.
Насколько далеко назад начинается расчёт
Значения экспоненциального отклонения и экспоненциальной скользящей средней зависят от того, насколько далеко назад начинается расчёт. 20-периодный ряд простой средней описывается как становящийся точнее после 20 дней, тогда как 20-периодный ряд экспоненциальной средней требует дополнительных 20 дней, потому что сама средняя экспоненциальная.
Первая завершённая строка таблицы
Проработанный 20-дневный табличный пример сообщает на 30 May 2018 закрытие 12625.87, 20-дневную простую среднюю 12643.49, экспоненциальное отклонение 111.15 и совпадающие верхнюю и нижнюю полосы 12865.80 и 12421.19 для столбцов как простой, так и экспоненциальной средней в этой первой завершённой строке.
NYSE Composite с 20-дневными полосами экспоненциального отклонения
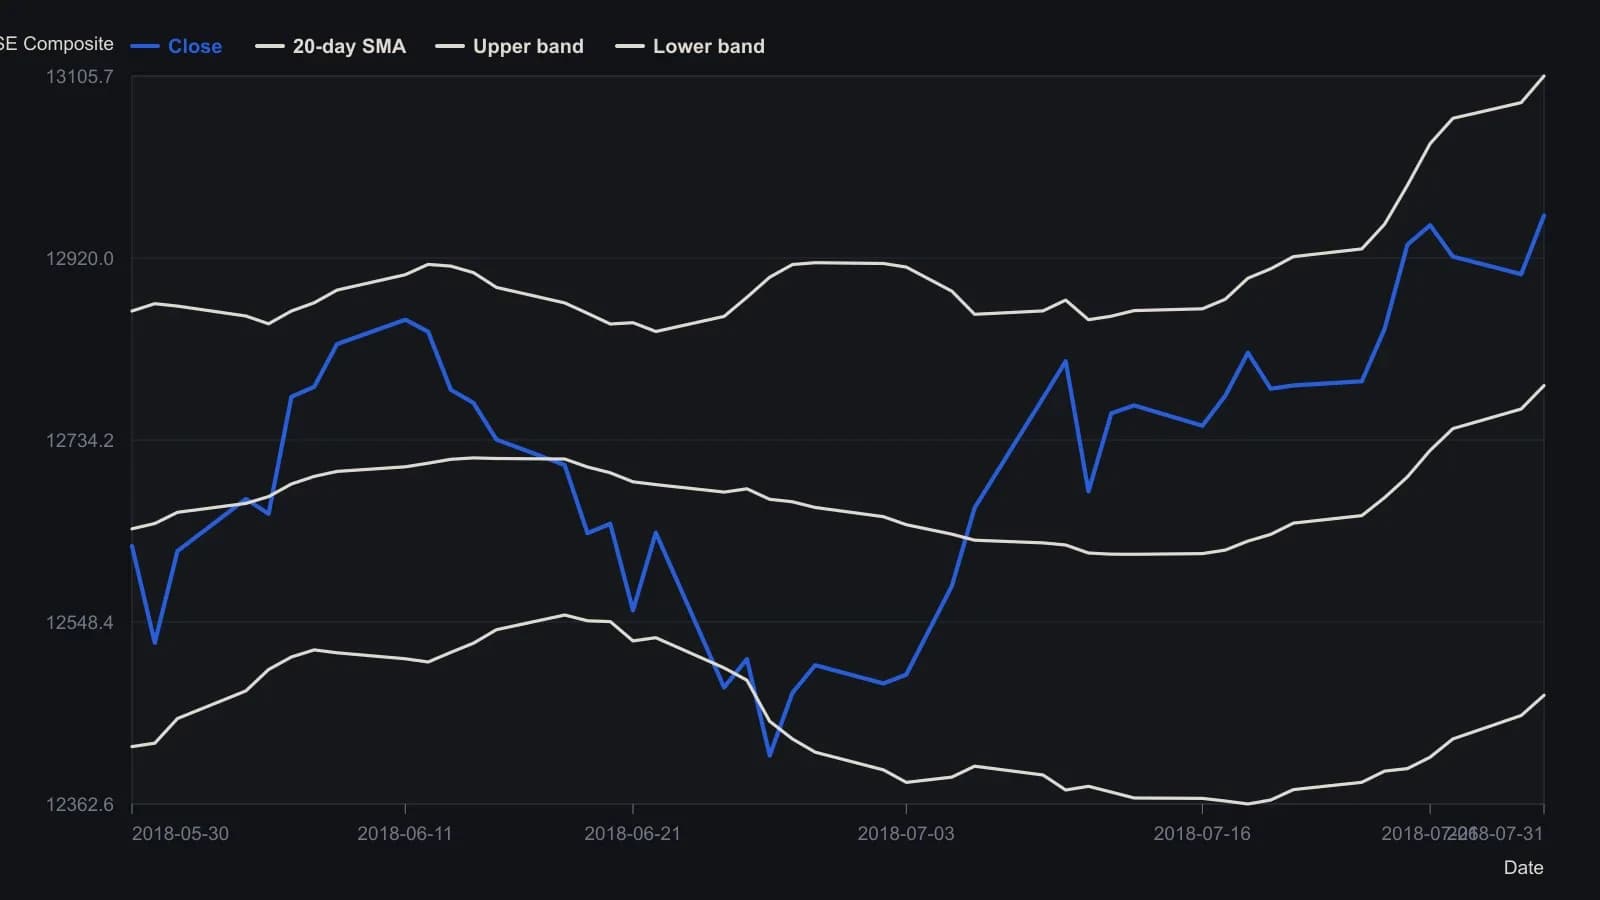
В статье считаются и полосы на основе SMA, и полосы на основе EMA; на этом графике использованы столбцы 20-дневной SMA. Первое экспоненциальное отклонение (30 May 2018) — среднее первых 20 абсолютных отклонений; в последующие дни применяется экспоненциальный сглаживатель с множителем 2/(20+1). Экспоненциальные значения зависят от того, насколько далеко назад задано начальное значение расчёта.
Графические события при стандартных настройках
Пробои полос и изменения направления полос представлены как графические события, по которым при стандартных настройках определяют ценовые тренды и развороты на разнообразных ценных бумагах.
Определение торгового диапазона
Торговый диапазон определяется сочетанием плоской скользящей средней с 14-дневным средним направленным индексом, остающимся ниже 20, как показано на FTSE 100 с October 2001 до пробоя в May 2002.
Индекс относительной силы как подтверждение
Индекс относительной силы задан как подтверждающее наложение, используемое вместе с конвертом и другим базовым анализом тренда, а не как самостоятельная замена полос.
Все разборы дорожки · 56 разборов
- 1986Циклически согласованный Directional Trend Indicator
- 1987Что на самом деле сравнивают правила входа по кроссоверу и по направленному движению
- 1988Пересечению направленных линий нужны фильтр тренда, правило крайней точки и долларовый стоп
- 1988Построение истинного диапазона адресацией со смещением
- 1988Построение направленного движения по диапазону бара
- 1988Построение индекса среднего направленного движения: рекурсивное сглаживание и смещение окна ретроспекции
- 1988Поэтапное построение Average Directional Index с подтверждением Relative Strength Index и оповещениями о стопе
- 1988Построение Average Directional Index с зафиксированными правилами истинного диапазона и направленности
- 1991Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1991Построение пятисессионных прогнозов по входам стохастика, ADX и MACD
- 1993Построение среднего направленного индекса из направленного движения и истинного диапазона
- 1993Подтверждение n-барных пробоев фильтрами ADX и DX
- 1994Построение трендового фильтра по ширине полос Боллинджера
- 1994Предторговый чеклист, который может отказать лонгу тремя способами
- 1997Порог ADX и скользящая средняя как трендовый фильтр
- 1998Режимные фильтры для мутировавших индикаторов
- 1999Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 2000Оценка ADX, RSI и скользящих средних в хранилище по множеству акций
- 2000Stochastic pop как фильтрованный сетап продолжения
- 2000Начало и выход по одному индексу среднего направленного движения
- 2002Совместное чтение ADX и MACD для силы и направления тренда
- 2003Адаптивный пробой Дончиана с подразумеваемой волатильностью и объёмом
- 2004Индекс среднего направленного движения как режимный фильтр для индекса относительной силы и стохастического осциллятора
- 2004Построение объёма, нормированного на истинный диапазон, как направленного фильтра
- 2005Построение многофильтровой процедуры пробоя пенни-стоков
- 2005Соберите один плейбук, который переключается вместе с режимом сессии
- 2005Сочетание полос Боллинджера, индекса среднего направленного движения и коррекции Фибоначчи на валютных парах
- 2006Сборка адаптивной ценовой зоны из дважды сглаженных средних
- 2006Шлюз силы ADX для MACD и стохастического осциллятора
- 2007Направленное движение как фильтр плюс триггер
- 2007Построение стека разрешения тренда с приоритетом вето
- 2007Гейты ADX для конца тренда, диапазона и разворота
- 2008Построение девятиячеистой сетки directional-ratio
- 2008Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
- 2008Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
- 2008Девятиячеечное направленное табло для входов на нескольких горизонтах
- 2010Построение Vortex Indicator из расстояний максимум–минимум
- 2010Построение ценовых фильтров ADX, RSI и MACD
- 2011Построение Volume Zone Oscillator с фильтром режима на основе скользящей средней и Average Directional Index
- 2011Volume Zone Oscillator, обусловленный фильтром Average Directional Index
- 2011Названия свечей требуют проверок volume-price, ADX и скользящей средней
- 2012Кластерные линии average-directional-index как фильтр начала тренда
- 2012Кластерные фильтры Average Directional Index для сигналов начала тренда
- 2012Подтверждение начала или разворота тренда тройным кластером ADX
- 2013Построение стека позднего входа из знакового осциллятора DMI
- 2013Направленный осциллятор и его Stochastic как составной фильтр тайминга
- 2013Lookback-периоды кластера ADX — закреплённая спецификация, а не подпись на графике
- 2013Совмещение скользящих средних, стохастиков и ADX в дневном скане
- 2015Сборка Average Directional Index из направленного движения
- 2016Как фильтр Average Directional Index и вход на пробое образуют одну процедуру
- 2016Оценивайте пересечения RSI и стохастика только когда ADX подтверждает тренд
- 2018Построение фильтра ADX для внутридневных пробоев
- 2018Гейт волатильности ADX для пробоев максимума предыдущего дня
- 2019Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
- 2020Трендовый фильтр нормализованного наклона на основе линейной регрессии
- 2020Гейтирование дивергенций волатильности и моментума фильтром Trend